Newsletter nr. 7 – iulie 2025
Accesează varianta tip revistă a acestui Newsletter în format pdf: Română sau Engleză
Cuprins
- Modificări importante aduse Codului fiscal de la 1 august 2025 (Legea 141/2025)
- Actualizarea criteriilor pentru evaluarea riscului fiscal (Ordinul 1826/2372/2025)
- Modificări cu privire la acordurile de preț în avans și la procedura amiabilă (Ordonanța 11/2025)
- Prorogarea aplicării obligațiilor privind e-Factura de către anumite categorii de contribuabili (OUG 37/2025)
- Procedura de accesare a registrului electronic de evidență centralizată a sancțiunilor RO e-Transport (Ordinul 1659/1622/101/2025)
- Noul formular „Notificare referitoare la obligaţia de declarare şi de plată a impozitului suplimentar naţional” (Ordinul 1729/2025)
- Modificări cu privire la activitatea de audit statutar (Legea 137/2025)
- Alte noutăți legislative
- Cursurile valutare de închidere ale lunii iulie 2025
- Indicatori sociali
Legea 141/2025 privind unele măsuri fiscal-bugetare (MO 699/2025)
Sumar
Legea, adoptată prin procedura specială de asumare a răspunderii Guvernului, aduce numeroase modificări Codului fiscal, cât și altor acte normative, scopul propus fiind acela de a reduce deficitul bugetar al României prin măriri de taxe și reducere de cheltuieli publice.
Detalii
Prezentăm în continuare principalele modificări aduse Codului fiscal, cât și câteva modificări cu privire la concediile medicale.
1. TVA
Una dintre cele mai importante măsuri introduse prin această lege este modificarea cotelor de TVA începând cu 1 august 2025. Structura formată din trei cote (19%, 9% și 5%) este înlocuită cu doar două cote: 21% (standard) și 11% (cota redusă).
Astfel, cota standard de TVA devine 21% de la 1 august 2025.
Operațiuni care trec de la 9% la 11%
- Medicamentele de uz uman
- Medicamentele veterinare trec la 21%
- Alimente și băuturi (inclusiv pentru consum animal), animale/păsări vii din specii domestice:
- Exceptate (se aplică cota standard de 21%):
- Băuturi alcoolice
- Băuturi nealcoolice cod NC 2202
- Alimente cu ≥10g zahăr/100g (excluzând laptele praf pentru sugari/copii mici)
- Suplimente alimentare
- Hrana pentru albine, plante, ingrediente speciale – toate eliminate
- Exceptate (se aplică cota standard de 21%):
- Cazarea în cadrul sectorului hotelier sau al sectoarelor cu funcție similară, inclusiv închirierea terenurilor amenajate pentru camping;
- Servicii de restaurant și catering, fără băuturi alcoolice și fără băuturi cod NC 2202
- Servicii de apă și canalizare
- Apă pentru irigații în agricultură
- Îngrășăminte, pesticide, semințe și alte produse agricole destinate însămânțării sau plantării, servicii agricole (conform ordin comun MF & MADR)
- Locuințe ca parte a politicii sociale:
- Cămine pentru bătrâni/pensionari
- Case de copii, centre pentru minori cu handicap
Operațiuni care trec de la 5% la 11%
- Cărți, manuale, ziare/reviste, fizic și electronic
- Cu excepția celor cu conținut video/audio predominant sau scop publicitar (cota 21%)
- Acces la obiective culturale: muzee, castele, monumente, grădini zoologice/botanice
- Lemn de foc și produse conexe (rumeguș, brichete, pelete etc.)
- Pentru persoane fizice și juridice (inclusiv ONG-uri, școli, spitale)
- Energie termică în sezonul rece, livrată către:
- Populație
- Spitale publice/private
- Școli, ONG-uri, unități de cult și servicii sociale
Operațiuni care nu mai beneficiază de cote reduse și trec la cota standard de 21%
- Medicamente veterinare
- Hrana pentru albine, plante şi ingrediente utilizate în prepararea alimentelor, produse utilizate pentru a completa sau înlocui alimentele
- Suplimente alimentare
- Locuințe sociale (≤120 mp și ≤600.000 lei)
- Regim tranzitoriu: TVA 9% până la 31 iulie 2026 dacă:
- Contractul e semnat până la 1 august 2025
- S-a achitat minim 20% avans (pentru contractele încheiate în perioada 3 iulie – 31 iulie 2025)
- Locuința să fie livrată până la 31 iulie 2026 și să poată fi locuită ca atare;
- persoana să nu fi achiziționat altă locuință cu cotă redusă începând cu 1 ianuarie 2023.
- Locuințe livrate către primării pentru chirii sociale
- Regim tranzitoriu până la 1 august 2026 cu aceleași condiții de avans
- Sisteme de energie verde (pentru locuințe, instituții publice etc.):
- Panouri fotovoltaice, pompe de căldură, componente aferente (inclusiv instalare)
- Extraopțiuni la construcții
- Servicii recreative și culturale:
- Acces la târguri, parcuri, expoziții, cinematografe, evenimente culturale (altele decât cele scutite de TVA)
- Acces la evenimente sportive
- Regim tranzitoriu: TVA 9% până la 31 iulie 2026 dacă:
De asemenea, se elimină scutirea de TVA pentru serviciile de construire, reabilitare, modernizare de unități spitalicești, respectiv pentru operațiunile cu echipamente medicale, aparate, dispozitive, articole, accesorii şi echipamente de protecţie, materiale şi consumabile de uz sanitar, prestate/derulate către ONG-uri sau către societăți deținute integral de ONG-uri, dacă acestea sunt puse gratuit la dispoziţia unităţilor spitaliceşti din reţeaua publică de stat sau sunt destinate unităţilor spitaliceşti deţinute şi exploatate de către ONG-uri sau de către societăţile deținute de ONG-uri. Toate aceste operațiuni vor fi supuse cotei standard de TVA de 21%.
Cum aplicăm noile cote de TVA?
În cazul schimbării taxei, faptul generator este cel ce dictează în principal, cota de TVA ce se aplică operațiunii.
Regula generală -» faptul generator = data livrării bunurilor sau data prestării serviciilor
Există multe excepții de la regula generală privind faptul generator pentru diverse tipuri de operațiuni: închirieri, livrări de bunuri imobile, prestări de servicii cu decontări succesive (pe bază de situații de lucrări), stocuri la dispoziția clientului, livrări / prestări care se efectuează continuu.
Avansurile facturate înainte de schimbarea cotei, dar pentru care faptul generator intervine după schimbarea cotei necesită regularizarea cotei de TVA pentru a se aplica cota în vigoare la data livrării de bunuri sau prestării de servicii.
Mai multe detalii și cazuri practice cu privire la modul de aplicare a noilor cote de TVA vom discuta la Tax Group în 13 august – detalii aici: https://taxgroup.ro/
2. Impozitul pe dividende
Impozitul pe dividende crește de la 10% la 16% pentru dividendele distribuite începând cu data de 1 ianuarie 2026/prima zi a anului fiscal modificat care începe în anul 2026.
Pentru dividendele distribuite în baza situațiilor financiare interimare întocmite în cursul anului 2025/anului fiscal modificat care începe în anul 2025 se menține cota de 10%.
Subliniem faptul că nu sunt modificate condițiile de scutire. Astfel, sunt scutite de impozit dividendele distribuite persoanelor juridice române, cât și persoanelor juridice rezidente în state UE, cu condiția deținerii a cel puțin 10% din capitalul societății care plătește dividendele, pentru o perioadă neîntreruptă de cel puțin 1 an, care se încheie înainte de data plății dividendului, iar ambele societăți trebuie să fie plătitoare de impozit pe profit sau orice alt impozit care substituie impozitul pe profit.
3. Impozitul suplimentar pentru instituțiile de credit
Impozitul suplimentar pentru instituțiile de credit se majorează astfel:
- 4% începând cu 1 iulie 2025 (de la 2% până la 30 iunie 2025);
- Cota mărită la 4% se aplică la cifra de afaceri realizată începând cu data de 1 iulie 2025, cu excepția instituțiilor de credit cu o cotă de piață mai mică de 0,2% din totalul activelor nete ale sectorului bancar.
Se introduc noi reguli pentru calculul impozitului suplimentar:
- dacă în perioada 1 iulie 2025 – 31 decembrie 2025 inclusiv se efectuează operațiuni – potrivit reglementărilor contabile – care determină creșterea/diminuarea elementelor care au fost luate în calculul cifrei de afaceri corespunzătoare primului semestru, se recalculează impozitul pe cifra de afaceri pentru aceasta perioadă, prin depunerea unei declarații rectificative. Erorile constatate care se corectează pe seama rezultatului reportat, pentru elementele cifrei de afaceri corespunzătoare unor ani fiscali anteriori, se iau în calculul cifrei de afaceri a anului pentru care se constată eroarea, prin depunerea unei declarații rectificative.
S-a introdus o limitare privind aplicabilitatea în timp a impozitului suplimentar, în sensul în care acesta se aplică până la 31 Decembrie 2026.
4. Impozitul pe venit
Impozitul pe veniturile din dividende
Cota de impozitare se majorează de la 10% la 16% pentru veniturile sub formă de dividende distribuite începând cu data de 1 ianuarie 2026, precum și pentru câștigurile obținute ca urmare a deținerii de titluri de participare la organisme de plasament colectiv.
Impozitul pe anumite venituri din dobânzi
În cazul veniturilor din dobânzi, prin excepție de la regula generală care prevede reținerea la sursă a impozitului de către plătitorul de venit, se introduce o regulă specială, aplicabilă veniturilor din dobânzile obținute de persoane fizice din obligațiuni emise de societăți, persoane juridice rezidente în România, pe piețe de capital din afara României. În acest caz, impunerea cu 10% a veniturilor se va face de către persoana fizică, prin autoimpunere, prin depunerea declarației unice.
Măsura se aplică veniturilor plătite de societatea emitentă și înregistrate în contul persoanelor fizice începând cu data de 1 august 2025, indiferent de data emiterii obligațiunilor.
Impozitul pe venitul din pensii
Venitul impozabil lunar din pensii se stabilește prin deducerea din venitul din pensie a sumei neimpozabile de 3.000 lei și, după caz, a contribuției de asigurări sociale de sănătate (CASS) datorate. Regula se aplică inclusiv pensiilor obținute din străinătate, altele decât pensiile administrate privat, facultative sau ocupaționale.
Se aplică începând cu luna august 2025.
Venituri neimpozabile/Venituri din alte surse
Sunt excluse din categoria veniturilor neimpozabile veniturile, în bani sau în natură, primite ca urmare a predării din patrimoniul personal a deșeurilor reprezentate de metale feroase și neferoase și aliajele acestora. Aceste venituri sunt incluse în categoria veniturilor din alte surse pentru care plătitorii au obligația reținerii la sursă a impozitului pe venit, în cotă de 10%, aplicat asupra venitului brut.
Vor rămâne neimpozabile doar veniturile de orice fel obținute din predarea deșeurilor din patrimoniul personal, altele decât cele de mai sus.
Facem precizarea că veniturile din alte surse, împreună cu alte venituri non-salariale, pot conduce la obligația de plată a contribuției de sănătate (CASS) de către persoana fizica care obține veniturile, în cazul obținerii de venituri peste un plafon de 6 salarii minime brute într-un an calendaristic.
Impozitul aferent veniturilor din jocuri de noroc
Cota de impozit aplicabilă veniturilor din jocuri de noroc de până la 10.000 lei inclusiv se mărește de la 3% la 4%.
Pentru câștiguri între 10.000-66.750 lei inclusiv, impozitul este de 400 lei (majorare de la 300 lei) + 20% pentru ceea ce depășește suma de 10.000 lei.
Câștigurile de peste 66.750 lei se impozitează cu 11.750 lei (majorare de la 11.650) + 40% pentru ceea ce depășește suma de 66.750 lei.
5. Contribuții sociale obligatorii
- Se introduce obligația de plată a CASS de 10% pentru veniturile din pensii, pentru partea ce depășește suma lunară de 3.000 lei, pentru fiecare drept de pensie. Măsura se aplică veniturilor aferente perioadei cuprinse între 1 august 2025 și 31 decembrie 2027.
- Sunt eliminate din categoria persoanelor fizice exceptate de la plata CASS o serie de persoane asigurate, precum:
- soțul, soția și părinții fără venituri proprii, aflați în întreținerea unei persoane asigurate;
- pensionarii, pentru veniturile din pensii de peste suma de 3.000 lei lunar;
- bolnavii cu afecțiuni incluse în programele naționale de sănătate stabilite de Ministerul Sănătății, cu excepția bolnavilor cu afecțiuni oncologice;
- persoanele care beneficiază de indemnizație de șomaj sau, după caz, de alte drepturi de protecție socială care se acordă din bugetul asigurărilor pentru șomaj;
- persoanele care se află în concediu de acomodare și cele aflate în concediu pentru creșterea copilului;
- persoanele fizice care beneficiază de ajutor social;
- personalul monahal al cultelor recunoscute.
- Persoanele fizice care realizează venituri pentru care se datorează CASS pot opta pentru plata contribuției pentru persoanele aflate în întreținere.
- În cazul contribuabililor care nu sunt asigurați în sistemul de asigurări sociale de sănătate și care nu sunt exceptați de la plata contribuției de asigurări sociale și care optează pentru asigurarea în sistemul de asigurări sociale de sănătate, prin depunerea declarației unice, plata contribuției se va efectua astfel:
- CASS se determină prin aplicarea cotei de 10% asupra bazei de calcul, reprezentând valoarea a șase salarii de bază minime brute pe țară, în vigoare la data de 1 ianuarie a anului în care se exercită opțiunea.
- Opțiunea se exercită oricând în cursul anului, prin depunerea Declarației unice, iar plata se efectuează în două tranșe:
- 25% din CASS datorată, la data depunerii declarației unice
- 75%, până la data de 25 mai inclusiv a anului următor celui în care s-a exercitat opțiunea.
6. Accize
Sunt majorate de la 1 august 2025 accizele pentru anii 2025 și 2026 pentru:
- alcool și băuturi alcoolice (dintre care enumerăm bere, vinuri, băuturi fermentate, alcool etilic și produse intermediare);
- Tutun prelucrat;
- Benzină și motorină.
7. Alte modificări
Legea aduce modificări și în ceea ce privește concediile medicale, fiind modificată OUG 158/2005 privind concediile și indemnizațiile de asigurări sociale de sănătate.
Astfel, cuantumul brut lunar al indemnizației pentru incapacitate temporară de muncă cauzată de boli obișnuite sau de accidente în afara muncii se determină raportat la fiecare episod de boală, în funcție de durata concediului medical, prin aplicarea următoarelor procentaje asupra bazei de calcul determinate potrivit legii:
- 55% pentru certificatele de concediu medical eliberate pentru o perioadă de până la șapte zile de incapacitate temporară de muncă;
- 65% pentru certificatele de concediu medical eliberate pentru o perioadă cuprinsă între opt și 14 zile de incapacitate temporară de muncă;
- 75% pentru certificatele de concediu medical eliberate pentru o perioadă de peste 15 zile de incapacitate temporară de muncă.
Ordinul 1826/2372/2025 pentru modificarea şi completarea anexei la Ordinul președintelui ANAF şi al președintelui Autorității Vamale Române nr. 417/1.204/2025 privind aprobarea criteriilor pentru evaluarea riscului fiscal în vederea determinării operatorilor economici care prezintă risc fiscal ridicat, prevăzuți la art. 375 alin. (11) şi la art. 435 alin. (31) din Legea nr. 227/2015 privind Codul fiscal (MO 708/2025)
Sumar
Ordinul comun al ANAF și al AVR modifică și completează criteriile pentru evaluarea riscului fiscal în vederea determinării operatorilor economici care prezintă risc fiscal ridicat, prevăzuți la art. 375 alin. (11) și la art. 435 alin. (31) din Codul fiscal. Ambele articole se referă la accize, respectiv la destinatarii înregistrați și la operatorii înregistraţi care prezintă risc fiscal ridicat.
Detalii
În urma amendamentelor aduse de noul act normativ, criteriile pentru evaluarea riscului fiscal ridicat al operatorilor economici persoane juridice sunt următoarele:
1. operatorii economici nou-înființați sau la care au fost preluate părțile sociale în ultimele 12 luni;
2. operatorii economici care nu au desfășurat activități economice în ultimele 12 luni;
3. operatorii economici care au fost declarați inactivi și care au fost reactivați în ultimele 12 luni;
4. operatorii economici care au declarat domiciliul fiscal la sediul unui cabinet de avocatură;
5. operatorii economici care au obținut autorizații și/sau au fost înregistrați în domeniul comercializării produselor accizabile în ultimele 12 luni. Nu intră în această categorie operatorii economici care au reînnoit în ultimele 12 luni autorizațiile obținute anterior;
6. operatorii economici care nu au desfășurat activități economice în domeniul produselor accizabile în ultimele 36 de luni;
7. operatorii economici cu un istoric fiscal inadecvat care se încadrează în una dintre situațiile de mai jos:
a) care în ultimii 5 ani au înregistrat obligații fiscale restante la bugetul general consolidat, de natura celor administrate de ANAF, în sensul 157 din Legea nr. 207/2015 privind Codul de procedură fiscală, cu modificările și completările ulterioare, pentru care s-a dispus executarea garanției;
b) care în ultimele 12 luni au depus declarațiile fiscale cu o întârziere mai mare de 5 zile de la termenul legal;
c) care în ultimii 5 ani au beneficiat de eșalonări și/sau restructurări la plată și care se încadrează în una dintre următoarele situații:
- nu au respectat termenele stabilite prin graficul de eșalonare/graficul de plată, chiar dacă acestea au fost stinse în termenul suplimentar prevăzut de lege;
- nu au achitat obligațiile fiscale declarate după data acordării eșalonării și/sau restructurării, în termenul prevăzut de lege, chiar dacă acestea au fost stinse în termenul suplimentar prevăzut de lege;
- care înregistrează obligații fiscale/bugetare altele decât cele prevăzute la lit. i) și ii) și care reprezintă condiție de menținere a valabilității eșalonării și/sau restructurării la plată;
- au pierdut valabilitatea eșalonării și/sau restructurării la plată, iar ulterior au solicitat menținerea valabilității acesteia, potrivit legii;
d) care au asociați majoritari și/sau administratori care în ultimii 10 ani au mai fost asociați sau administratori în societăți care au fost autorizate și/sau înregistrate în domeniul comercializării produselor accizabile ale căror autorizații/atestate au fost revocate și care se încadrează într-una dintre următoarele situații:
- la data radierii sau cesionarii parților sociale/acțiunilor, societățile respective înregistrau obligații fiscale restante la bugetul general consolidat, de natura celor administrate de ANAF;
- a fost deschisă procedura insolvenței, respectiv perioada de observație, reorganizare judiciară sau faliment;
e) care au solicitat restituirea sau compensarea unor sume de bani de la bugetul general consolidat, iar în urma acțiunilor de control ale organelor fiscale, se constată că pentru cel puțin 25% din suma solicitată nu au drept de restituire;
f) care nu au fonduri financiare necesare achizițiilor de produse accizabile.
De asemenea, Ordinul prevede că, în situația în care în urma acțiunilor de control ale organelor fiscale se constată faptul că un operator economic autorizat și/sau înregistrat, care nu a fost încadrat inițial în categoria de risc fiscal ridicat, se încadrează, ulterior, într-unul dintre criteriile de risc menționate, în termen de maximum 5 zile se comunică ANAF – Direcția Generală Antifraudă Fiscală – Structura Centrală, riscul fiscal identificat, în vederea analizării și informării autorității vamale teritoriale competente.
Ordonanța 11/2025 pentru modificarea şi completarea Legii nr. 207/2015 privind Codul de procedură fiscală (MO 695/2025)
Sumar
Ordonanța aduce modificări Codului de procedură fiscală referitoare la acordurile de preț în avans cât și la procedura amiabilă pentru soluționarea litigiilor fiscale internaționale.
Modificările sunt făcute în contextul aderării României la OCDE.
Detalii
Acordul de preț în avans (APA)
Se introduce posibilitatea ca acordul de preț în avans (APA), pe care trebuie să îl încheie companiile din România care desfășoară tranzacții internaționale cu părți afiliate, să poată fi extins retroactiv și pentru perioade fiscale anterioare depunerii cererii, pentru o durată de până la 5 ani fiscali, prin mecanismul „roll-back APA”.
Modificarea legislativă va permite ca firmele care solicită un acord de preț în avans să-l poată aplica și pentru anii trecuți (până la 5 ani), nu doar pentru viitor, dacă tranzacțiile sunt similare. În legislația actuală din România, acest acord se aplică doar tranzacțiilor viitoare, ceea ce poate duce la litigii fiscale și dublă impunere.
Implementarea acordurilor APA de tip roll-back ar reduce disputele fiscale și volumul de muncă al organelor fiscale.
Acordul de preț în avans (APA) este emis de organul fiscal pentru a stabili în avans prețurile de transfer în tranzacțiile viitoare între persoane afiliate, pentru o perioadă fixă.
Procedura amiabilă în domeniul fiscal
Prin modificarea articolului 282 privind procedura amiabilă, se asigură o mai bună aplicare a convențiilor și tratatelor internaționale de evitare a dublei impuneri, reducând riscul disputelor fiscale și dublă impunere pentru contribuabilii români care desfășoară activități economice în relații internaționale.
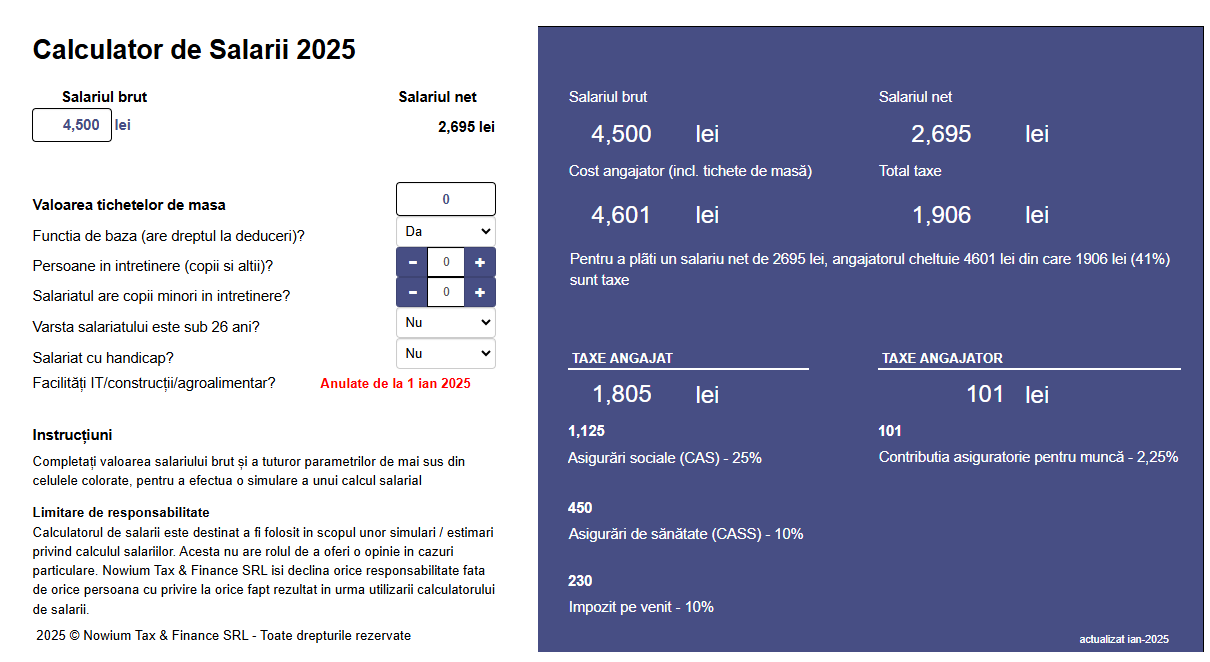
Descoperiți Calculatorul de Salarii pe site-ul Nowium
Un instrument gratuit și util pentru calculul salariilor, care permite diverse scenarii de calcul, actualizat conform ultimelor modificări legislative
https://nowium.com/calculator-de-salarii/
Ordonanță de urgență 37/2025 pentru abrogarea art. 3 alin. (2) din OUG 74/2013 privind unele măsuri pentru îmbunătăţirea şi reorganizarea activităţii ANAF, precum şi pentru modificarea şi completarea unor acte normative şi a art. XIV din OUG 23/2024 privind unele măsuri pentru consolidarea capacităţii instituţionale a ANAF, reorganizarea activităţii acesteia, precum şi pentru modificarea şi completarea unor acte normative (MO 613/2025)
Sumar
Ordonanța aduce printre altele modificări și prorogarea, până la data de 1 octombrie 2025, a obligativității utilizării sistemului național RO e-Factura pentru institutele sau centrele culturale ale altor state care activează pe teritoriul României în baza unor acorduri interguvernamentale și pentru agricultorii persoane fizice care aplică Regimul special pentru agricultori.
Cerințele tehnice pentru utilizarea sistemului nu permit îndeplinirea normei actuale de către cele două categorii menționate mai sus.
Detalii
Institutele sau centrele culturale ale altor state care activează pe teritoriul României în baza unor acorduri interguvernamentale
Până la data de 1 octombrie 2025 nu este obligatorie utilizarea sistemului naţional RO e-Factura pentru livrările de bunuri/prestările de servicii efectuate de către institutele/centrele culturale ale altor state care activează pe teritoriul României în baza unor acorduri interguvernamentale.
Până la data de 1 octombrie 2025, operatorii economici – persoane impozabile stabilite în România, care livrează bunuri/prestează servicii către institutele/centrele culturale ale altor state care activează pe teritoriul României în baza unor acorduri interguvernamentale, nu au obligaţia transmiterii facturilor emise către acestea prin sistemul naţional RO eFactura, cu excepţia situaţiei în care beneficiarii au optat pentru utilizarea sistemului.
Agricultorii persoane fizice care aplică Regimul special pentru agricultori
Agricultorii persoane fizice care aplică Regimul special pentru agricultori prevăzut la art. 3151 din Codul fiscal, nu au obligaţia utilizării sistemului naţional RO e-Factura pentru facturile emise până la data de 1 octombrie 2025.
Aceștia au obligaţia de a solicita înscrierea în Registrul RO e-Factura obligatoriu până la data de 1 octombrie 2025, în cazul în care nu au optat deja pentru aplicarea sistemului naţional RO e-Factura. Persoanele care încep să desfășoare activități economice după data de 30 septembrie 2025 au obligația de a solicita înscrierea în Registrul RO e-Factura obligatoriu înainte de a începe desfășurarea activităților economice şi sunt înscrise în registru în termen de 3 zile lucrătoare de la data solicitării.
Operatorii economici – persoane impozabile stabilite în România care livrează bunuri/prestează servicii către persoanele prevăzute mai sus nu au obligaţia transmiterii facturilor emise către acestea prin sistemul naţional RO e-Factura, cu excepţia situaţiei în care beneficiarii sunt înscrişi în Registrul RO e-Factura opţional sau, începând cu data de 1 octombrie 2025, în Registrul RO e-Factura obligatoriu.
Ordinul 1659/1622/101/2025 privind aprobarea Procedurii de accesare a registrului electronic de evidență centralizată a sancțiunilor aplicate, prevăzut la art. 14 alin. (3) din OUG 41/2022 pentru instituirea Sistemului național privind monitorizarea transporturilor rutiere de bunuri RO e-Transport şi de abrogare a art. XXVIII din OUG 130/2021 privind unele măsuri fiscal-bugetare, prorogarea unor termene, precum şi pentru modificarea şi completarea unor acte normative (MO 634/2025)
Sumar
Ordinul comun aprobă procedura de accesare a registrului electronic de evidență centralizată a sancțiunilor RO e-Transport.
Detalii
Reamintim că OUG 129/2024 a introdus în noiembrie 2024 un mecanism etapizat prin intermediul căruia se aplică sancțiunea confiscării contravalorii bunurilor în cazul nerespectării obligațiilor RO e-Transport. Ca urmare a acestor prevederi, a fost necesară o soluție tehnică și procedurală prin care să se evidențieze istoricul contravențional al contribuabililor în ceea ce privește sistemul național RO e-Transport.
Astfel, prin această procedură se introduce un registru electronic de evidență pe care agenții constatatori ai faptelor prevăzute în legislația RO e-Transport îl vor putea consulta pentru a avea posibilitatea identificării istoricului abaterilor contravenționale și pentru a aplica, în consecință, sancțiunea contravențională corespunzătoare.
Înregistrarea în registru a datelor privind sancțiunile aplicate se efectuează de către agenții care constată fapta contravențională, iar accesarea registrului se face prin intermediul platformei informatice utilizate pentru consultarea informațiilor cu privire la codurile UIT. De asemenea, în cazul în care actul administrativ prin care a fost constatată și sancționată contravenția a fost anulat, agentul constatator va avea un termen de 30 de zile pentru a înregistra în sistem aceste informații.
Ordinul 1729/2025 privind aprobarea modelului și conținutului formularului „Notificare referitoare la obligația de declarare și de plată a impozitului suplimentar național” (MO 646/2025)
Sumar
Ordinul aprobă modelul şi conţinutul formularului „Notificare referitoare la obligaţia de declarare şi de plată a impozitului suplimentar naţional”.
Detalii
Formularul se depune la organul fiscal care administrează contribuabilul care depune formularul, dacă în România sunt mai multe entităţi constitutive care fac parte din acelaşi grup, în termen de 6 luni de la ultima zi a exerciţiului financiar de raportare.
Prevederile se aplică şi în cazul contribuabililor care au optat, în condiţiile legii, pentru un exerciţiu financiar diferit de anul calendaristic.
Formularul este aprobat în baza prevederilor Legii 431/2023 privind impozitul suplimentar (cunoscut ca și „Pillar 2”) și are rolul de a simplifica procedurile administrative pentru companiile din România care fac parte din grupuri de întreprinderi de mari dimensiuni, supuse acestui tip de impozit. Prin utilizarea acestui formular, grupurile pot desemna o singură entitate care să centralizeze și să gestioneze obligațiile de declarare și plată a impozitului suplimentar național, la nivelul întregii jurisdicții românești. Această opțiune este valabilă doar dacă entitatea desemnată își asumă responsabilitatea prin depunerea unei notificări oficiale
Notificarea este necesară numai atunci când în România sunt mai multe entități ale aceluiași grup supuse impozitului suplimentar național și doar dacă se dorește ca o singură entitate din România să efectueze plata impozitului suplimentar național pentru toate celelalte entități din România.
Este important de menționat că transmiterea acestei notificări nu constituie o obligație legală, ci reprezintă o alegere voluntară a entităților din România care fac parte dintr-un grup. Totuși, exercitarea acestei opțiuni are implicații concrete asupra modului în care entitățile grupului raportează și plătesc impozitul suplimentar național. În lipsa exprimării acestei opțiuni, fiecare entitate va trebui să își îndeplinească individual obligațiile de declarare și plată, fără a beneficia de mecanismul administrativ centralizat oferit prin formular.
Legea 137/2025 privind aprobarea OUG nr. 137/2024 pentru modificarea şi completarea Legii nr. 162/2017 privind auditul statutar al situaţiilor financiare anuale şi al situaţiilor financiare anuale consolidate şi de modificare a unor acte normative, a OUG nr. 75/1999 privind activitatea de audit financiar, precum şi modificarea şi completarea unor acte normative (MO 685/2025)
Sumar
Legea aprobă OUG 137/2024, ordonanță care a adus modificări Legii 162/2017 privind auditul statutar al situațiilor financiare anuale și al situațiilor financiare anuale consolidate, dar a adus și câteva modificări OUG 75/1999 privind activitatea de audit financiar.
Detalii
Reglementările contabile au fost modificate la începutul anului 2024, fiind înlocuită declarația nefinanciară cu raportarea privind durabilitatea (informații privind mediul, aspectele sociale și guvernanța). Această raportare face parte din raportul administratorilor, care se depune odată cu situațiile financiare anuale.
OUG 137/2024 a transpus la finalul anului 2024 Directiva europeană CSRD (2022/2464). Directiva CSRD a introdus obligația ca raportarea de durabilitate să fie auditată de auditorul statutar sau firma de audit. Auditorul statutar exprimă o opinie bazată pe o misiune de asigurare limitată în ceea ce privește conformitatea raportării cu cerințele Directivei.
Conform cerințelor europene, auditorii statutari sunt supravegheați de organismul național de supraveghere în interes public – Autoritatea pentru Supravegherea Publică a Activității de Audit Statutar (ASPAAS).
Legea 137/2025 aprobă reglementările CSRD transpuse prin OUG 137/2024, aducând o serie de completări și modificări.
Alte noutăți legislative
Ordinul 1810/2025 privind completarea anexei la Ordinul președintelui ANAF nr. 2.080/2023 pentru aprobarea Procedurii privind organizarea Registrului achizițiilor de locuințe cu cota redusă de TVA (MO 704/2025)
Ordinul aduce completări Procedurii privind organizarea Registrului achiziţiilor de locuinţe cu cota redusă de TVA.
Astfel, se prevede că în situaţia în care notarul public care a efectuat înscrierile în registru este suspendat sau nu mai are calitatea de notar, îndreptarea eventualelor erori materiale va fi efectuată de către:
- notarul public asociat/notarii publici asociaţi, dacă societatea profesională notarială îşi continuă activitatea;
- notarul public/notarii publici care a/au preluat arhiva, dacă se desfiinţează societatea profesională;
- notarul public desemnat de către Camera Notarilor Publici, în cazul în care arhiva a fost preluată de către Cameră, în condiţiile legii.
Ordinul 1139/2025 pentru modificarea şi completarea Normelor metodologice privind organizarea şi conducerea contabilităţii instituţiilor publice, Planul de conturi pentru instituţiile publice şi instrucţiunile de aplicare a acestuia, aprobate prin Ordinul ministrului finanţelor publice nr. 1.917/2005 (MO 688/2025)
Ordinul 1192/2025 privind modificarea şi completarea Ordinului ministrului finanţelor publice nr. 1.801/2020 pentru aprobarea componenţei, a modelelor şi a normelor metodologice de elaborare a rapoartelor privind situaţiile financiare, a rapoartelor privind notele la situaţiile financiare şi alte rapoarte/anexe trimestriale şi anuale generate din sistemul naţional de raportare – Forexebug, precum şi a Ordinului ministrului finanţelor nr. 699/2024 privind transmiterea situaţiilor financiare trimestriale şi anuale, precum şi a unor raportări financiare lunare centralizate întocmite de instituţiile publice începând cu anul 2024 şi pentru modificarea şi completarea unor ordine ale ministrului finanţelor publice în domeniul contabilităţii instituţiilor publice (MO 697/2025)
Cursurile valutare de închidere ale lunii iulie 2025
Cursurile valutare comunicate de BNR care sunt folosite la închiderea lunii iulie 2025 pentru evaluarea elementelor monetare de activ și de pasiv exprimate în valută (disponibilități bănești, creanțe, datorii), cât și pentru evaluarea creanțelor și datoriilor exprimate în lei, a căror decontare se face în funcție de cursul unei valute sunt:
1 EUR = 5,0764 RON; 1 USD = 4,4386 RON; 1 CHF = 5,4564 RON; 1 GBP = 5,8741 RON
Vă reamintim că în secțiunea „Resurse” a site-ului nostru găsiți un utilitar Excel prin care cursurile valutare sunt preluate automat de pe site-ul BNR si sunt alocate pe fiecare zi de valabilitate, conform regulilor contabile. Astfel, cursul valutar comunicat de BNR in ziua N va fi afișat pe datele de valabilitate N+1…N+2….pana la următoarea ședință valutară.
Cursul de închidere de lună este cursul valutar comunicat în ultima ședință valutară a lunii respective.
Indicatori sociali 2025
Impozite și contribuții 2025 pentru activități dependente | Angajator și beneficiar (pentru activități considerate dependente) (cota %) | Angajat și prestator de activități dependente (cota %) |
Contribuția pentru asigurări sociale (pensie) | - Nu se datorează pentru condiții normale de muncă - 4% pentru condiții deosebite de muncă - 8 % pentru condiții speciale de muncă | 25% |
Contribuția la fondul de asigurări sociale de sănătate (calculată la venitul brut) | Nu se datorează | 10% |
Impozitul pe venit | 10% | |
Contribuția asiguratorie pentru muncă (CAM) | 2,25% | |
Fondul pentru neangajarea de persoane cu handicap (pentru angajatorii care au peste 50 salariați) | 4 x salarii minime pe economie la fiecare 100 de salariați | |
Valoarea unui tichet de masă impozabil în sensul impozitului pe venit | max. 40,18 lei | |
Salariul minim pe economie (brut) | -> 4.050 lei (începând cu 1 ianuarie 2025) -> 4.582 lei pentru angajații din domeniul construcțiilor -> 4.050 lei pentru angajații din sectorul agricol şi industria alimentară (începând cu veniturile lunii ianuarie 2025) | |
Diurnă (în țară) Pentru angajații instituțiilor publice Pentru angajații din sectorul privat | 23 lei 57,5 lei | |
Începând cu veniturile aferente lunii ianuarie 2025, au fost eliminate facilitățile fiscale acordate angajaților ce lucrează în sectorul IT, construcții, agricultură și industria alimentară. | ||
