Newsletter nr. 10 – octombrie 2025
Accesează varianta tip revistă a acestui Newsletter în format pdf: Română sau Engleză
Cuprins
- Procedura privind notificarea ANAF în cazul netransmiterii facturii prin sistemul RO e-Factura, pentru situațiile în care plata se face la momentul livrării/prestării (Ordinul 2229/2025)
- Extinderea unor excepții cu privire la RO e-Factura (OUG 52/2025)
- Modificarea procedurii cu privire la transmiterea informațiilor în REGES-ONLINE (Ordinul 2143/2025)
- Actualizarea formularelor de înregistrare fiscală (Ordinul 2420/2025)
- Actualizarea decontului precompletat de TVA RO e-TVA (Ordinul 2351/2025) și a notificării de conformare RO e-TVA (Ordinul 2394/2025)
- Modificări ale legislației privind protecția și promovarea drepturilor persoanelor cu handicap (Legea 153/2025)
- Noi reglementări privind prevenirea spălării banilor și transparenței beneficiarilor reali (Legea 164/2025)
- Extinderea drepturilor privind munca la domiciliu sau telemuncă pentru părinții care au copii în întreținere încadrați în grad de handicap (Legea 149/2025)
- Actualizarea valorii tichetelor culturale (Ordinul 1574/3246/2025) și a tichetelor de creșă (Ordinul 1602/2007/2025)
- Ratificarea convențiilor de evitare a dublei impuneri dintre România și Regatul Unit al Marii Britanii şi Irlandei de Nord (Legea 169/2025) și dintre România şi Principatul Andorra (Legea 170/2025)
- Alte noutăți fiscale
- Cursurile valutare de închidere ale lunii octombrie 2025
- Indicatori sociali
Ordinul 2229/2025 pentru aprobarea Procedurii privind notificarea organelor fiscale competente în cazul în care facturile pentru livrările de bunuri/prestările de servicii pentru care plata se face la momentul livrării/prestării nu au fost transmise prin sistemul RO e-Factura în termenul prevăzut la art. 10 alin. (7) din OUG 120/2021 privind administrarea, funcționarea şi implementarea sistemului naţional privind factura electronică RO e-Factura şi factura electronică în România, precum şi pentru completarea OG 78/2000 privind omologarea, eliberarea cărţii de identitate a vehiculului şi certificarea autenticităţii vehiculelor rutiere în vederea introducerii pe piaţă, punerii la dispoziție pe piață, înmatriculării sau înregistrării în România, precum şi supravegherea pieţei pentru acestea, precum şi măsurile ce vor fi luate de acestea (MO 895/2025)
Sumar
Ordinul aprobă procedura privind notificarea organelor fiscale competente în cazul în care facturile pentru livrările de bunuri/prestările de servicii pentru care plata se face la momentul livrării/prestării nu au fost transmise prin sistemul RO e-Factura în termenul legal prevăzut.
Ordinul aprobă totodată modelul şi conținutul formularului (800) „Notificare privind facturile pentru livrările de bunuri/prestările de servicii pentru care plata se face la momentul livrării/prestării, netransmise prin sistemul RO e-Factura în termenul prevăzut la art. 10 alin. (7) din OUG 120/2021″.
Detalii
Subliniem că procedura introdusă prin acest ordin acoperă situațiile în care plata se face la momentul livrării/prestării, dar emitentul facturii nu își îndeplinește obligația legală de a transmite factura beneficiarului prin sistemul RO e-Factura.
Cine poate notifica ANAF?
- Beneficiarii care au efectuat plata la livrare/prestare și nu au primit factura prin RO e-Factura în termenul legal.
Formular utilizat
- Formularul (800) – „Notificare privind facturile netransmise prin RO e-Factura”
- Informații completate: data livrării bunurilor/prestării serviciilor/data plăţii, precum şi valoarea totală a bunurilor livrate/serviciilor prestate.
- Se ataşează documentul care atestă data livrării/prestării, precum şi documentul care atestă plata efectuată.
- Se transmite electronic prin SPV
Procedura de notificare
- Depunerea formularului 800 de către beneficiar, începând cu ziua imediat următoare expirării termenului legal.
- Formularul se transmite electronic, însoțit de:
- dovada livrării/prestării,
- dovada plății.
Conform art. 10 alin (7) din OUG 120/2021 – „Termenul-limită pentru transmiterea facturilor în sistemul național privind factura electronică RO e-Factura este de 5 zile calendaristice de la data emiterii facturii, dar nu mai târziu de 5 zile calendaristice de la data-limită prevăzută pentru emiterea facturii la art. 319 alin. (16) din Codul fiscal.”
Obligațiile emitentului (furnizorului)
- Primește mesaj în Spațiul Privat Virtual (SPV).
- Trebuie să transmită factura/facturile ce face/fac obiectul notificării utilizând sistemul național RO e-Factura, cel târziu în ziua următoare celei în care a primit mesajul în SPV.
- Trebuie să completeze indexul de încărcare în sistemul RO e-Factura utilizând funcționalitatea specifică pusă la dispoziție în cadrul sistemului RO e-Factura
Consecințe pentru emitent
- Este înscris într-un registru electronic special.
- Face obiectul unei analize de risc fiscal.
- Pot fi aplicate măsuri legale suplimentare, în funcție de riscul evaluat.
Detalii despre această procedură au fost prezentate la recentul eveniment Tax Group din 17 octombrie – abonații pot urmări înregistrarea prezentării aici:
Ordonanță de urgență 52/2025 pentru modificarea şi completarea unor acte normative, pentru stabilirea unor măsuri privind implementarea programelor naționale din domeniul lucrărilor publice, precum şi pentru stabilirea unor măsuri bugetare (MO 907/2025)
Sumar
Ordonanța prelungește până la 1 iunie 2026 termenul de exceptare de la obligațiile RO e-Factura pentru agricultorii persoane fizice care aplică regimul special pentru agricultori și pentru institutele/centrele culturale străine care activează în România în baza acordurilor interguvernamentale.
Detalii
Ordonanța prelungește termenul de exceptare de la obligațiile RO e-Factura, până la 1 iunie 2026, pentru:
- Agricultorii persoane fizice care aplică regimul special pentru agricultori.
- Institutele/centrele culturale străine care activează în România în baza acordurilor interguvernamentale.
- Operatorii economici – persoane impozabile stabilite în România – care livrează bunuri/prestează servicii către institutele/centrele culturale străine care activează în România (cu excepția situației în care beneficiarii au optat pentru utilizarea sistemului).
Agricultorii care încep activitatea după 30 mai 2026:
- Obligați să solicite înscrierea în Registrul RO e-Factura obligatoriu înainte de începerea activității.
- Înregistrarea se face în termen de 3 zile lucrătoare de la solicitare
Ordinul 2143/2025 pentru modificarea anexei la Ordinul ministrului muncii, familiei, tineretului şi solidarităţii sociale nr. 1.107/2025 pentru aprobarea Procedurii de acces în vederea completării, transmiterii şi interogării datelor în/din Registrul general de evidenţă a salariaţilor – REGES-ONLINE (MO 935/2025)
Sumar
Ordinul nr. 2143/2025 modifică anexa la Ordinul nr. 1107/2025, care stabilește procedura de acces, completare, transmitere și interogare a datelor în/din Registrul general de evidență a salariaților (REGES-ONLINE).
Scopul este de a stabili termene clare de migrare a angajatorilor din sistemul vechi (Revisal) către noua platformă REGES-ONLINE.
Detalii
Principalele modificări
Termen-limită pentru solicitarea accesului în REGES-ONLINE
- Angajatorii trebuie să solicite accesul în noul Registru până la 31 decembrie 2025.
După această dată, accesul va fi posibil doar prin REGES-ONLINE, nu prin sistemele vechi.
Obligația de completare și transmitere a datelor
- Până la aceeași dată (31.12.2025), angajatorii trebuie să completeze și să transmită în REGES-ONLINE toate informațiile privind contractele individuale de muncă active la momentul accesării, în special acele elemente care nu se regăsesc deja în vechiul sistem informatic Revisal, reglementat de HG 905/2017.
Perioadă de tranziție între Revisal și REGES-ONLINE
- Angajatorii care au transmis date anterior HG 295/2025 (actul care a introdus REGES-ONLINE) pot continua temporar să trimită fișiere din aplicația Revisal:
- fie online,
- fie la ghișeul inspectoratului teritorial de muncă,
însă doar până la momentul înregistrării lor în REGES-ONLINE, fără a depăși termenul de 31.12.2025.
Abrogarea procedurilor vechi (Ordinul 1918/2011)
- Începând cu 31 decembrie 2025, se abrogă punctele 4–20 din anexa la Ordinul 1918/2011, care reglementau:
- procedura de obținere a parolei Revisal,
- transmiterea registrului în format electronic. Practic, de la 1 ianuarie 2026, Revisal încetează definitiv să mai fie folosit, fiind înlocuit integral de REGES-ONLINE.
Ordinul 2420/2025 privind modificarea Ordinului președintelui ANAF 1.699/2021 pentru aprobarea formularelor de înregistrare fiscală a contribuabililor şi a tipurilor de obligaţii fiscale care formează vectorul fiscal şi a Ordinului preşedintelui ANAF 631/2016 pentru aprobarea modelului şi conţinutului unor formulare de înregistrare/anulare a înregistrării în scopuri de TVA (MO 995/2025)
Sumar
Ordinul actualizează formularele fiscale de înregistrare, modificare și radiere fiscală, pentru a le alinia la noul plafon de scutire de TVA — 395.000 lei (în vigoare de la 1 septembrie 2025, conform art. 310 alin. (1) Cod fiscal, modificat prin OUG 22/2025).
Detalii
Formularele actualizate
Actualizarea vizează un set extins de formulare ANAF, utilizate de persoane juridice, fizice și nerezidenți: 010, 013, 015, 016, 020, 030, 040, 070, 700 și 093.
Noutăți pentru contribuabilii cu sediul în România (formulare 010, 016, 020, 040, 070, 700)
1. Terminologie actualizată
- Sintagma „urmează să atingă sau să depășească” se înlocuiește cu „urmează să depășească”.
- Sintagma „prin atingerea sau depășirea” se înlocuiește cu „prin depășirea”.
Actualizarea clarifică momentul efectiv al depășirii plafonului de scutire.
2. Eliminarea unor rânduri redundante
- Se elimină rândurile 1.4 și 1.8 privind situațiile de înregistrare în scopuri de TVA pentru operațiuni considerate efectuate în străinătate (art. 297 alin. (4) lit. b) și d) Cod fiscal).
3. Introducerea unui nou câmp: „Data depășirii plafonului”
- Se adaugă un rând nou pentru declararea datei exacte a depășirii plafonului de 395.000 lei, în baza căreia se stabilește data de la care devine valabilă înregistrarea în scopuri de TVA.
4. Corectarea retroactivă a datei înregistrării în scopuri de TVA
- Se introduce o opțiune nouă prin care contribuabilul deja înregistrat, care constată că a depășit plafonul mai devreme, poate solicita modificarea datei de înregistrare astfel încât aceasta să coincidă cu data depășirii plafonului (în baza art. 310 alin. (6²) Cod fiscal).
5. Certificatul de înregistrare TVA în format electronic
- Persoanele înregistrate în Spațiul Privat Virtual (SPV) vor primi certificatul de înregistrare în scopuri de TVA exclusiv în format electronic.
Noutăți pentru contribuabilii stabiliți în afara României (formulare 013, 015, 030, 093)
1. Nou rând privind înregistrarea după pierderea regimului de scutire (art. 310² CF)
- Se adaugă posibilitatea declarării înregistrării în scopuri de TVA după încetarea aplicării regimului de scutire pentru întreprinderi mici.
2. Opțiune pentru renunțarea la înregistrarea în scopuri de TVA
- Contribuabilii pot bifa un nou rând pentru a renunța la înregistrarea TVA și a aplica regimul de scutire prevăzut la art. 310² CF.
3. Clarificare pentru achiziții intracomunitare
- Se introduc rânduri suplimentare pentru persoanele impozabile nestabilite în România care aplică regimul de scutire și doresc înregistrarea în scopuri de TVA pentru achiziții intracomunitare, potrivit art. 317 CF.
Context fiscal
Ordinul transpune în formulare modificările din OG 22/2025, care a:
- majorat plafonul de scutire de TVA de la 300.000 lei la 395.000 lei, aplicabil din 1 septembrie 2025;
- implementat Directiva (UE) 2020/285, privind regimul special pentru întreprinderile mici;
- stabilit noi reguli pentru înregistrare, anulare și reînregistrare în scopuri de TVA.
Concluzii
Ordinul ANAF nr. 2420/2025:
- actualizează toate formularele de înregistrare fiscală și TVA, pentru a reflecta noul plafon de 395.000 lei;
- simplifică și digitalizează procesul de comunicare, prin includerea SPV ca unic canal electronic de transmitere a certificatelor;
- clarifică procedurile de înregistrare, renunțare și corectare a datei de înregistrare în scopuri de TVA, atât pentru firmele românești, cât și pentru nerezidenți.
Ordinul 2351/2025 privind modificarea anexei la Ordinul președintelui ANAF 3.775/2024 pentru aprobarea modelului şi conținutului formularului „Decont precompletat RO e-TVA” (MO 942/2025)
Sumar
Ordinul actualizează decontul precompletat de TVA – P300 ca urmare a modificărilor cotelor de TVA de la 1 august 2025.
Detalii
Reamintim că decontul precompletat este transmis de ANAF prin SPV până la data de 5 a lunii următoare termenului pentru depunerea decontului de TVA (D300).
Notificările de conformare pentru e-TVA se transmit online, de asemenea, până la data de 5 a lunii următoare termenului legal de depunere a decontului de TVA (dacă ANAF identifică diferențe semnificative între D300 și P300).
Contribuabilul are obligația ca în termen de 20 de zile de la primirea notificării să transmită rezultatul verificărilor privind diferențele comunicate de ANAF. Această obligație este suspendată până la 31 decembrie 2025, răspunsul fiind opțional.
Ordinul 2394/2025 privind modificarea anexei nr. 1 la Ordinul președintelui ANAF 6.234/2024 pentru aprobarea modelului şi conținutului formularului „Notificare de conformare RO e-TVA”, precum şi a procedurii de transmitere a notificării (MO 977/2025)
Ordinul actualizează Notificarea de conformare RO e-TVA ca urmare a modificărilor cotelor de TVA de la 1 august 2025.
Legea 153/2025 pentru modificarea Legii nr. 448/2006 privind protecţia şi promovarea drepturilor persoanelor cu handicap (MO 961/2025)
Sumar
Legea aduce modificări Legii 448/2006 privind protecția și promovarea drepturilor persoanelor cu handicap.
Detalii
Conform noilor prevederi, activitățile de vânzări si/sau intermedieri desfășurate de unitățile protejate înființate in cadrul organizațiilor persoanelor cu handicap se vor referi exclusiv la produse si/sau servicii realizate parțial sau integral prin activitatea proprie a persoanelor cu handicap angajate, si oferite de o alta unitate protejata autorizata potrivit legii.
Aceasta modificare are rolul de a garanta implicarea directa a persoanelor cu dizabilități in activitatea economica, consolidând misiunea sociala a unităților protejate.
Controlul respectării acestor dispoziții va fi efectuat de organele fiscale din cadrul ANAF.
Legea 164/2025 pentru aprobarea OUG 123/2022 privind modificarea Legii 129/2019 pentru prevenirea şi combaterea spălării banilor şi finanțării terorismului, precum şi pentru modificarea şi completarea unor acte normative (MO 978/2025)
Sumar
Legea aprobă OUG 123/2022 și introduce noi obligații în materia prevenirii spălării banilor și transparenței beneficiarilor reali, în special pentru fiducii și institutele naționale de cercetare-dezvoltare.
Detalii
Scopul noii legi este extinderea obligațiilor de declarare a beneficiarilor reali la noi tipuri de structuri juridice (fiducii și construcții similare), consolidarea competențelor ANAF și creșterea transparenței.
Introducerea articolului 57¹ în Legea 129/2019 – Declarația privind beneficiarul real al fiduciei
Se creează un nou articol, art. 57¹, care introduce o procedură distinctă pentru transparența fiduciei și a structurilor juridice similare.
Obligații principale:
Fiduciarii (sau persoanele cu rol echivalent într-o construcție juridică similară) trebuie să declare:
- informații corecte și complete despre beneficiarul real;
- declarația se depune la înregistrarea contractului de fiducie, către ANAF, pentru înscrierea în Registrul beneficiarilor reali al fiduciilor (art. 19 alin. (5) lit. c) din Legea 129/2019).
Termene și sancțiuni:
- Nedeclararea informațiilor conduce la neînregistrarea contractului de fiducie de către ANAF.
- Modificarea ulterioară a informațiilor trebuie declarată în 30 de zile de la apariția modificării.
- Nedeclararea / neactualizarea informațiilor reprezintă contravenție, sancționată cu amendă între 5.000 – 10.000 lei.
- Dacă în 30 de zile de la procesul-verbal nu se actualizează datele → radierea din oficiu a fiduciei sau a construcției juridice similare din registrul ANAF.
- Procedura de radiere va fi stabilită prin ordin al președintelui ANAF.
- Constatarea și aplicarea sancțiunilor: organele fiscale ale ANAF și unitățile subordonate.
Termen de conformare pentru structurile existente (Art. II)
- Fiduciarii existenți (sau echivalentul lor în structuri similare) care nu au declarat sau actualizat datele beneficiarului real trebuie:
- să depună declarația în termen de 90 de zile de la intrarea în vigoare a legii;
- altfel, riscă amendă 5.000 – 10.000 lei și ulterior radierea din oficiu.
Introducerea obligației pentru institutele naționale de cercetare-dezvoltare
- Aceste entități devin expres obligate să depună declarația privind beneficiarul real:
- la înmatriculare și la fiecare modificare;
- iar institutele deja înregistrate trebuie să depună declarația în 90 de zile de la intrarea în vigoare a legii.
Această modificare extinde aria de aplicare a legislației privind transparența beneficiarilor reali și asupra instituțiilor publice de cercetare-dezvoltare, până acum exceptate în practică.
Autorități competente
- Agenția Națională de Administrare Fiscală (ANAF) devine principalul actor administrativ pentru:
- gestionarea registrului fiduciarilor și beneficiarilor reali ai fiduciei;
- verificarea conformării și aplicarea sancțiunilor;
- radierea structurilor neconforme.
Concluzii
Legea 164/2025:
- transformă ANAF în autoritate de control și registru pentru fiducii și structuri juridice similare;
- introduce sancțiuni clare și chiar radierea din oficiu în caz de neconformare;
- extinde obligația de declarare a beneficiarilor reali la institutele naționale de cercetare-dezvoltare;
- consolidează alinierea României la standardele UE privind transparența proprietății efective (Directiva (UE) 2015/849 și modificările sale).
Legea 149/2025 pentru completarea art. 118^1 din Legea nr. 53/2003 – Codul muncii (MO 936/2025)
Sumar
Legea completează art. 118¹ din Codul muncii extinzând drepturile privind munca la domiciliu sau telemuncă pentru părinții care au copii în întreținere încadrați în grad de handicap.
Detalii
Legea 149/2025 are un caracter social și de protecție a familiei, vizând:
- sprijinirea părinților care îngrijesc copii cu handicap;
- facilitarea echilibrului între viața profesională și cea familială;
- recunoașterea unor situații speciale (familii cu gemeni/tripleți).
Principalele modificări:
Dreptul la telemuncă pentru părinții copiilor cu handicap
- Salariații care au în întreținere copii cu handicap, până la 18 ani, beneficiază de 8 zile pe lună de muncă la domiciliu sau în regim de telemuncă.
- Excepție: dacă natura sau specificul activității nu permite lucrul în astfel de condiții.
- Se aplică în condițiile Legii nr. 81/2018 privind reglementarea activității de telemuncă.
Drept suplimentar pentru mai mulți copii cu handicap
- Dacă salariatul are doi sau mai mulți copii cu handicap, se acordă suplimentar câte 2 zile pe lună de telemuncă pentru fiecare copil în plus.
Extinderea dreptului la părinții de gemeni/tripleți
- Dreptul se aplică și părinților care au în întreținere gemeni, tripleți sau multipleți (până la 18 ani), chiar dacă nu sunt încadrați în grad de handicap.
Documente necesare
- Cererea de telemuncă trebuie însoțită, după caz, de certificatul de încadrare în grad de handicap al copilului, emis potrivit legii.
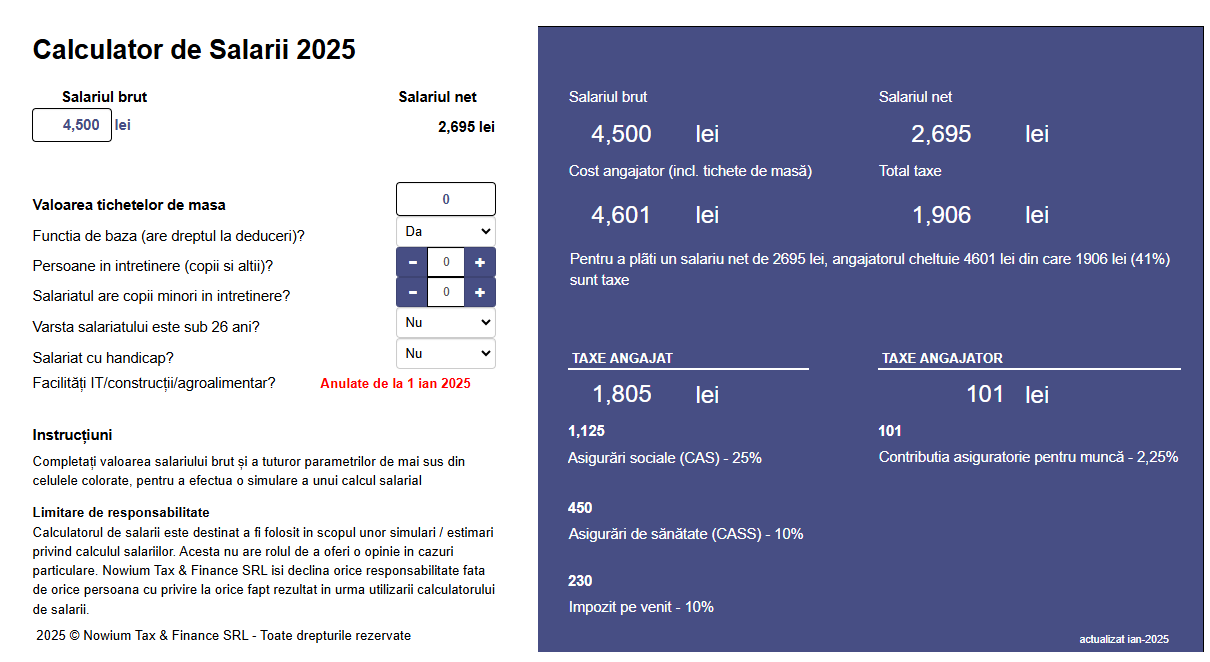
Descoperiți Calculatorul de Salarii pe site-ul Nowium
Un instrument gratuit și util pentru calculul salariilor, care permite diverse scenarii de calcul, actualizat conform ultimelor modificări legislative
https://nowium.com/calculator-de-salarii/
Ordinul 1574/3246/2025 privind stabilirea valorii sumei indexate care se acordă sub formă de tichete culturale pentru semestrul II al anului 2025 (MO 900/2025)
Ordinul actualizează valoarea sumei care se acordă lunar, respectiv ocazional, sub formă de tichete culturale la maximum 240 lei/lună, respectiv la maximum 470 de lei/eveniment. Noua valoare se aplică în perioada octombrie 2025 – martie 2026.
Anterior valoarea tichetelor culturale era de maximum 220 de lei/lună, respectiv de maximum 450 de lei/eveniment.
Ordinul 1602/2007/2025 privind stabilirea valorii sumei lunare indexate care se acordă sub formă de tichete de creșă pentru semestrul II al anului 2025 (MO 899/2025)
Ordinul actualizează valoarea tichetelor de creșă.
Începând cu luna octombrie 2025, valoarea sumei lunare care se acordă sub formă de tichete de creșă este de 710 lei (anterior 670 lei).
Noul plafon se aplică până la 31 martie 2026.
Legea 169/2025 privind ratificarea Convenţiei dintre România şi Regatul Unit al Marii Britanii şi Irlandei de Nord pentru eliminarea dublei impuneri cu privire la impozitele pe venit şi pe câştiguri de capital şi prevenirea evaziunii fiscale şi a evitării plăţii impozitelor şi a Protocolului la convenţie, semnate la Londra la 13 noiembrie 2024 (MO 996/2025)
Legea ratifică Convenţia dintre România şi Regatul Unit al Marii Britanii şi Irlandei de Nord pentru eliminarea dublei impuneri cu privire la impozitele pe venit şi pe câştiguri de capital şi prevenirea evaziunii fiscale şi a evitării plăţii impozitelor şi Protocolul la convenţie, semnate la Londra la 13 noiembrie 2024.
Conform art. 28 din Convenție, aceasta produce efecte în România de la 1 ianuarie 2026.
Legea 170/2025 privind ratificarea Convenţiei dintre România şi Principatul Andorra pentru eliminarea dublei impuneri cu privire la impozitele pe venit şi pe capital şi prevenirea evaziunii fiscale şi a evitării plăţii impozitelor şi a Protocolului la convenţie, semnate la New York la 27 septembrie 2024 (MO 996/2025)
Se ratifică Convenția dintre România şi Principatul Andorra pentru eliminarea dublei impuneri cu privire la impozitele pe venit şi pe capital şi prevenirea evaziunii fiscale şi a evitării plăţii impozitelor şi Protocolul la convenţie.
Conform art. 28 din Convenție, aceasta produce efecte în România de la 1 ianuarie 2026.
Ordinul 1334/1600/2025 privind completarea Clasificării ocupaţiilor din România – nivel de ocupaţie (şase caractere), aprobată prin Ordinul ministrului muncii, familiei şi protecţiei sociale şi al preşedintelui Institutului Naţional de Statistică nr. 1.832/856/2011 (MO 912/2025)
Cursurile valutare de închidere ale lunii octombrie 2025
Cursurile valutare comunicate de BNR care sunt folosite la închiderea lunii octombrie 2025 pentru evaluarea elementelor monetare de activ și de pasiv exprimate în valută (disponibilități bănești, creanțe, datorii), cât și pentru evaluarea creanțelor și datoriilor exprimate în lei, a căror decontare se face în funcție de cursul unei valute sunt:
1 EUR = 5,0851 RON; 1 USD = 4,3947 RON; 1 CHF = 5,4787 RON; 1 GBP = 5,7713 RON
Vă reamintim că în secțiunea „Resurse” a site-ului nostru găsiți un utilitar Excel prin care cursurile valutare sunt preluate automat de pe site-ul BNR si sunt alocate pe fiecare zi de valabilitate, conform regulilor contabile. Astfel, cursul valutar comunicat de BNR in ziua N va fi afișat pe datele de valabilitate N+1…N+2….pana la următoarea ședință valutară.
Cursul de închidere de lună este cursul valutar comunicat în ultima ședință valutară a lunii respective.
Indicatori sociali 2025
Impozite și contribuții 2025 pentru activități dependente | Angajator și beneficiar (pentru activități considerate dependente) (cota %) | Angajat și prestator de activități dependente (cota %) |
Contribuția pentru asigurări sociale (pensie) | - Nu se datorează pentru condiții normale de muncă - 4% pentru condiții deosebite de muncă - 8 % pentru condiții speciale de muncă | 25% |
Contribuția la fondul de asigurări sociale de sănătate (calculată la venitul brut) | Nu se datorează | 10% |
Impozitul pe venit | 10% | |
Contribuția asiguratorie pentru muncă (CAM) | 2,25% | |
Fondul pentru neangajarea de persoane cu handicap (pentru angajatorii care au peste 50 salariați) | 4 x salarii minime pe economie la fiecare 100 de salariați | |
Valoarea unui tichet de masă impozabil în sensul impozitului pe venit | max. 40,18 lei | |
Salariul minim pe economie (brut) | -> 4.050 lei (începând cu 1 ianuarie 2025) -> 4.582 lei pentru angajații din domeniul construcțiilor -> 4.050 lei pentru angajații din sectorul agricol şi industria alimentară (începând cu veniturile lunii ianuarie 2025) | |
Diurnă (în țară) Pentru angajații instituțiilor publice Pentru angajații din sectorul privat | 23 lei 57,5 lei | |
Începând cu veniturile aferente lunii ianuarie 2025, au fost eliminate facilitățile fiscale acordate angajaților ce lucrează în sectorul IT, construcții, agricultură și industria alimentară. | ||
