Newsletter nr. 11 – noiembrie 2025
Accesează varianta tip revistă a acestui Newsletter în format pdf: Română sau Engleză
Cuprins
- Procedurile pentru aplicarea regimului special de scutire de TVA pentru întreprinderile mici, atât pentru societăți din România în alte state UE, respectiv pentru societăți din alte state UE în România (Ordinul 2509/2025)
- Modificări cu privire la scoaterea din evidența cazierului fiscal (Legea 179/2025)
- Noua procedură de înregistrare fiscală din oficiu sau la cererea altei autorităţi care administrează creanţe fiscale (Ordinul 2430/2025)
- Noi măsuri de eficientizare a achitării amenzilor contravenționale (HG 923/2025)
- Crearea contului unic pentru încasarea tuturor amenzilor contravenționale aplicate persoanelor fizice (Ordinul 1823/2025)
- Cursurile valutare de închidere ale lunii noiembrie 2025
- Indicatori sociali
Ordinul 2509/2025 privind aprobarea Procedurii de aplicare a regulilor prevăzute la art. 310^1 din Codul fiscal, pentru persoanele impozabile cu sediul activității economice în România care aplică regimul special de scutire pentru întreprinderile mici în alte state membre, a Procedurii de aplicare a regimului special de scutire pentru întreprinderile mici aplicat în România de persoane impozabile cu sediul activităţii economice în alte state membre, prevăzut la art. 310^2 din Codul fiscal, precum şi a modelului şi conţinutului unor formulare (MO 1067/2025)
Sumar
Ordinul reglementează procedurile pentru aplicarea regimului special de scutire de TVA pentru întreprinderile mici, în contextul modificărilor aduse de Directiva (UE) 2020/285.
Detalii
Concret:
- Pentru societățile din România: stabilește procedura prin care persoanele impozabile cu sediul activității economice în România pot aplica regimul special de scutire pentru întreprinderile mici în alte state membre UE (art. 310^1 Cod fiscal).
- Pentru societățile din alte state membre: reglementează procedura prin care persoanele impozabile stabilite în alt stat membru pot aplica regimul special de scutire pentru livrări/prestări efectuate în România (art. 310^2 Cod fiscal).
- Include modele și conținutul formularelor necesare (decizii, notificări, înștiințări) pentru gestionarea acestui regim.
1. Procedura pentru persoanele impozabile stabilite în România care aplică regimul special de scutire în alte state membre (art. 310^1 din Codul fiscal)
Aplicarea regimului se realizează în baza unei Notificări prealabile transmise electronic către organul fiscal competent, care include datele de identificare ale contribuabilului, statele membre vizate, respectiv estimările valorice ale operațiunilor.
Notificarea poate fi actualizată ori de câte ori intervin modificări relevante, inclusiv pentru extinderea sau încetarea aplicării regimului în statele membre declarate.
Notificarea face obiectul unei decizii de aprobare sau respingere, comunicată atât contribuabilului, cât și statelor membre implicate, prin intermediul sistemului informatic european de administrare.
Contribuabilii sunt obligați să respecte plafonul anual aplicabil scutirii în statul membru vizat, care reprezintă limita valorică a livrărilor de bunuri și/sau prestărilor de servicii scutite, echivalentul 100.000 euro/an, conform legislației UE.
Contribuabilii sunt obligați să raporteze periodic, de regulă trimestrial, valoarea totală a livrărilor și/sau prestărilor de servicii efectuate în statele membre în care se aplică regimul special, conform structurii și formatului european.
Valorile se raportează în euro, folosind cursul de schimb în vigoare în prima zi a anului calendaristic. Conversia se efectuează prin aplicarea cursului de schimb publicat de Banca Centrală Europeană pentru ziua respectivă sau, în cazul în care acesta nu este publicat în acea zi, în următoarea zi de publicare.
Aplicarea regimului poate înceta la depășirea plafonului, la nerespectarea condițiilor legale sau la solicitarea contribuabilului, iar încetarea se comunică prin decizia organelor fiscale notificată statelor membre în cauză.
Demersurile se administrează printr-o platformă informatică europeană, iar toate formularele și datele se transmit electronic prin sistemul Centrul Naţional pentru Informaţii Financiare al Ministerului Finanțelor.
2. Procedura pentru persoanele impozabile stabilite în alte state membre care aplică regimul special de scutire în România (art. 310^2 din Codul Fiscal)
Obligația de notificare revine statului membru de stabilire al contribuabilului, care transmite electronic către ANAF notificarea privind intenția de aplicare a regimului în România, inclusiv informațiile privind plafonul anual de scutire de TVA, care în România este de 395.000 lei, și încadrarea contribuabilului în categoria întreprinderilor mici.
ANAF verifică respectarea condițiilor prevăzute de legislația națională și emite o decizie de aprobare sau respingere, comunicată atât contribuabilului, prin statul membru de stabilire, cât și autorităților fiscale din acel stat.
Contribuabilul nerezident trebuie să respecte plafonul anual aplicabil în România și să raporteze periodic operațiunile efectuate pe teritoriul României, de regulă trimestrial, conform formatului standardizat european.
Aplicarea regimului poate înceta la depășirea plafonului, la pierderea eligibilității sau la retragerea notificării de către statul membru de stabilire, iar ANAF va emite o decizie de încetare comunicată contribuabilului și autorităților fiscale din statul membru.
Notificări și raportări
Ordinul aprobă structura Notificării prealabile privind aplicarea regimului special de scutire în alte state membre ale Uniunii Europene, prin care persoanele impozabile din România își îndeplinesc obligațiile declarative prevăzute la art. 310^1 din Codul fiscal. De asemenea, a fost stabilită structura Raportului privind valoarea totală a livrărilor și/sau prestărilor de servicii efectuate de persoanele impozabile care aplică regimul în alte state membre, raport care acoperă obligațiile declarate la art. 310^1 din Codul Fiscal.
Pentru aplicarea regimului special de scutire în România de către persoanele impozabile stabilite în alte state membre, în conformitate cu art. 310^2 din Codul fiscal, a fost aprobat și modelul deciziei prin care organul fiscal comunică fie respingerea solicitării de aplicare a regimului, fie încetarea acestuia pe teritoriul României.
Legea 179/2025 pentru modificarea art. 6 alin. (1) lit. h) din OG 39/2015 privind cazierul fiscal (MO 1025/2025)
Sumar
Legea modifică regula privind data scoaterii din evidența cazierului fiscal pentru contribuabilii declarați inactivi și ulterior reactivați.
Detalii
Noua regulă introdusă prin lege:
1. Dacă contribuabilul a fost declarat inactiv pentru motivele prevăzute la art. 92 alin. (1) lit. a), e)-g) din Codul de procedură fiscală, atunci:
- data scoaterii din cazierul fiscal este chiar data reactivării.
2. Dacă inactivitatea a fost stabilită pentru motivele prevăzute la art. 92 alin. (1) lit. b) și c) (ex.: sediu declarat fictiv, lipsa organelor statutare declarate la ONRC):
- scoaterea din cazier se face după 3 luni de la data reactivării.
3. Regula se aplică nu doar contribuabilului, ci și reprezentanților legali sau reprezentanților desemnați (care preiau răspunderea fiscală).
În concluzie, Legea 179/2025 clarifică momentul eliminării din cazierul fiscal după reactivarea unui contribuabil, diferențiind între cauzele de inactivitate și introducând un termen de 3 luni pentru anumite situații mai grave.
Ordinul 2430/2025 pentru aprobarea Procedurii de înregistrare fiscală, din oficiu sau la cererea altei autorități care administrează creanțe fiscale, a unui subiect de drept fiscal care nu și-a îndeplinit obligația de înregistrare fiscală, potrivit legii (MO 1023/2025)
Sumar
Ordinul aprobă noua procedură de înregistrare fiscală din oficiu sau la cererea altei autorităţi care administrează creanţe fiscale, a unui subiect de drept fiscal care nu şi-a îndeplinit obligaţia de înregistrare fiscală.
Detalii
Menționăm principalele modificări aduse:
- Clarificarea atribuțiilor organului fiscal central competent în funcție de tipul contribuabilului (inclusiv pentru persoanele fizice care desfășoară activități economice independente sau profesii libere);
- Introducerea obligațivității autorităţilor locale de a transmite sesizări despre contribuabilii nerezidenţi cu bunuri/terenuri/mijloace de transport în România în vederea înregistrării fiscale;
- Definirea de proceduri pentru înregistrarea fiscală la cererea altor autorităţi care administrează creanţe fiscale, cu documentaţie specială;
- Clarificări privind procedura de notificare, audiere, emitere a referatului, deciziei şi comunicării, inclusiv termene şi arhivarea specifică a actelor.
Inițierea procedurii de înregistrare fiscală din oficiu de către ANAF presupune notificarea prealabilă a contribuabililor vizați. Prin excepţie, notificarea nu se emite:
a) în cazul solicitărilor formulate de organele de control fiscal, pe baza constatărilor cuprinse în acte administrativ-fiscale rămase definitive prin neexercitarea căilor de atac prevăzute de lege sau prin hotărâre judecătorească definitivă;
b) în cazul în care înregistrarea fiscală a contribuabilului are la bază hotărâri judecătoreşti definitive.
Prin intermediul notificării, aceștia beneficiază de dreptul de a fi ascultați înainte ca înregistrarea efectivă să fie realizată.
După primirea notificării, contribuabilii au la dispoziție un termen de 5 zile pentru a se prezenta la audiere și pentru dovedi că nu au obligația de a se înregistra fiscal. În cazul contribuabililor care, ca urmare a notificării, au refuzat explicit să se prezinte la termenul stabilit de organul fiscal, prin renunţarea în scris la dreptul de a fi ascultat, audierea se consideră îndeplinită. Totuși, autoritățile fiscale transmit o a doua notificare, oferind astfel o nouă posibilitate de exercitare a dreptului de a fi ascultat, în situația în care contribuabilii:
a) nu au depus declaraţia de înregistrare fiscală;
b) nu şi-au exercitat dreptul de a fi ascultaţi în procedura audierii;
c) nu au refuzat explicit să se prezinte la termenul stabilit de organul fiscal pentru desfăşurarea audierii.
Dacă, în urma notificării, contribuabilii iau la cunoștință obligația și depun declarația de înregistrare fiscală din proprie inițiativă, evită continuarea procedurii din oficiu.
În absența unui raspuns din partea contribuabilului sau, în situația în care, în cadrul audierii, nu sunt prezentate argumente clare care să justifice neînregistrarea, ANAF va continua procedura și va finaliza înregistrarea fiscală. În acest caz, decizia de înregistrare fiscală este emisă și comunicată contribuabilului, împreună cu certificatul de înregistrare fiscală. Odată cu înregistrarea fiscală din oficiu a contribuabilului se aplică şi sancțiunile pentru nedepunerea la termenele prevăzute de lege a declaraţiei de înregistrare fiscală, conform prevederilor legale în vigoare.
Hotărârea 923/2025 pentru aprobarea Normelor de aplicare a prevederilor Legii nr. 203/2018 privind măsuri de eficientizare a achitării amenzilor contravenționale (MO 1014/2025)
Sumar
Hotărârea aprobă Normele de aplicare a prevederilor Legii nr. 203/2018 privind măsuri de eficientizare a achitării amenzilor contravenționale.
Normele se aplică, în sistem-pilot, amenzilor contravenționale la regimul circulației pe drumurile publice aplicate conducătorilor de autovehicule.
Detalii
Normele detaliază:
- modul de emitere și transmitere a titlurilor de creanță electronice;
- procedurile de plată în contul unic al amenzilor;
- fluxurile informatice între autorități (Ministerul Afacerilor Interne „MAI” – Ministerul Finanțelor „MF” – Unități Administrativ-Teritoriale „UAT”-uri)0;
- utilizarea seriei de evidență unică a proceselor-verbale.
Principalele prevederi
Titlurile de creanță electronice
Sunt emise de autoritățile care au implementat:
- seria de evidență unică,
- transmiterea electronică a datelor către Ministerul Finanțelor („MF”).
Aceste titluri sunt transmise zilnic către MF, care le redistribuie ulterior către autoritățile fiscale locale sau către administrația fiscală pentru nerezidenți.
Modalități de plată a amenzilor
Amenzile se achită exclusiv în contul unic (50.09.01 sau IBAN RO76TREZ999500901XXXXXXX), prin:
- virament bancar, internet banking, mobile banking;
- contul tranzitoriu al MF deschis la bănci comerciale;
- numerar sau POS la Trezoreria Statului;
- numerar la casieriile fiscale locale;
- plăți cu cardul prin www.ghiseul.ro;
- POS-urile de la sediile organelor fiscale locale.
Plata poate fi efectuată de contravenient sau de orice altă persoană fizică.
Reguli privind completarea documentelor de plată
Documentele trebuie să includă obligatoriu:
- seria de evidență unică a procesului-verbal (la „Număr de evidență a plății”),
- CNP-ul contravenientului sau codul generic 8609468 pentru persoanele fără CNP,
- contul unic,
- suma și data plății.
Ministerul Finanțelor poate restitui sumele dacă datele esențiale sunt completate greșit (CNP eronat, lipsa seriei etc.).
Distribuirea sumelor încasate
MF virează sumele:
- către UAT-ul de domiciliu al contravenientului (pentru persoane cu domiciliu în România),
- către bugetul de stat (pentru nerezidenți sau persoane cu domiciliu necunoscut).
Termen: maximum 2 zile lucrătoare de la încasare.
Rolul autorităților fiscale locale
După primirea informațiilor de la MF, autoritatea fiscală locală:
- înregistrează titlurile de creanță;
- înregistrează și stinge plățile în evidența fiscală;
- declanșează executarea silită pentru titlurile devenite executorii și neplătite;
- gestionează situațiile în care contravenientul și-a schimbat domiciliul sau a plătit într-o altă UAT.
Conținutul procesului-verbal
Procesul-verbal:
- include toate informațiile obligatorii prevăzute de OG 2/2001,
- include elemente pentru facilitarea plății (QR code, cod de bare etc.),
- poate organiza informațiile în secțiuni distincte pentru claritate.
În concluzie, hotărârea pune în aplicare o reformă tehnică esențială a mecanismului de plată, evidență și distribuire a amenzilor contravenționale, prin:
- digitalizarea integrală a fluxurilor;
- unificarea plăților într-un cont unic;
- automatizarea transmiterii și urmăririi titlurilor de creanță;
- standardizarea proceselor-verbale printr-o serie unică națională;
- stabilirea unui flux clar între MAI, MF și autoritățile locale.
Sistemul se aplică inițial în regim pilot pentru amenzile rutiere date de MAI.
Ordinul 1823/2025 privind deschiderea contului unic pentru achitarea amenzilor contravenționale aplicate persoanelor fizice potrivit prevederilor Legii nr. 203/2018 privind măsuri de eficientizare a achitării amenzilor contravenționale (MO 1043/2025)
Sumar
Ordinul reglementează deschiderea și utilizarea contului unic 50.09.01 pentru încasarea tuturor amenzilor contravenționale aplicate persoanelor fizice în sistemul prevăzut de Legea 203/2018.
Acest cont unic funcționează la:
- Trezoreria Operativă Centrală, și
- unitățile teritoriale ale Trezoreriei Statului.
Detalii
Contul se folosește pentru încasarea amenzilor aplicate de agenții autorităților care emit titluri de creanță electronice (cele ce au implementat seria de evidență unică și transmiterea informatică a datelor).
Contul 50.09.01 este deschis cu coduri fiscale diferite în funcție de cine încasează suma:
a) La Trezoreria Operativă Centrală – cu C.I.F. al Trezoreriei Statului
Pentru sumele achitate prin:
- virament bancar / cont tranzitoriu MF,
- mandat poștal,
- sume virate de unitățile teritoriale ale Trezoreriei (numerar / POS),
- sume transferate de UAT pentru persoane fără domiciliu pe raza lor.
b) La unitățile teritoriale ale Trezoreriei Statului – cu C.I.F. al Trezoreriei Statului
Pentru sumele încasate direct la ghișeele Trezoreriei:
- numerar,
- POS.
c) La unitățile teritoriale ale Trezoreriei Statului – cu C.I.F. al UAT-ului
Pentru sumele încasate direct de UAT (primării), prin:
- casierii,
- ghiseul.ro,
- POS sau aplicații electronice.
Virarea sumelor colectate local
Unitățile teritoriale ale Trezoreriei virează către Trezoreria Operativă Centrală sumele colectate potrivit lit. b).
Distribuirea sumelor încasate
Sumele ajunse în contul unic al MF se redistribuie astfel:
a) Pentru persoane fizice cu domiciliul în România
În bugetul local al UAT-ului de domiciliu al contravenientului, în contul 21.A.35.01.02
„Venituri din amenzi și alte sancțiuni aplicate de către alte instituții de specialitate”.
b) Pentru persoane fizice fără domiciliu în România / domiciliu necunoscut
În bugetul de stat, în contul 20.A.35.01.03 „Venituri din amenzi aplicate persoanelor nerezidente”, deschis la ATCP București.
Concluzie
Ordinul 1823/2025:
- instituie noul cont unic 50.09.01 pentru toate amenzile contravenționale ale persoanelor fizice gestionate electronic,
- stabilește modul de codificare fiscală a contului, în funcție de instituția care încasează,
- reglementează fluxul de distribuire a sumelor către bugetele locale sau către bugetul de stat,
- definește structura IBAN folosită național,
- actualizează practica prin abrogarea vechiului ordin din 2018.
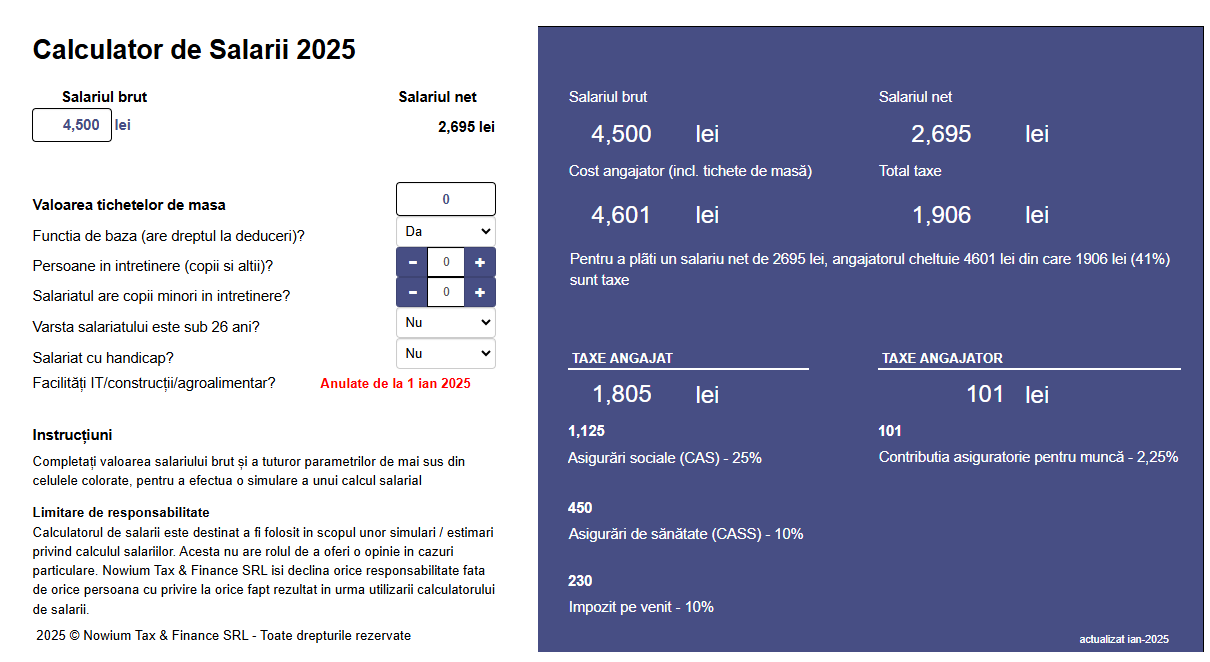
Descoperiți Calculatorul de Salarii pe site-ul Nowium
Un instrument gratuit și util pentru calculul salariilor, care permite diverse scenarii de calcul, actualizat conform ultimelor modificări legislative
https://nowium.com/calculator-de-salarii/
Cursurile valutare de închidere ale lunii noiembrie 2025
Cursurile valutare comunicate de BNR care sunt folosite la închiderea lunii noiembrie 2025 pentru evaluarea elementelor monetare de activ și de pasiv exprimate în valută (disponibilități bănești, creanțe, datorii), cât și pentru evaluarea creanțelor și datoriilor exprimate în lei, a căror decontare se face în funcție de cursul unei valute sunt:
1 EUR = 5,0906 RON; 1 USD = 4,4036 RON; 1 CHF = 5,4594 RON; 1 GBP = 5,8158 RON
Vă reamintim că în secțiunea „Resurse” a site-ului nostru găsiți un utilitar Excel prin care cursurile valutare sunt preluate automat de pe site-ul BNR si sunt alocate pe fiecare zi de valabilitate, conform regulilor contabile. Astfel, cursul valutar comunicat de BNR in ziua N va fi afișat pe datele de valabilitate N+1…N+2….pana la următoarea ședință valutară.
Cursul de închidere de lună este cursul valutar comunicat în ultima ședință valutară a lunii respective.
Indicatori sociali 2025
Impozite și contribuții 2025 pentru activități dependente | Angajator și beneficiar (pentru activități considerate dependente) (cota %) | Angajat și prestator de activități dependente (cota %) |
Contribuția pentru asigurări sociale (pensie) | - Nu se datorează pentru condiții normale de muncă - 4% pentru condiții deosebite de muncă - 8 % pentru condiții speciale de muncă | 25% |
Contribuția la fondul de asigurări sociale de sănătate (calculată la venitul brut) | Nu se datorează | 10% |
Impozitul pe venit | 10% | |
Contribuția asiguratorie pentru muncă (CAM) | 2,25% | |
Fondul pentru neangajarea de persoane cu handicap (pentru angajatorii care au peste 50 salariați) | 4 x salarii minime pe economie la fiecare 100 de salariați | |
Valoarea unui tichet de masă impozabil în sensul impozitului pe venit | max. 40,18 lei | |
Salariul minim pe economie (brut) | -> 4.050 lei (începând cu 1 ianuarie 2025) -> 4.582 lei pentru angajații din domeniul construcțiilor -> 4.050 lei pentru angajații din sectorul agricol şi industria alimentară (începând cu veniturile lunii ianuarie 2025) | |
Diurnă (în țară) Pentru angajații instituțiilor publice Pentru angajații din sectorul privat | 23 lei 57,5 lei | |
Începând cu veniturile aferente lunii ianuarie 2025, au fost eliminate facilitățile fiscale acordate angajaților ce lucrează în sectorul IT, construcții, agricultură și industria alimentară. | ||
