Newsletter nr. 12 – decembrie 2025
Accesează varianta tip revistă a acestui Newsletter în format pdf: Română sau Engleză
Cuprins
- Pachetul 2 de măsuri fiscale a fost publicat (Legea 239/2025) și deja modificat (OUG 78/2025)
- Ordonanța „trenuleț” specifică finalului de an aduce noi schimbări fiscale (OUG 89/2025)
- Noutăți privind accizele și suspendarea sancțiunilor pentru neincluderea codului QR pe bonul fiscal (OUG 68/2025)
- Noi raportări anuale către ANAF ce vizează furnizorii de servicii de criptoactive (OUG 71/2025)
- Noua declarație unică ce se va folosi pentru 2025 (Ordinul 2736/2025)
- Actualizarea procedurilor de înregistrare în scopuri de TVA (Ordinul 2633/2025)
- Actualizarea valorilor tichetelor de masă și de creșă (Legea 201/2025)
- Modificări ale legislației privind internshipul (Legea 209/2025)
- Alte noutăți fiscale
- Cursurile valutare de închidere ale anului 2025
- Indicatori sociali
Nowium Audit & Assurance
Nowium își extinde portofoliul de servicii prin lansarea diviziei de Audit & Assurance, dedicată companiilor care au nevoie de siguranță, rigoare și claritate în raportarea financiară. Oferim servicii de audit financiar și audit intern, realizate în conformitate cu standardele profesionale aplicabile, cu focus pe credibilitatea informațiilor financiare și gestionarea riscurilor.
Prin această nouă divizie, sprijinim managementul și acționarii în luarea unor decizii bine fundamentate, într-un mediu economic și legislativ tot mai complex.
👉 Descoperă serviciile de Audit & Assurance Nowium:
Legea 239/2025 privind stabilirea unor măsuri de redresare și eficientizare a resurselor publice și pentru modificarea și completarea unor acte normative (MO 1160/2025)
Sumar
Legea, cunoscută ca „Pachetul 2” de măsuri legislative, inițiată încă din luna august, a fost adoptată în cursul lunii decembrie după ce a trecut de filtrul Curții Constituționale. Cu toate acestea, la scurt timp, au fost aduse modificări prin OUG 78/2025, prezentată mai jos.
Detalii
Prezentăm în continuare principalele noutăți și modificări aduse de pachetul 2 de măsuri fiscale.
IMPOZITUL PE PROFIT
Limitarea de 1% a deductibilității cheltuielilor aferente drepturilor de proprietate intelectuală, serviciilor de management și consultanță
(Later edit: limitarea a fost abrogată ulterior prin OG 6/2026 care a menționat că „Pentru contribuabilii plătitori de impozit pe profit, cheltuielile care au intrat sub incidenţa art. 251 din Codul Fiscal , urmează regimul deductibilităţii stabilit de art. 25 din Codul Fiscal pentru determinarea rezultatului fiscal începând cu trimestrul I al anului 2026, respectiv pentru determinarea rezultatului fiscal al anului 2026 în cazul contribuabililor care aplică sistemul anual de declarare şi plată a impozitului pe profit.”)
Contribuabilii a căror cifră de afaceri din anul precedent este mai mică sau egală cu 50 milioane euro (deci cei care nu aplică IMCA) consideră deductibile cheltuielile aferente drepturilor de proprietate intelectuală, cheltuielile de management și consultanță, efectuate în legătură cu entități afiliate care nu sunt înființate sau constituite în România și nici nu au locul conducerii efective pe teritoriul României, în limita a 1% din totalul cheltuielilor înregistrate.
Excepții! Cheltuielile cu drepturi de proprietate intelectuală, management, consultanță, ca urmare a unor tranzacții cu entități afiliate care nu sunt înființate/constituite şi nu au locul conducerii efective în România care se capitalizează în valoarea imobilizărilor corporale şi necorporale, precum și cele pentru obținerea mărcilor, desenelor şi modelelor industriale, drepturilor de autor şi altele asemenea, înregistrate în România.
Cum se calculează limitarea
- Se calculează procentul acestor cheltuieli în total cheltuieli pentru anul 2024, considerat an de referință;
- Cheltuielile exceptate menționate mai sus nu se iau în calcul la determinarea ponderii;
- Dacă procentul pentru anul 2024 depășește 1%, atunci în anul 2026 se va limita deductibilitatea acestor cheltuieli la 1% din total cheltuieli.
Cine nu aplică limitarea
- contribuabilii organizații fără scop lucrativ (ONG-uri, sindicate, etc) – definiți de art. 15 Cod fiscal;
- contribuabilii supuși IMCA, adică cei care au venituri peste 50 milioane euro,
- instituțiile de credit, respectiv persoanele juridice române și sucursalele din România ale instituțiilor de credit străine,
- contribuabilii care dețin un acord de preț în avans.
Contribuabilii înfiinţaţi în cursul unui an fiscal, pentru anul fiscal al înfiinţării, aplică prevederile la sfârşitul anului fiscal de calcul, în baza evidenţei contabile aferente respectivului an. Mai mult se aplică şi contribuabililor înfiinţaţi în cursul anului 2025/anului fiscal modificat care începe în anul 2025, pentru determinarea rezultatului fiscal al anului fiscal 2026/anului fiscal modificat care începe în anul 2026.
Prevederile menționate mai sus se aplică și de către grupul fiscal, aplicându-se în mod corespunzător de către membri, în funcţie de situaţia individuală.
Începând cu anul fiscal 2027 se vor avea în vedere pentru limitarea deductibilității cheltuielile în relația cu entitățile afiliate definite conform reglementărilor fiscale, valoarea lor urmând a fi declarată într-o declarație specială ce va fi aprobată prin Ordin al ANAF. De asemenea, dacă pentru aceste cheltuieli se solicită un acord de preț în avans în 2027 nu se va aplica limitarea de deductibilitate de la data solicitării emiterii acordului de preț în avans, însă dacă acesta se respinge, impozitul trebuie recalculat retroactiv și plătit la stat împreună cu accesorii.
Dacă se aplică limitarea deductibilității la 1%, nu se mai aplică restul regulilor de deductibiltate de la art. 25 din Codul Fiscal.
IMPOZITUL SPECIFIC PE CIFRA DE AFACERI (ICAS)
Sunt introduse clarificări cu privire la scăderea valorii imobilizărilor in curs de execuție/activelor potrivit indicatorilor I și A, din impozitul specific pe cifra de afaceri (ICAS) pentru persoanele juridice române și străine care desfășoară activitate în sectoarele petrol și gaze naturale.
Imobilizările în curs de execuție/activele care au fost scăzute trebuie păstrate în patrimoniu cel puțin jumătate din durata de utilizare economică, dar nu mai mult de cinci ani. În cazul nerespectării acestei condiții, pentru sumele respective se recalculează impozitul şi se percep creanțe fiscale accesorii de la trimestrul/anul scăderii acestora până la data 31 decembrie 2025/ultima zi a anului fiscal modificat care se încheie în anul 2026. Sunt prevăzute și anumite excepții de la această regulă.
IMPOZITUL PE VENIT
Venituri din activități independente
Începând cu veniturile anului 2026, se includ în categoria veniturilor din activități independente veniturile obținute din prestarea de servicii de cazare și din închirierea pe termen scurt a unui număr de peste șapte camere situate în locuințe proprietate personală. Pentru aceste venituri impozitul se determină prin aplicarea cotei de 10% asupra venitului net anual calculat prin deducerea din venitul brut a cheltuielilor determinate prin aplicarea cotei forfetare de 30% asupra venitului brut.
Prin includerea acestor venituri în categoria veniturilor din activități independente, acestea vor fi supuse și CAS și CASS conform regulilor acestei categorii
Contribuții sociale – plafonul anual pentru calculul contribuției de asigurări sociale de sănătate pentru persoanele fizice care realizează venituri încadrate în categoria veniturilor din activități independente crește de la 60 de salarii minime brute pe țară la 72 de salarii minime brute pe țară. Noul plafon este aplicabil începând cu veniturile anului 2026.
Pentru veniturile din activități independente realizate în anul fiscal 2025, obligațiile fiscale privind contribuția de asigurări sociale de sănătate sunt cele în vigoare la data realizării venitului.
Norme de venit
Este prevăzută o nouă modalitate de stabilire a nivelului minim al normelor de venit pentru veniturile din activități independente. Nivelul minim al normelor de venit se stabilește prin raportare la nivelul a 12 salarii de bază minim brute pe țară garantate în plată, în vigoare la data de 1 ianuarie a anului de realizare a venitului (în loc de salariul de bază minim brut pe ţară garantat în plată, în vigoare la momentul stabilirii normei) înmulțit cu 12.
Venituri din cedarea folosinței bunurilor
Sunt incluse în această categorie veniturile obținute din închirierea pe termen scurt a unui număr de până la șapte camere inclusiv, situate în locuințe proprietate personală (anterior limita era de 5 camere). Venitul net anual se determină prin deducerea din venitul brut a cheltuielilor calculate prin aplicarea cotei forfetare de 30% asupra venitului brut.
Excepție: Pentru veniturile din activităţi independente/veniturile din cedarea folosinţei bunurilor obţinute în anul 2025, din închirierea în scop turistic de către proprietari a camerelor situate în locuinţe proprietate personală, altele decât cele care constituie structuri de primire turistice, potrivit legislaţiei specifice, pentru care determinarea venitului net a fost determinată pe baze de norme de venit sau în sistem real, obligaţiile fiscale sunt cele în vigoare în anul de realizare a venitului. Pierderea fiscală înregistrată în anul fiscal 2025 reprezintă pierdere definitivă a contribuabilului.
Venituri din investiții
Începând cu 1 ianuarie 2026 se majorează impozitul pe câștigurile din transferul titlurilor de valoare și din operațiuni cu instrumente financiare derivate realizate prin intermediari rezidenți (brokeri înregistrați în România), astfel:
- Pentru titluri de valoare și instrumente derivate deținute/tranzacționate după o perioadă ≥ 365 zile de la data dobândirii, cota de impozit crește de la 1% la 3%.
- Pentru cele deținute/tranzacționate < 365 zile, cota de impozit crește de la 3% la 6%.
Se majorează de la 10% la 16% impozitul pe câștigurile din transferul titlurilor de valoare/instrumente financiare derivate (altele decât cele realizate prin intermediari rezidenți) și din transferul aurului de investiții. Măsura este aplicabilă începând cu veniturile anului 2026.
Se mărește de la 10% la 16% impozitul pe câștigul din transferul de monedă virtuală. Măsura este aplicabilă câștigurilor obținute începând cu 1 ianuarie 2026. Câștigul sub nivelul a 200 lei/tranzacție nu se impozitează cu condiția ca totalul câștigurilor într-un an fiscal să nu depășească nivelul de 600 lei.
IMPOZITUL SPECIAL PE BUNURILE IMOBILE ȘI MOBILE DE VALOARE MARE
Impozitul special pe bunurile imobile şi mobile de valoare mare se majorează de la 0,3% la 0,9%, începând cu 1 ianuarie 2026.
Reamintim că acest impozit este datorat de către
- persoanele fizice care, la data de 31 decembrie a anului fiscal anterior, au în proprietate/proprietate comună clădiri rezidențiale, situate în România, a căror valoare impozabilă depășește 500.000 lei. Contribuabilii plătitori de impozit pe clădiri pentru care organul fiscal local a determinat o valoare impozabilă mai mare de 2.500.000 lei sunt înștiințați de către acesta până la data de 30 mai a anului pentru care se datorează impozitul special pe bunurile imobile și mobile de valoare mare.
- persoanele fizice și persoanele juridice care au în proprietate autoturisme înmatriculate/înregistrate în România a căror valoare de achiziție individuală depășește 375.000 lei. Impozitul se datorează pe o perioadă de 5 ani începând cu anul fiscal în care are loc predarea-primirea autoturismului sau pentru fracțiunea de ani rămasă până la împlinirea perioadei de 5 ani de la această dată pentru cele la care predarea-primirea autoturismului a avut loc anterior.
TAXE LOCALE
Impozitul pe clădiri
Se abrogă anumite scutiri, cum ar fi cele pentru clădirile aflate în proprietatea fundațiilor înființate prin testament sau pentru clădirile unei instituții sau unități care funcționează sub coordonarea anumitor ministere. Se elimină reducerea de 50% a impozitului pe clădirile aflate în proprietatea persoanelor fizice și juridice, care sunt utilizate pentru prestarea de servicii turistice, pe o durată de cel mult 180 de zile consecutive sau cumulate, în cursul unui an calendaristic.
Sunt abrogate reglementările care permiteau consiliilor locale să acorde reduceri procentuale ale impozitului pe clădiri pentru persoanele fizice care:
- fac dovada a cel puțin trei donări de sânge în cursul unui an calendaristic,
- sunt persoane cu dizabilități.
Se abrogă articolul care permitea aplicarea cotei fixe de 0,4% asupra valorii impozabile a clădirilor nerezidențiale aflate în proprietatea persoanelor fizice, care sunt utilizate pentru activități din domeniul agricol.
Totodată se introduc noi scutiri, cum ar fi cele pentru clădiri noi din proiecte investiționale în industria prelucrătoare/depozitare/logistică care pot beneficia de scutire de la impozitul pe clădiri, pentru o perioadă de doi ani calculată de la momentul recepției construcției, începând cu data de 1 ianuarie a anului următor celui în care a avut loc recepția.
În cazul clădirilor rezidențiale afectate de calamități naturale, scutirea se va aplica doar doi ani (anterior, cinci ani), iar pentru clădirile în care se desfășoară activități sportive și pentru sere/solare/silozuri – reducerea este de până la 50% din valoarea impozitului (anterior erau scutite).
Pentru clădirile rezidențiale aflate în proprietatea persoanelor fizice se mărește valoarea impozabilă per m2 și se elimină reducerile. Cota impozitului pe clădirile rezidențiale/nerezidențiale aflate în proprietatea persoanelor fizice nu poate fi mai mică decât cea stabilită pentru anul 2025.
Pentru persoanele juridice au fost inițial eliminate prevederile privind clădirile rezidențiale și cele cu destinație mixtă, rămânând doar cele aferente clădirilor nerezidențiale, dar ulterior această prevedere s-a amânat pentru 1 ianuarie 2027 (prin OUG 78/2025, vezi mai jos).
Este majorat semnificativ impozitul pentru clădirile rezidențiale ale persoanelor fizice.
Impozitul pe teren
Se elimină și se adaugă anumite excepții, în corelație cu cele pentru impozitul pe clădiri.
Se mărește valoarea impozabilă per hectar în ceea ce privește terenul aflat în extravilan și intravilan, înregistrat în registrul agricol la altă categorie de folosință decât cea de terenuri cu construcții.
Sunt eliminate scutirile pentru terenuri degradate/poluate, terenuri improprii pentru agricultură sau silvicultură, terenurile aflate în proprietatea persoanelor cu dizabilități.
Consiliile locale nu mai pot acorda scutiri/reduceri pentru terenuri din categorii speciale.
Ca și la clădiri, sunt introduse scutiri pentru terenurile aferente clădirilor noi din proiecte investiționale. Scutirea se acordă pentru o perioadă de doi ani calculată de la momentul recepției construcției, începând cu 1 ianuarie a anului următor celui în care a avut loc recepția.
Alte scutiri/reduceri:
- pentru terenurile intabulate pe cheltuială proprie – scutirea se acordă pentru o perioadă de doi ani (anterior, cinci ani de scutire doar pentru terenurile extravilane), terenuri ale minorităților naționale care pot beneficia de scutiri sau reduceri stabilite de consiliile locale (anterior erau scutite).
Se abrogă prevederile prin care consiliile locale puteau să acorde reduceri procentuale ale impozitului pe teren pentru persoanele fizice care:
- fac dovada a cel puțin trei donări de sânge în cursul unui an calendaristic,
- sunt persoane cu dizabilități.
Se abrogă alineatul care oferea o reducere de 50% a impozitului pe terenurile aflate în proprietatea persoanelor fizice și juridice, care sunt utilizate pentru prestarea de servicii turistice, pe o durată de cel mult 180 de zile consecutive sau cumulate, în cursul unui an calendaristic.
Ca și la clădiri, este majorat semnificativ valoarea impozitului pentru terenuri intravilane fără construcții și terenuri extravilane.
Impozit pe mijloacele de transport
Se elimină anumite scutiri:
- pentru mijloacele de transport folosite exclusiv pentru intervenții în situații de urgență
- pentru navele fluviale de pasageri, bărcile şi luntrele folosite pentru transportul persoanelor fizice cu domiciliul în anumite regiuni din țară, astfel cum sunt prevăzute de lege
- pentru mijloacele de transport ale instituţiilor sau unităţilor care funcţionează sub coordonarea anumitor ministere.
De asemenea, se introduc noi situații în care consiliile locale și Consiliul General al Municipiului București pot hotărî să acorde scutirea sau reducerea impozitului pe mijloacele de transport.
Pentru vehiculele înmatriculate se modifică modul de calcul al impozitului, astfel acesta se calculează în funcție de capacitatea cilindrică și norma de poluare, prin înmulțirea fiecărei grupe de 200 cm3 sau fracțiune din aceasta cu suma corespunzătoare prevăzută de lege. Ministerele relevante vor colabora pentru schimbul de date privind norma de poluare.
În cazul mijloacelor de transport hibride cu emisii de CO2 mai mici sau egale cu 50g/km, impozitul se reduce cu maximum 30%, conform hotărârii consiliului local/ Consiliului General al Municipiului București.
În cazul autovehiculelor acționate electric, impozitul pe mijloacele de transport este în valoare fixă de 40 lei/an.
ALTE IMPOZITE
Începând cu 1 ianuarie 2026 se introduce o taxă logistică în valoare de 25 lei pentru fiecare colet cu bunuri având valoare comercială declarată sub 150 euro, provenit din afara Uniunii Europene și care intră pe teritoriul României, indiferent de locul punerii în liberă circulație în interiorul UE. Taxa se aplică tuturor coletelor extracomunitare cu loc de începere al livrării în afara Uniunii Europene și care îndeplinesc condițiile prevăzute de lege.
Taxa se aplică coletelor care conțin bunuri livrate în cadrul vânzărilor la distanță pentru produse importate din state sau teritorii din afara Uniunii Europene.
Responsabilitatea achitării taxei revine furnizorului bunurilor, expeditorului sau platformei digitale care facilitează vânzarea la distanță, în funcție de situația concretă.
Colectarea, declararea și virarea taxei sunt în sarcina furnizorilor de servicii poștale.
Sumele colectate trebuie virate la bugetul de stat până la data de 25 a lunii următoare celei în care coletul a fost predat destinatarului.
CODUL DE PROCEDURĂ FISCALĂ
RISCUL FISCAL
Se introduc noi criterii generale în funcţie de care se stabileşte clasa/subclasa de risc fiscal:
- utilizarea instrumentelor de plată fără numerar;
- avertizarea timpurie cu privire la capacitatea financiară de a achita obligațiile fiscale;
- informațiile privind faptele înscrise în cazierul fiscal.
OBLIGATIVITATEA DEȚINERII UNUI CONT BANCAR ÎN ROMÂNIA
Se introduce, pentru persoanele juridice, obligația de a deține cont bancar.
Persoanele juridice sunt obligate să dețină un cont de plăți în România sau la Trezoreria Statului pe toată durata activității. Persoanele juridice nou-înființate au 60 de zile lucrătoare pentru deschiderea contului.
INACTIVITATEA FISCALĂ
Sunt definite noi situații de inactivitate pentru contribuabil/plătitor:
- Nu are cont de plăți în România sau un cont deschis la o unitate a Trezoreriei Statului.
- Nu a depus situațiile financiare anuale în termen de cinci luni de la împlinirea termenului legal pentru depunerea acestora.
Contribuabilul/plătitorul declarat inactiv pentru cazurile descrise mai sus se reactivează dacă:
- nu se mai află în situația care a generat inactivitatea
- toate obligaţiile declarative prevăzute de lege sunt îndeplinite
- nu înregistrează obligaţii fiscale restante
- nu se află în nicio altă situație de inactivitate dintre cele prevăzute la art. 92 alin. (1), lit. d) – g) din Codul de procedură fiscală.
Au fost introduse noi cazuri de dizolvare a contribuabilului/plătitorului declarat inactiv la cererea formulată de ANAF. Astfel, contribuabilii declarați inactivi fără obligații fiscale restante/alte creanțe individualizate în titluri executorii/ fără sesizări penale și care au la data de 18 decembrie 2025:
- între 1 și 3 ani de inactivitate – sunt dizolvați dacă nu se reactivează în termen de 90 de zile de la această dată.
- peste 3 ani de inactivitate – sunt dizolvați dacă nu se reactivează în 30 de zile de la această dată.
Excepție: pentru inactivitate temporară la Registrul Comerțului, dizolvarea se face după expirarea termenului, dacă activitatea nu este reluată.
În cazul contribuabililor declarați inactivi anterior datei de 18 decembrie 2025 și care figurează cu obligații fiscale restante și alte creanțe bugetare individualizate în titluri executorii și nu fac obiectul unor sesizări penale, ANAF are obligația de a formula cererea de dizolvare în termen de un an de la data intrării in vigoare a legii, dacă aceștia nu se reactivează.
EȘALONAREA LA PLATĂ
Sunt aduse modificări mecanismului de eșalonare la plată, printre care obligația prezentării contractului de fideiusiune. Astfel, pentru a obține, menține sau modifica o eșalonare la plată debitorii trebuie să prezinte un contract de fideiusiune.
Pentru persoanele juridice, contractul de fideiusiune trebuie încheiat în formă autentică cu beneficiarul/beneficiarii reali ai debitorului.
Pentru persoanele fizice, contractul de fideiusiune trebuie încheiat în baza dispozițiilor Codului civil, ceea ce înseamnă că fideiusorul trebuie să fie o persoană capabilă de a se obliga, care are şi menține în România bunuri suficiente pentru a satisface creanța şi care domiciliază în România. Dacă vreuna dintre aceste condiții nu este îndeplinită, debitorul trebuie să prezinte un alt fideiusor.
Sunt exceptate de la această regulă instituțiile publice, autoritățile/serviciile publice autonome, precum și debitorii persoane juridice la care statul sau o unitate/subdiviziune administrativ-teritorială este acționar majoritar.
Contractul de fideiusiune este o garanție personală prin care beneficiarul/beneficiarii real(i) se obligă să plătească în locul debitorului dacă acesta nu își onorează obligațiile fiscale și reprezintă titlu executoriu. Acesta trebuie prezentat:
- în termen de cel mult 30 de zile de la data comunicării acordului de principiu, dacă trebuie să achite obligaţii fiscale administrate de organul fiscal, care nu fac obiectul eşalonării la plată, cu anumite excepții expres prevăzute în lege, sau dacă este o persoană juridică înfiinţată cu mai puţin de 12 luni anterior depunerii cererii de eşalonare la plată;
- în termen de cel mult 5 zile de la data comunicării certificatului de atestare fiscală, în cazul în care nu deţine în proprietate bunuri în vederea constituirii de garanţii ori acestea sunt insuficiente;
- până la împlinirea scadenţei/terenului de plată prevăzut de lege pentru obligaţiile fiscale administrate de organul fiscal curente care trebuie achitate ca să se mențină eșalonarea;
- în termen de 10 zile de la data comunicării acordului de principiu, în cazul în care a solicitat modificarea deciziei de eşalonare la plată;
- până la data depunerii cererii de menţinere a valabilităţii eşalonării la plată.
De asemenea, se înăspresc condițiile de acordare a acestei eșalonări.
Noile prevederi privind eșalonările la plată se vor aplica doar cererilor aprobate, somațiilor comunicate sau cererilor depuse începând cu data de 18 decembrie 2025. Pentru cererile de acordare a eșalonării clasice la plată/de modificare a deciziei de eșalonare/de menținere a valabilității eșalonării depuse și nesoluționate până la data de 18 decembrie 2025, debitorul trebuie să prezinte contractul de fideiusiune în termen de 30 de zile de la această dată.
Noile condiții privind eșalonarea la plată (condiția de la stinge eșalonările anterioare, pragurile maxime pentru datorii, excepțiile pentru datoriile sub pragurile minime, condiția nouă pentru persoanele juridice etc) intră în vigoare în 30 de zile de la data intrării în vigoare a legii.
EȘALONAREA SIMPLIFICATĂ
Au fost introduse o serie de modificări importante la procedura de eșalonare simplificată a obligațiilor fiscale.
Condiția de a stinge eșalonările anterioare
Debitorii trebuie să stingă datoriile provenite din eșalonări simplificate anterioare sau din cele acordate potrivit OUG 181/2020, inclusiv cele de care depindea menținerea valabilității unei astfel de eșalonări, înainte de a solicita o nouă eșalonare. Se întărește astfel disciplina fiscală și se previne acumularea datoriilor prin mai multe eșalonări succesive.
Praguri maxime pentru datorii
- Persoane fizice: 500 – 100.000 lei;
- Asocieri fără personalitate juridică: 2.000 – 100.000 lei;
- Persoane juridice: 5.000 – 400.000 lei.
Prin această modificare se urmărește reducerea obiectului eșalonării simplificate prin stabilirea unor praguri superioare pentru obligațiile fiscale ce pot fi eșalonate în baza acestei eșalonări.
Excepție pentru datorii sub pragurile minime – chiar dacă datoriile nu ating pragurile maxime se poate acorda eșalonarea la plată dacă debitorul are de încasat sume certe și lichide de la autorități sau instituții publice, în limita acestor sume și în baza unui document care le certifică, cu excepția sumelor care fac obiectul unui litigiu pe rolul instanțelor de judecată.
Condiție nouă pentru persoane juridice – societățile trebuie să aibă cel puțin 12 luni de la înființare pentru a depune cererea.
LEGEA SOCIETĂȚILOR COMERCIALE
Majorare capital social pentru societățile cu răspundere limitată (SRL-uri)
Capitalul social al unei societăți cu răspundere limitată se va stabili în funcție de nivelul cifrei de afaceri nete rezultate din situațiile financiare anuale ale exercițiului financiar precedent, astfel sunt stabilite următoarele praguri minime:
- 500 de lei – pentru societăți nou înființate și pentru cele cu cifră de afaceri netă anuală până în 400.000 lei;
- 5.000 lei – pentru o societate cu o cifră de afaceri netă peste 400.000 lei.
Societățile au obligația majorării capitalului social până la finalul exercițiului financiar următor celui în care se constată creșterea cifrei de afaceri nete peste pragul minim.
În cazul diminuării cifrei de afaceri nete, valoarea capitalului social rămâne nemodificată, cu excepția cazului în care SRL-ul este transformat într-o societate de altă formă.
Pentru nerespectarea limitelor minime ale capitalului social, orice persoană interesată și Oficiul Național al Registrului Comerțului se pot adresa instanței pentru a cere dizolvarea societății. Societatea nu va fi dizolvată dacă, până la rămânerea definitivă a hotărârii judecătorești de dizolvare, capitalul social este majorat la valoarea minimului legal.
SRL-urile înregistrate la Registrul Comerțului au obligația de a-și majora capitalul social prin modificarea actului constitutiv în termen de maximum doi ani de la intrarea în vigoare a Legii nr. 239/2025.
Majorarea capitalului social până la 31 decembrie 2026 asigură o reducere cu 50% a tarifului de publicare în Monitorul Oficial (numai în cazul în care modificarea vizează exclusiv majorarea capitalului social).
Sancțiuni și interdicții pentru societățile care au activ net mai mic de jumătate din capitalul social subscris
Se introduc următoarele interdicții pentru societățile al căror activ net are o valoare sub limita legală, adică activul net determinat ca diferență între totalul activelor și totalul datoriilor societății reprezintă mai puțin de jumătate din valoarea capitalului social subscris:
a) interdicția de a rambursa acționarilor/asociaților sau altor persoane afiliate împrumuturile luate de la aceștia;
b) interdicția de a distribui dividende.
Detaliem sancțiunile mai jos:
a) Nerespectarea obligației de reconstituire a activului net
Amenda de la 10.000 lei la 200.000 lei dacă nu se reconstituie activul net până la nivelul unei valori cel puţin egale cu jumătate din capitalul social, cel târziu până la încheierea exercițiului financiar ulterior celui în care au fost constatate pierderile. De exemplu, dacă la 31.12.2025 societatea are activ net mai mic de jumătate din capitalul social, constatarea făcându-se în 2026, la întocmirea situațiilor financiare pentru 2025, atunci societatea are obligația ca până la 31.12.2027 să reîntregească acest activ net până la minim jumătate din capitalul social, în caz contrar aplicându-se amenda între 10.000 lei și 200.000 lei.
Societăţile care înregistrează datorii faţă de acţionari rezultate din împrumuturi sau alte finanţări acordate de aceştia şi care nu respectă obligaţia de a reconstitui activul net în termen de 2 ani de la încheierea exerciţiului financiar ulterior celui în care au fost constatate pierderile au obligaţia de a majora capitalul social prin conversia acestor creanţe, cu respectarea drepturilor celorlalţi acţionari. Nerespectarea acestei obligații se sancționează cu amendă de la 40.000 lei la 300.000 lei.
Prevederile se aplică începând cu situaţiile financiare anuale aferente exerciţiului financiar care începe la 1 ianuarie 2025 sau ulterior acestei date, fiind exceptate societăţile în inactivitate temporară declarată la Registrul Comerțului. Sancțiunile se vor aplica de către ANAF, și prin excepție de la OG 2/2001, aplicarea sancțiunilor se prescrie în termen de 12 luni de la data săvârșirii faptelor, și nu în termen de 6 luni.
Nu se aplică acţionarilor/asociaţilor care:
- au ca scop sau obiect de activitate efectuarea de investiţii sau administrarea fondurilor de investiţii alternative sau cu capital de risc eligibile şi sunt entităţi care aparţin unor grupuri de tip fonduri de investiţii alternative, fonduri cu capital de risc eligibile sau sunt administratori ai unor asemenea fonduri;
- au ca scop sau obiect principal de activitate efectuarea de investiţii, deţinerea de participaţii în societăţi sau finanţarea cu titlu profesionist a companiilor la care deţin părţi sociale/acţiuni (CAEN 64);
- au calitatea de investitori profesionali;
- au calitatea de investitori într-un proiect de finanţare participativă, fie direct, fie indirect, prin intermediul unei entităţi care deţine direct o participaţie într-un asemenea proiect; sau
- sunt persoane fizice care au investit o sumă cuprinsă între 2.500 euro şi 200.000 euro într-o microîntreprindere sau întreprindere mică şi nu deţin, direct sau indirect, mai mult de 25% din capitalul social al societăţii în cauză, cu condiţia ca, în oricare din situaţiile prevăzute mai sus, împrumuturile să nu fie restituite acţionarilor/asociaţilor într-un termen de 4 ani de la data acordării împrumuturilor.
La societățile la care statul sau unitățile administrativ-teritoriale sunt asociați nu se includ în datoriile care trebuie convertite în capital social datoriile faţă de bugetul general consolidat şi împrumuturile pe care societăţile le primesc din veniturile rezultate din privatizare.
b) interdicția de a rambursa acționarilor/asociaților sau altor persoane afiliate împrumuturile luate de la aceștia;
Încălcarea acestei interdicții constituie contravenție și se sancţionează cu amendă de la 10.000 lei la 200.000 lei. Mai mult, se dispune atragerea răspunderii solidare a societăţii şi a acţionarului/asociatului căruia i s-au restituit împrumuturi, deşi societatea avea activul net sub limita prevăzută de lege pentru obligațiile bugetare restante datorate de societate şi administrate de organul fiscal central, în limita sumelor care au făcut obiectul împrumutului acordat, respectiv restituit.
Măsura se aplică de la data publicării legii: 18 decembrie 2025
c) interdicția de a distribui dividende.
Nu se pot efectua distribuiri de dividende până nu se reîntregește activul net la valoarea minimă prevăzută de lege. Interdicția se aplică și pentru distribuiri de dividende interimare în cazul societățile care, pe baza situaţiilor financiare interimare, au o valoare a activului net diminuată la mai puţin de jumătate din valoarea capitalului social subscris.
Reamintim că încasarea sau plata dividendelor, sub orice formă, din profituri fictive ori care nu puteau fi distribuite în cursul exerciţiului financiar pe baza situaţiilor financiare interimare/anuale, sau contrar celor rezultate din acestea, se pedepseşte cu închisoare de la 1 la 5 ani.
Societatea nu beneficiază de posibilitatea achitării, în termen de 15 zile de la data înmânării sau comunicării procesului-verbal, a jumătate din minimul amenzilor menționate mai sus.
Măsura se aplică de la data publicării legii: 18 decembrie 2025
Noi reguli la cesiunea de părți sociale efectuată în cadrul societăților cu răspundere limitată
Formalitățile suplimentare pentru implementarea cesiunilor de părți sociale în cadrul societăților cu răspundere limitată vizează atât efectele unei operațiuni de cesiune de părți sociale, cât și procedura de înregistrare.
Potrivit noilor reguli, cesiunea părților sociale efectuată de asociatul care deține controlul societății devine opozabilă organului fiscal după parcurgea următorilor pași:
- în termen de 15 zile de la data cesiunii, cedentul, cesionarul sau societatea notifică organului fiscal central actul de transmitere a părților sociale și actul constitutiv actualizat cu datele de identificare a noilor asociați.
- dacă societatea înregistrează obligații fiscale restante, aceasta sau cesionarul constituie garanții potrivit Codului de procedură fiscală, care vor trebui confirmate de organul fiscal (se consemnează mijloace bănești la o unitate a Trezoreriei Statului sau se emite o scrisoare de garanţie emisă de o instituție de credit sau o poliță de asigurare de garanţie emisă de o societate de asigurare). Garanțiile constituite se eliberează la data stingerii obligațiilor fiscale sau sunt executate de organul fiscal în măsura în care stingerea obligațiilor fiscale nu a avut loc în termen de 60 de zile de la data înregistrării cesiunii în registrul comerțului.
Modificările aduse Legii societăților comerciale (valoarea minimă a capitalului social, cesiunea de părți sociale) se aplică de la data intrării în vigoare a legii, respectiv 18 decembrie 2025. Legea prevede că va fi elaborat un ordin comun al preşedintelui ANAF şi al ministrului justiţiei, cu privire la procedura de aplicare a modificărilor privind cesiunea de părți sociale, în termen de 30 de zile de la intrarea în vigoare a legii (18 decembrie 2025).
ALTE PREVEDERI
ÎNCASĂRI CU CARDURILE BANCARE
Sunt aduse modificări OUG 193/2002 privind introducerea sistemelor moderne de plată prin adăugarea obligației de a accepta plata cu cardurile de debit, credit sau preplătite, prin terminale POS și/sau alte soluții moderne de plată, inclusiv aplicații pentru plăți electronice, indiferent de valoarea încasărilor în numerar realizate într-un an.
SISTEMUL RO e-PROPRIETATE
Se instituie Sistemul RO e-Proprietate pentru gestionarea în scop fiscal a datelor şi informaţiilor despre bunurile imobile din România.
CODUL MUNCII
Sunt majorate amenzile pentru primirea la muncă a uneia sau a mai multor persoane fără încheierea unui contract individual de muncă de la 20.000 lei, pentru fiecare persoană astfel identificată, la 40.000 lei pentru fiecare persoană astfel identificată, fără a depăși valoarea cumulată de 1.000.000 lei.
Legea 108/1999 pentru înființarea și organizarea Inspecției Muncii este completată cu introducerea dreptului ca în scopul realizării activităților de control şi de cercetare a evenimentelor, personalul din cadrul Inspecției Muncii şi al inspectoratelor teritoriale de muncă care ocupă funcții publice specifice să poarte înregistratoare audio-video portabile de tip body worn camera şi a dreptului ca să fixeze cu mijloace foto-audio-video din dotare activitățile desfășurate la locul de muncă controlat, fără consimțământul persoanelor vizate.
CODUL VAMAL
Introducerea dreptului ca personalul desemnat din cadrul Autorităţii Vamale să folosească înregistratoare audio-video portabile de tip body worn camera şi să fixeze cu mijloace foto-audio-video din dotare activităţi desfăşurate în spaţii publice și momente operative, fără consimţământul persoanelor vizate.
INTRAREA ÎN VIGOARE
Legea a intrat în vigoare la 18 decembrie 2025 (3 zile de la publicare). Cu toate acestea, anumite dispoziții legale beneficiază de dispoziții finale și tranzitorii cu termene de aplicare speciale, am menționat mai sus termenele specifice anumitor reglementări.
Majoritatea modificărilor aduse Codului fiscal se aplică de la 1 ianuarie 2026, dar sunt prevăzute anumite excepții în funcție de obligațiile fiscale.
Modificările aduse Codului de procedură fiscală se aplică astfel:
- Persoanele juridice fără cont de plăți în România/Trezorerie sau care nu depun situațiile financiare anuale la termen vor fi declarate inactive începând cu 1 ianuarie 2026.
- Noile reguli privind dizolvarea societăților (lipsa reactivării după un an de inactivitate) se aplică exclusiv contribuabililor declarați inactivi începând cu data de 18 decembrie 2025.
Ordonanță de urgență 78/2025 pentru modificarea Legii nr. 239/2025 privind stabilirea unor măsuri de redresare şi eficientizare a resurselor publice şi pentru modificarea şi completarea unor acte normative (MO 1172/2025)
Sumar
Ordonanța aduce deja modificări Legii 239/2025 (Pachetul 2 de măsuri) care fusese abia publicată (cea pe care am prezentat-o mai sus). Modificările sunt în zona taxelor locale și le prezentăm în cele ce urmează.
Detalii
Impozitul pe clădiri
Se amână până la 1 ianuarie 2027 eliminarea prevederilor privind clădirile rezidențiale și cele cu destinație mixtă deținute de persoane juridice
Impozitul pe teren
Se aduc noi modificări în ceea ce privește scutirea/ reducerea de la plată a impozitului/ taxei pe teren. Astfel, scutirea/ reducerea se acordă doar dacă documentele justificative sunt depuse la organul fiscal local în termenul stabilit prin hotărârea consiliului local și dacă obligațiile pentru anul anterior au fost achitate la timp.
Scutirea de impozit pe teren pentru terenul aferent clădirii de domiciliu deținute în comun cu soțul sau soția nu se acordă pentru cota-parte deținută de terți, dacă este cazul.
Aceste prevederi intră în vigoare începând cu 1 ianuarie 2026.
Impozitul pe mijloacele de transport
Se aduc modificări la calculul impozitului pe mijloacele de transport hibride cu emisii de CO2 mai mici sau egale cu 50g/km. Astfel, acesta se reduce cu maximum 30% din valoarea prevăzută în Codul fiscal, conform hotărârii consiliului local.
Modificările aduse intră în vigoare la 1 ianuarie 2026.
Ordonanță de urgență 89/2025 pentru modificarea şi completarea Legii nr. 227/2015 privind Codul fiscal, reglementarea unor măsuri fiscal-bugetare, precum şi pentru modificarea şi completarea unor acte normative (MO 1203/2025)
Sumar
Ordonanța aduce o serie de modificări fiscale la finalul anului 2025, din seria obișnuitelor „ordonanțe-trenuleț”.
Detalii
Prezentăm mai jos principalele noutăți fiscale:
IMPOZITUL PE VENITURILE MICROÎNTREPRINDERILOR
Începând cu 1 ianuarie 2026, cota de impozit pe veniturile microîntreprinderilor este de 1%, fiind eliminata cota de 3%.
Reamintim că de la 1 ianuarie 2026 plafonul pentru încadrarea în categoria microîntreprinderilor scade de la 250.000 euro la 100.000 euro. Ca urmare, dacă la 31 decembrie 2025 se depășește plafonul de 100.000 euro, societatea trebuie să treacă la impozit pe profit de la 1 ianuarie 2026.
IMPOZITUL MINIM PE CIFRA DE AFACERI (IMCA)
Deși a fost insistent cerută de către mediul de afaceri eliminarea acestui impozit, Guvernul a decis reducerea cotei de impozitare de la 1% la 0,5% pentru anul 2026, și apoi eliminarea acestuia la 1 ianuarie 2027. IMCA se aplică până la data de 31 decembrie 2026 inclusiv/ultima zi a anului fiscal modificat care se încheie în anul 2027 inclusiv.
Se menține și pentru anul fiscal 2026 obligația de a păstra în patrimoniu activele scăzute la calculul IMCA, respectiv ICAS potrivit indicatorilor I şi A pe perioada rămasă din perioada egală cu jumătate din durata de utilizare economică, stabilită potrivit reglementărilor contabile aplicabile, dar nu mai mult de 5 ani, cu excepția acelorași situații prevăzute anterior în lege.
IMPOZITUL SUPLIMENTAR PE CIFRA DE AFACERI (ICAS)
Acest impozit se aplică pentru activitățile din domeniul petrol și gaze naturale și va fi menținut până la finalul anului 2026.
IMPOZITUL PE CONSTRUCȚII SPECIALE („TAXA PE STÂLP”)
Impozitul va fi eliminat de la 1 ianuarie 2027.
IMPOZITUL PE VENIT
Venituri din salarii
Se prelungește cu un an aplicarea facilității privind deducerea suplimentară din veniturile salariale a unei sume de 300 lei, în perioada 1 ianuarie – 30 iunie 2026, și apoi 200 lei, în perioada 1 iulie – 31 decembrie 2026, pentru salariaţii care au nivelul salariului de bază brut lunar stabilit potrivit contractului individual de muncă, fără a include sporuri şi alte adaosuri, egal cu nivelul salariului minim brut pe ţară garantat în plată, în vigoare în luna căreia îi sunt aferente veniturile.
Facilitatea se aplică doar pentru cei încadraţi cu normă întreagă, la locul unde se află funcţia de bază și venitul brut realizat din salarii şi asimilate salariilor, fără a include contravaloarea tichetelor de masă, voucherelor de vacanţă, respectiv indemnizaţia de hrană, după caz, acordate potrivit legii, în baza aceluiaşi contract individual de muncă, pentru aceeaşi lună, nu depăşeşte nivelul de 4.300 lei inclusiv în perioada cuprinsă între 1 ianuarie 2026-30 iunie 2026, respectiv nivelul de 4.600 lei inclusiv în perioada cuprinsă între 1 iulie 2026-31 decembrie 2026.
Venituri din alte surse
Începând cu 1 ianuarie 2026 se majorează cota de impozitare de la 10% la 16% pentru:
- bunurile și/sau serviciile primite de un participant la persoana juridică, acordate/furnizate de către persoana juridică în folosul personal al acestuia;
- suma plătită unui participant la o persoană juridică, în folosul personal al acestuia, pentru bunurile sau serviciile achiziționate de la acesta, peste prețul pieței pentru astfel de bunuri ori servicii.
Astfel, achizițiile personale ale asociaților înregistrate în cheltuielile societății vor fi impozitate cu cota de 16%, similar dividendelor.
RO e-Factura
Este modificat termenul de transmitere în SPV a facturilor electronice, acesta devine 5 zile lucrătoare (anterior erau 5 zile calendaristice). Modificarea se aplică de la 1 ianuarie 2026.
Termenul-limită pentru transmiterea facturilor în sistemul RO e-Factura devine 5 zile lucrătoare de la data emiterii facturii, dar nu mai târziu de 5 zile lucrătoare de la data-limită pentru emiterea facturii prevăzută la art. 319 din Codul fiscal. Calculul termenului-limită se efectuează conform Regulamentului (CEE, Euratom) nr. 1182/71 al Consiliului din 3 iunie 1971 privind stabilirea regulilor care se aplică termenelor, datelor şi expirării termenelor.
Persoanele impozabile din România vor trebui să transmită facturi în e-Factura și pentru tranzacțiile cu persoane nestabilite, dar care sunt înregistrate în scop de TVA în România. Fac excepție bonurile fiscale care îndeplinesc condițiile unei facturi simplificate, precum şi facturile emise pentru livrări intracomunitare de bunuri, pentru care beneficiarul comunică un cod de înregistrare în scopuri de TVA din alt stat membru.
De asemenea, persoanele fizice care sunt furnizori sau prestatori și se identifică fiscal prin CNP au obligaţia de a solicita înscrierea în Registrul RO e-Factura obligatoriu înainte de a începe desfăşurarea activităţilor economice şi sunt înscrişi în registru în termen de 3 zile lucrătoare de la data solicitării. Persoanele fizice care se identifică cu CNP și au început să desfăşoare activităţi economice anterior datei de 15 ianuarie 2026, au obligaţia de a solicita înscrierea în Registrul RO e-Factura obligatoriu înainte de această dată.
Livrările de bunuri/Prestările de servicii efectuate către o persoană fizică care nu se identifică în relaţia cu furnizorul/prestatorul prin niciun cod de identificare fiscală sau optează să se identifice prin codul numeric personal se consideră efectuate în relaţia B2C, cu excepţia situaţiei în care beneficiarii sunt înscrişi în Registrul RO e-Factura obligatoriu. Dacă beneficiarul, persoană fizică, nu se identifică prin niciun cod de identificare fiscală, facturile se emit utilizând un cod format din 13 cifre de zero în locul codului de identificare fiscală al beneficiarului.
RO e-TVA
Este eliminată obligația de a răspunde la notificarea de conformare RO e-TVA și sunt abrogate sancțiunile contravenționale.
Reamintim că de la 1 ianuarie 2026 această obligație redevenea aplicabilă după ce fusese amânată de mai multe ori. Prin această măsură se elimină această obligație.
Ordonanță de urgență 68/2025 pentru modificarea şi completarea titlului VIII „Accize şi alte taxe speciale” din Legea nr. 227/2015 privind Codul fiscal şi alte măsuri fiscale (MO 1132/2025)
Sumar
Ordonanța modifică Codul Fiscal – titlul VIII „Accize şi alte taxe speciale” și suspendă sancțiunile pentru neincluderea codului QR pe bonul fiscal.
Detalii
Modificări aduse Codului fiscal – titlul VIII – Accize şi alte taxe speciale
Sunt aduse modificări cu privire la:
- Accize pentru noi categorii de produse (tutunul pentru mestecat și tutunul pentru uz nazal);
- Măsuri împotriva micro-contrabandei de tutun și țigări electronice;
- Limitarea eliberării masive de țigarete înainte de majorarea accizelor;
- Reguli noi pentru micii producători de vinuri liniștite.
Legislația privind casele de marcat electronice fiscale
Sancțiunile cu privire la neincluderea codului QR pe bonul fiscal sunt suspendate până la 1 noiembrie 2026.
Aceste sancțiuni au mai fost anterior suspendate, însă ele au rămas în vigoare pe perioada 1 septembrie 2025 – 7 decembrie 2025, fiind suspendate din 8 decembrie 2025 (data prezentei OUG). Suspendarea a fost necesară ca urmare a dificultăților de implementare a cerințelor legale. Astfel, conform OUG 69/2024, data și ora emiterii bonului fiscal, numărul de identificare al bonului fiscal, precum și seria fiscală a aparatului de marcat electronic fiscal se tipăresc pe bonul fiscal și sub formă de cod QR. Institutul Național de Cercetare-Dezvoltare în Informatică – ICI București urma să testeze și să emită suplimentele de aviz tehnic, numai că acest lucru nu a fost posibil, deoarece normele metodologice pentru aplicarea OUG 28/1999 nu au fost modificate. Ministerul Finanțelor urmează să vină cu măsurile legislative necesare în acest sens.
Ordonanță de urgență 71/2025 pentru modificarea şi completarea Legii nr. 207/2015 privind Codul de procedură fiscală (MO 1146/2025)
Sumar
Ordonanța introduce noi raportări anuale către ANAF ce vizează furnizorii de servicii de criptoactive.
Detalii
Raportarea anuală pe care furnizorii de servicii cripto o vor transmite către ANAF va include informații despre utilizatorii lor, astfel:
- În ceea ce privește persoanele fizice: numele, adresa, statul membru de rezidență, codul de identificare fiscală, data și locul nașterii.
- În ceea ce privește persoanele entitățile juridice: denumirea, adresa, statul membru de rezidență și codul de identificare fiscală.
De asemenea, pentru fiecare tip de criptoactiv cu care s-au realizat tranzacții, raportarea va cuprinde informații cu privire la: denumirea completă a criptoactivului, suma totală plătită și primită în schimbul monedei fiduciare, numărul total de unități tranzacționate și numărul de tranzacții, valoarea justă de piață, numărul de unități, respectiv numărul de tranzacții în cazul schimburilor între criptoactive.
Operatorul de Criptoactive care este un Furnizor de Servicii de Criptoactive Raportor, trebuie să se înregistreze la autoritatea competentă din România sau din oricare alt stat membru, înainte de sfârșitul perioadei în care trebuie să raporteze informațiile. În cazul în care Operatorul de Criptoactive care este un Furnizor de Servicii de Criptoactive Raportor, solicită să se înregistreze la autoritatea competentă din România, aceasta îi alocă un număr individual de identificare şi notifică acest număr autorităților competente din toate statele membre prin mijloace electronice. Un Operator de Criptoactive care este un Furnizor de Servicii de Criptoactive Raportor poate alege să se înregistreze la autoritatea competentă dintr-un singur stat membru.
În ceea ce privește termenul de raportare, se prevede faptul că raportarea informațiilor se va efectua până la data de 15 martie inclusiv a anului calendaristic curent pentru informațiile aferente anului calendaristic precedent. Așadar, având în vedere că primele informaţii se raportează pentru anul calendaristic relevant sau pentru altă perioadă de raportare adecvată începând cu 1 ianuarie 2026, prima raportare urmează a fi transmisă în cursul anului 2027, mai exact până la data de 15 martie 2027 pentru anul 2026.
Sancțiunile prevăzute pentru nerespectarea acestor reguli, sunt cuprinse între 20.000 și 150.000 lei.
Ordinul 2736/2025 pentru aprobarea modelului, conţinutului, modalităţii de depunere şi de gestionare a formularului 212 „Declaraţie unică privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice” (MO 1207/2025)
Ordinul aprobă modelul şi conţinutul formularului 212 „Declaraţie unică privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice” şi anexa la acesta. Sunt de asemenea aprobate instrucţiunile de completare.
Formularul se utilizează de persoanele fizice pentru declararea impozitului pe veniturile realizate şi a contribuţiilor sociale datorate începând cu anul 2025, precum şi pentru declararea contribuţiei de asigurări sociale de sănătate datorate de către persoanele fizice care optează pentru plata contribuţiei, începând cu anul 2026.
Ordinul 2633/2025 pentru modificarea şi completarea unor acte normative privind înregistrarea/anularea înregistrării în scopuri de taxă pe valoarea adăugată şi privind declararea taxei pe valoarea adăugată (MO 1166/2025)
Sumar
Ordinul actualizează mai multe proceduri referitoare la înregistrarea/anularea în scopuri de TVA și declararea taxei pe valoarea adăugată, ca urmare a modificărilor aduse Codului fiscal prin OG nr. 22/2025.
Context legislativ
Prin OG 22/2025 au fost introduse modificări semnificative la art. 316 din Codul fiscal, stabilind data de la care înregistrarea în scopuri de TVA este considerată valabilă direct în lege, nu prin norme metodologice. În consecință, ANAF a adaptat procedurile existente pentru a reflecta aceste schimbări.
Detalii
Principalele modificări aduse procedurilor ANAF:
Procedura de înregistrare în scopuri de TVA (OPANAF nr. 239/2021)
- Înregistrarea devine valabilă:
- la data înregistrării fiscale (pentru solicitări înainte de operațiuni taxabile);
- la data depășirii plafonului de scutire (pentru înregistrarea obligatorie);
- la data solicitării (pentru opțiunea de înregistrare sub plafon).
- Noutate: Certificatul de înregistrare poate fi transmis electronic prin Spațiul Privat Virtual (SPV).
Procedura de modificare din oficiu a vectorului fiscal (OPANAF nr. 2012/2016)
- Introducerea unei noi situații de anulare a înregistrării TVA pentru persoanele care optează pentru regimul special de scutire (art. 316 alin. (11) lit. i)).
- Actualizarea formularelor „Decizie privind înregistrarea/anularea din oficiu” și corelarea cu modificările organizatorice din structura ANAF.
Procedura de înregistrare la cerere (OPANAF nr. 2011/2016)
- Eliminarea formularului 099; mențiunile se fac prin declarațiile existente (010, 013, 015 etc.).
- Clarificarea condiției privind depunerea deconturilor nedepuse: aceasta se consideră îndeplinită dacă există decizii de impunere definitive pentru perioadele respective.
Formularul 300 – Decont TVA (OPANAF nr. 2131/2025)
- Ajustarea instrucțiunilor pentru regularizări, eliminând referințele la noile cote (21%, 11%) pentru a evita dubla declarare.
- Precizarea rândurilor unde se declară ajustările pentru operațiuni cu cote anterioare datei de 1 august 2025.
Impactul modificărilor
Aceste actualizări urmăresc:
- Corelarea procedurilor cu legislația fiscală actualizată;
- Simplificarea comunicării cu contribuabilii prin utilizarea SPV;
- Clarificarea regulilor privind înregistrarea și anularea TVA, inclusiv în situații speciale.
Legea 201/2025 pentru modificarea şi completarea Legii nr. 165/2018 privind acordarea biletelor de valoare (MO 1106/2025)
Sumar
Legea aduce modificări reglementărilor privind biletele de valoare.
Detalii
Tichetele de masă
Este majorată valoarea maximă a tichetelor de masă la 45 lei (anterior 40,18 lei).
Noul plafon se aplică începând cu drepturile aferente lunii noiembrie 2025 până la finalul lunii septembrie 2026.
Tichetele de creșă
În situaţia în care tichetele de creşă nu pot fi emise pe suport electronic, contravaloarea acestora este achitată în mod direct de către angajator creşei sau entităţii asimilate acesteia în care angajatul are copilul înscris.
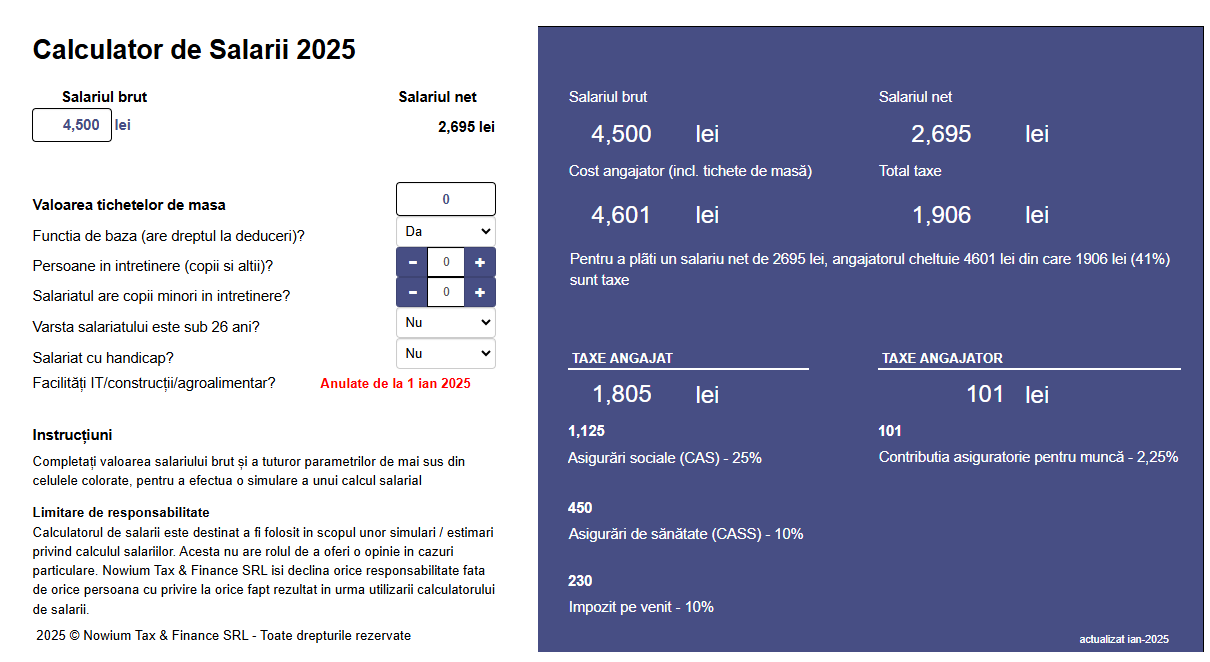
Descoperiți Calculatorul de Salarii pe site-ul Nowium
Un instrument gratuit și util pentru calculul salariilor, care permite diverse scenarii de calcul, actualizat conform ultimelor modificări legislative
https://nowium.com/calculator-de-salarii/
Legea 209/2025 pentru modificarea şi completarea Legii nr. 176/2018 privind internshipul (MO 1133/2025)
Sumar
Legea aduce modificări reglementărilor privind internshipul.
Detalii
Este crescut plafonul numărului de contracte de internship permise. Astfel, în funcţie de numărul de salariaţi, organizaţia-gazdă poate încheia în mod simultan contracte de internship pentru un număr de interni care nu poate fi mai mare de 10% (anterior 5%) din numărul total al salariaţilor.
Sunt introduse noi reglementări:
- Pe perioada derulării contractului de internship, internul are dreptul la un număr de zile de odihnă plătite, direct proporţional cu durata programului de internship.
- În situaţia în care internul nu solicită zilele de odihnă pe durata contractuală, acestea nu vor fi compensate de organizaţia-gazdă la finalul programului de internship.
Alte noutăți fiscale
Hotărârea 1169/2025 privind stabilirea contingentului de lucrători străini nou-admiși pe piața forței de muncă în anul 2026 (MO 1221/2025)
Pentru anul 2026 se stabilește un contingent de 90.000 de lucrători străini nou-admiși pe piața forței de muncă din România.
Ordinul 1607/2204/2025 privind modificarea şi completarea Clasificării ocupaţiilor din România – nivel de ocupaţie (şase caractere), aprobată prin Ordinul ministrului muncii, familiei şi protecţiei sociale şi al preşedintelui Institutului Naţional de Statistică nr. 1.832/856/2011 (MO 1220/2025)
Ordinul actualizează Clasificarea ocupaţiilor din România – nivel de ocupaţie (şase caractere).
Cursurile valutare de închidere ale anului 2025
Cursurile valutare comunicate de BNR care sunt folosite la închiderea anului 2025 pentru evaluarea elementelor monetare de activ și de pasiv exprimate în valută (disponibilități bănești, creanțe, datorii), cât și pentru evaluarea creanțelor și datoriilor exprimate în lei, a căror decontare se face în funcție de cursul unei valute sunt:
1 EUR = 5,0985 RON; 1 USD = 4,3417 RON; 1 CHF = 5,4743 RON; 1 GBP = 5,8335 RON
Vă reamintim că în secțiunea „Resurse” a site-ului nostru găsiți un utilitar Excel prin care cursurile valutare sunt preluate automat de pe site-ul BNR si sunt alocate pe fiecare zi de valabilitate, conform regulilor contabile. Astfel, cursul valutar comunicat de BNR in ziua N va fi afișat pe datele de valabilitate N+1…N+2….pana la următoarea ședință valutară.
Cursul de închidere de lună este cursul valutar comunicat în ultima ședință valutară a lunii respective.
Utilitarul Excel ce permite descărcarea automată a cursurilor BNR și alocarea pe zile calendaristice pentru 2026 este disponibil pe site-ul nostru. Accesați butonul de mai jos pentru a descărca fișierul:
Indicatori sociali 2026
Impozite și contribuții 2026 pentru activități dependente | Angajator și beneficiar (pentru activități considerate dependente) (cota %) | Angajat și prestator de activități dependente (cota %) |
Contribuția pentru asigurări sociale (pensie) | - Nu se datorează pentru condiții normale de muncă - 4% pentru condiții deosebite de muncă - 8 % pentru condiții speciale de muncă | 25% |
Contribuția la fondul de asigurări sociale de sănătate (calculată la venitul brut) | Nu se datorează | 10% |
Impozitul pe venit | 10% | |
Contribuția asiguratorie pentru muncă (CAM) | 2,25% | |
Fondul pentru neangajarea de persoane cu handicap (pentru angajatorii care au peste 50 salariați) | 4 x salarii minime pe economie la fiecare 100 de salariați | |
Valoarea unui tichet de masă impozabil în sensul impozitului pe venit | max. 45 lei | |
Salariul minim pe economie (brut) | -> 4.050 lei -> 4.582 lei pentru angajații din domeniul construcțiilor -> 4.050 lei pentru angajații din sectorul agricol şi industria alimentară | |
Diurnă (în țară) Pentru angajații instituțiilor publice Pentru angajații din sectorul privat | 23 lei 57,5 lei | |
Începând cu veniturile aferente lunii ianuarie 2025, au fost eliminate facilitățile fiscale acordate angajaților ce lucrează în sectorul IT, construcții, agricultură și industria alimentară. | ||
