Newsletter nr. 4 – aprilie 2025
Accesează varianta tip revistă a acestui Newsletter în format pdf: Română sau în Engleză
Cuprins
- Procedura de acordare a bonificației de 3% din impozitul pe profit anual și din impozitul pe veniturile microîntreprinderilor (Ordinul 540/2025)
- Noutăți privind impozitul pe construcții (OUG 21/2025)
- Suspendarea unor sancțiuni din sfera RO e-Transport (OUG 29/2025)
- Clarificări privind obligația de depunere a raportărilor SAFT (Ordinul 407/2025)
- Modificări ale formularelor 015 și 700 (Ordinul 468/2025)
- Procedura pentru înregistrarea reprezentanților persoanelor juridice străine care datorează impozitul suplimentar pentru persoanele juridice care desfăşoară activităţi în sectoarele petrol şi gaze naturale („ICAS”) (Ordinul 472/2025)
- Formularul 217 – „Declarație privind impozitul pe veniturile din transferul dezmembrămintelor dreptului de proprietate sub condiţie suspensivă” (Ordinul 396/2025)
- Alte noutăți legislative
- Cursurile valutare de închidere ale lunii aprilie 2025
- Indicatori sociali
Cât timp din viața ta consumă cu adevărat salarizarea companiei tale?
Află în 3 minute dacă sistemul tău actual de salarizare îți oferă controlul și liniștea de care ai nevoie
Ca antreprenor sau executiv, știi că salarizarea poate deveni rapid o povară care îți consumă timp prețios. Dar cât de eficient este cu adevărat sistemul tău actual?
Autoevaluează-ți sistemul și află:
- Care este nivelul tău real de expunere în fața unui control ITM
- Câte ore poți economisi lunar prin optimizarea salarizării
- Cum se compară sistemul tău cu cele mai bune practici din piață
Accesează acest link și parcurge cele câteva întrebări în numai 2 minute.
Ordinul 540/2025 pentru aprobarea Procedurii de acordare a bonificației de 3% din impozitul pe profit anual şi din impozitul pe veniturile microîntreprinderilor aferente anului fiscal 2024/anului fiscal modificat care începe în anul 2024 (MO 331/2025)
Sumar
Ordinul aprobă Procedura de acordare a bonificației de 3% din impozitul pe profit anual şi din impozitul pe veniturile microîntreprinderilor aferente anului fiscal 2024/anului fiscal modificat care începe în anul 2024. De asemenea, se aprobă formularistica necesară.
Detalii
Cine poate beneficia de bonificație?
Toți contribuabilii care:
- Sunt plătitori de impozit pe profit, indiferent de sistemul de declarare și plată;
- Sunt plătitori de impozit pe veniturile microîntreprinderilor.
Se aplică și societăților cu an fiscal modificat care începe în 2024.
Ce reprezintă bonificația?
Este o reducere de 3% din:
- Impozitul pe profit anual (după scăderea sumelor redirecționate prin sponsorizări, burse etc.);
- Impozitul pe veniturile microîntreprinderilor, calculat ca total pe cele 4 trimestre;
- Impozitul minim pe cifra de afaceri (dacă se aplică pentru 2024);
- Ambele tipuri de impozit, dacă în 2024 firma a trecut de la micro la impozit pe profit.
Când și cum se acordă?
Bonificația este calculată și acordată din oficiu de ANAF, după termenul legal de depunere a declarațiilor:
- Plătitori de impozit pe profit – termenul de depunere al formularului 101
- Microîntreprinderi – termenul de depunere al formularului 100 pentru trimestrul 4 – 2024
Condiții pentru a beneficia
- Toate declarațiile fiscale trebuie să fie depuse la termen – se acceptă și situațiile în care obligațiile au fost stabilite prin decizie de ANAF.
- Impozitul aferent anului 2024 trebuie achitat integral și la termen.
- Nicio obligație fiscală restantă la termenul de depunere al declarației respective.
Cum se desfășoară procesul?
- ANAF identifică automat contribuabilii eligibili;
- Se generează liste separate pentru:
- impozit pe profit;
- impozit pe veniturile microîntreprinderilor;
- Se întocmesc:
- Referat justificativ;
- Decizia de acordare a bonificației (3%);
- Borderoul de adăugare a plății în plus (adică suma bonificației);
- Decizia se aprobă și se comunică contribuabilului;
Bonificația NU se restituie în numerar, ci:
- Se compensează automat cu viitoare obligații fiscale;
- Se poate restitui doar dacă nu a fost compensată și se împlinește termenul de prescripție legală.
Ce se întâmplă dacă se depune o declarație rectificativă?
Dacă obligația fiscală scade ⇒ se recalculează bonificația și se emite o decizie de modificare.
Dacă obligația fiscală crește sau nu mai există obligație ⇒ bonificația se anulează printr-o decizie separată.
Ordonanță de urgență 21/2025 pentru modificarea şi completarea titlului X din Legea nr. 227/2015 privind Codul fiscal, precum şi pentru modificarea şi completarea unor acte normative (MO 300/2025)
Sumar
Ordonanța a adus, printre altele, modificări și clarificări cu privire la impozitul pe construcții, impozit ce a fost reintrodus de la 1 ianuarie 2025.
Din păcate, nu toate neclaritățile au fost lămurite, rămân încă deschise numeroase chestiuni legate de aplicarea impozitului pe construcții, mai ales în ceea ce privește amenajările efectuate la spațiile închiriate.
Detalii
Informații din stadiul de proiect al acestor modificări au fost prezentate de noi în Newsletterul Nowium 3 2025, revenim acum cu o scurtă prezentare a noutăților aduse impozitului pe construcții.
Cine datorează impozitul pe construcții?
1. Persoanele juridice române, cu excepția instituțiilor publice, institutelor naționale de cercetare-dezvoltare, asociațiilor, fundațiilor și a celorlalte persoane juridice fără scop patrimonial, potrivit legilor de organizare și funcționare;
2. Persoanele juridice străine care desfășoară activitate prin intermediul unui sediu permanent în România;
3. Persoanele juridice cu sediul social în România înființate potrivit legislației europene.
În cazul operațiunilor de leasing financiar, calitatea de contribuabil o are utilizatorul, iar în cadrul operațiunilor de leasing operațional, calitatea de contribuabil o are locatorul.
Baza de impozitare și cotele
Impozitul pe construcții anual se calculează astfel:
a) 0,5% asupra valorii nete a construcțiilor, altele decât cele prevăzute la lit. b), pentru care nu se datorează impozit pe clădiri/taxa pe clădiri, existente în patrimoniul contribuabililor la data de 31 decembrie a anului anterior/în ultima zi a anului fiscal modificat anterior celui pentru care se datorează impozitul pe construcții;
b) 0,25% asupra valorii construcțiilordin contracte/acorduri sau alte acte juridice prin care se constituie drepturi de administrare/concesiune/folosință cu titlu gratuit/închiriere, în cazul celor aparținând domeniului public/privat al statului sau al unităților administrativ-teritoriale, existente la data de 31 decembrie a anului anterior/în ultima zi a anului fiscal modificat anterior celui pentru care se datorează impozitul pe construcții, pentru care nu se datorează taxa pe clădiri. În acest caz, impozitul este datorat de contribuabilii care le au în administrare/concesiune/ folosință cu titlu gratuit/închiriere.
Construcțiile prevăzute anterior sunt cele situate pe teritoriul României reprezentând teritoriul delimitat de frontiera de stat a României, în conformitate cu prevederile OUG 105/2001.
Nu intră sub incidența impozitului construcțiile situate în marea teritorială a României, astfel cum este definită de Legea nr. 17/1990 privind regimul juridic al apelor maritime interioare, al mării teritoriale, al zonei contigue și al zonei economice exclusive ale României.
Valoarea netă a construcțiilor reprezintă valoarea evidențiată în soldul debitor al conturilor corespunzătoare construcțiilor din care se scade valoarea contabilă cumulată a amortizării acestora.
În ceea ce privește investițiile efectuate la construcțiile ce sunt utilizate în baza unor contracte de administrare, concesiune, folosință sau închiriere, nu sunt considerate construcții în scopul acestui impozit, acele investiții care până la data de 31 decembrie a anului anterior, respectiv ultima zi a anului fiscal modificat, nu sunt încadrate în grupa 1 („Construcţii”) din Catalogul privind clasificarea și duratele normale de funcționare a mijloacelor fixe.
Nu se datorează impozit pe construcții pentru construcțiile care sunt scutite de impozitul pe clădiri/taxa pe clădiri locale.
Termene de declarare și plată
Impozitul pe construcții a fost introdus in vectorul fiscal. Ordinul 252/2025 publicat în 3 martie 2025 a actualizat formularul D700 cu care se face modificarea vectorului fiscal. Începând cu 3 martie 2025 a devenit opozabil termenul de 15 zile care este prevazut de art. 88 din Codul de procedura fiscala pentru actualizarea vectorului fiscal, rezultând termenul limită 18 martie 2025.
Luarea in evidenta in vectorul fiscal se face de la 1 ianuarie 2025.
Anul fiscal egal cu anul calendaristic
Pentru contribuabilii care au anul fiscal egal cu anul calendaristic, calcularea și declararea impozitului pe construcții se efectuează până la data de 25 mai inclusiv a anului pentru care se datorează impozitul. Declararea se face prin formularul D100.
Plata se face în două rate egale până la 30 iunie, respectiv 31 octombrie inclusiv.
Impozitul pe construcții nu se plătește în contul unic.
Declararea și plata anticipată a impozitului anual pe construcţii până la 25 mai inclusiv a anului pentru care se datorează impozitul – se beneficiază de o bonificaţie de 10% din valoarea impozitului.
Anul fiscal diferit de anul calendaristic
Calcularea şi declararea impozitului pe construcţii se efectuează până la data de 25 inclusiv a lunii a cincea a anului fiscal modificat pentru care se datorează impozitul.
Plata impozitului pe construcţii se efectuează în două rate egale
- până în ultima zi inclusiv a celei de-a şasea luni a anului fiscal modificat
- până în ultima zi inclusiv a celei de-a zecea luni a anului fiscal modificat
Declararea și plata anticipată a impozitului anual pe construcţii până la 25 inclusiv a lunii a cincea a anului fiscal modificat a anului pentru care se datorează impozitul – se beneficiază de o bonificaţie de 10% din valoarea impozitului.
Contribuabilii nou înființați
Contribuabilii nou-înfiinţaţi datorează impozit pe construcţii începând cu anul înfiinţării, iar impozitul pe construcţii se determină luând în considerare construcţiile din patrimoniu şi/sau din contractele de administrare/concesiune/folosinţă cu titlu gratuit/închiriere, existente în a 30-a zi inclusiv de la data înregistrării contribuabililor, în situaţia în care această dată nu depăşeşte ultima zi a anului înfiinţării. În acest caz, impozitul pe construcţii se recalculează pentru perioada cuprinsă între data înregistrării contribuabililor şi ultima zi inclusiv a anului calendaristic/anului modificat, în care contribuabilul s-a înfiinţat, prin împărţirea impozitului pe construcţii anual la 365 de zile calendaristice şi înmulţirea cu numărul de zile aferent perioadei respective.
Contribuabilii nou-înfiinţaţi au obligaţia de a declara şi plăti impozitul până la data de 25 ianuarie inclusiv a anului următor celui în care s-au înfiinţat, respectiv până la data de 25 inclusiv a primei luni a anului fiscal modificat următor celui în care s-au înfiinţat.
Contribuabilii care încetează să existe
- recalculează impozitul pe construcţii aferent perioadei din anul calendaristic/anul modificat pentru care contribuabilul a existat, astfel, se împarte impozitul pe construcţii anual la 365 de zile calendaristice şi se înmulţește cu numărul de zile aferent perioadei din anul calendaristic/anul modificat pentru care contribuabilul a existat.
- au obligația de a declara şi de a plăti impozitul până la data încheierii perioadei din an în care contribuabilii au existat.
- dacă s-a plătit anticipat impozitul anual pe construcții se recalculează impozitul și bonificația de 10%, se depune rectificativă.
Alte informații
În legătură valoarea construcțiilor din contractele /acordurile care reglementează drepturi de administrare/ concesiune/ folosință gratuită/ închiriere în cazul construcțiilor care aparțin domeniului public sau privat al statului sau al unităților administrativ-teritoriale:
- Contractele sau acordurile care reglementează drepturi de administrare/ concesiune/ folosință gratuită/ închiriere încheiate după intrarea în vigoare a OUG 21/2025 trebuie să includă în mod obligatoriu valoarea construcțiilor.
- Dacă aceste acte juridice nu specifică valoarea construcțiilor, proprietarii acestora au responsabilitatea de a determina această valoare și de a o comunica contribuabililor care au în administrare/concesiune/folosință cu titlu gratuit/închiriere respectivele construcții. Această comunicare trebuie realizată până la data de 15 mai 2025, respectiv până la data de 15 inclusiv a lunii a cincea a anului fiscal modificat care începe în anul 2025.
În situaţia în care, în cursul anului curent, se înregistrează operaţiuni de majorare sau diminuare a valorii construcţiilor, impozitul nu se recalculează. Aceste modificări sunt luate în considerare pentru determinarea impozitului pe construcţii datorat pentru anul următor.
Cheltuiala cu impozitul pe construcții este deductibilă la calculul impozitului pe profit.
Ordonanța a abrogat articolul din precedenta reglementare prin care Ministerul Finanțelor trebuia să emită norme de aplicare în termen de 90 de zile.
Tax Group
🔥 Nou! Platforma Tax Group a fost rescrisă complet! Cu un design modern, funcționalități noi și o experiență îmbunătățită, acum îți este și mai ușor să accesezi informațiile esențiale.
🔹 Fii mereu la curent cu noutățile fiscale! 🔹
Legislația fiscală se schimbă constant, iar deciziile corecte se bazează pe informații actualizate. Tax Group îți oferă acces lunar la cele mai importante modificări legislative și analize relevante, direct de la specialiști.
📌 Înscrie-te acum și explorează noua platformă!
🔗 Accesează www.taxgroup.ro pentru a viziona un teaser al unui eveniment Tax Group și a descoperi avantajele unui abonament profesional!
Ordonanță de urgență 29/2025 privind suspendarea aplicării unor dispoziţii din OUG 41/2022 pentru instituirea Sistemului naţional privind monitorizarea transporturilor rutiere de bunuri RO e-Transport şi de abrogare a art. XXVIII din OUG 130/2021 privind unele măsuri fiscal-bugetare, prorogarea unor termene, precum şi pentru modificarea şi completarea unor acte normative (MO 365/2025)
Sumar
Ordonanța prelungește suspendarea unor sancțiuni aplicate pentru netransmiterea coordonatelor GPS în sistemul RO e-Transport.
Detalii
Suspendarea sancțiunilor vine în contextul aspectelor „semnalate de reprezentanții mediului de afaceri cu privire la timpul necesar pentru a implementa și testa complet sistemele interne în conformitate cu cerințele RO e-Transport, precum și necesitatea adaptării sistemelor informatice și a metodologiilor de lucru ale contribuabililor la cerințele de conformare care privesc transferul datelor curente de poziționare a vehiculului de transport, care fac obiectul declarării pe toată durata traseului de transport al bunurilor supuse monitorizării prin sistemul RO e-Transport”.
Reamintim că prin OUG 129/2024 au fost suspendate până la data de 31 martie 2025 sancțiunile pentru neconformarea privind transferul datelor de poziționare a vehiculelor în sistemul RO e-Transport. Ordonanța prelungește suspendarea amenzilor până la 31 decembrie 2025.
Sancțiunile care fac obiectul suspendării sunt:
- Conducătorul vehiculului de transport are obligația să pornească dispozitivul de poziționare înainte de începerea transportului pe teritoriul național, respectiv să oprească dispozitivul de poziționare numai după livrarea bunurilor la locul de livrare declarat pe teritoriul național sau după părăsirea teritoriului național. În această situație, amenzile pentru cei care nu se conformează sunt între 5.000 de lei la 10.000 de lei.
- Operatorul de transport rutier este obligat să asigure transferul datelor curente de poziționare a vehiculului de transport, care fac obiectul declarației, pe toată durata traseului de transport al bunurilor care fac obiectul monitorizării prin Sistemul RO e-Transport; operatorul de transport rutier este obligat să echipeze vehiculele de transport cu dispozitive de tip terminal de telecomunicații care utilizează tehnologii de poziționare și transmisie de date prin satelit; aceste prevederi nu se aplică în cazul în care datele de poziționare ale vehiculului de transport sunt transferate de dispozitivele acestuia. În această situație, amenzile sunt de la 10.000 de lei la 50.000 de lei în cazul persoanelor fizice sau cu amendă de la 20.000 de lei la 100.000 de lei în cazul persoanelor juridice.
Ordinul 407/2025 pentru modificarea anexei nr. 5 la Ordinul președintelui ANAF 1.783/2021 privind natura informațiilor pe care contribuabilul/plătitorul trebuie să le declare prin fișierul standard de control fiscal, modelul de raportare, procedura şi condițiile de transmitere, precum şi termenele de transmitere şi data/datele de la care categoriile de contribuabili/plătitori sunt obligate să transmită fișierul standard de control fiscal (MO 310/2025)
Sumar
Ordinul aduce clarificări cu privire la scutirea de la depunerea declarației 406 (fișierul SAF-T) pentru noi entități care nu apăreau anterior, în mod expres, pe lista excepțiilor.
Detalii
Astfel, sunt scutiți de la raportarea declarației SAF-T:
- toți contribuabilii persoane fizice care realizează venituri din profesii liberale, precum și societățile profesionale/ birourile/ alte forme de organizare în cadrul cărora aceștia își desfășoară profesia liberală și a căror activitate este organizată și reglementată prin legi speciale.
Anterior, lista excepțiilor menționa expres numai următoarele categorii:
- societățile profesionale de avocați cu răspundere limitată și cabinetele individuale de avocați;
- societățile profesionale notariale și birourile individuale notariale;
- cabinetele medicale individuale;
- societățile profesionale de practicieni în insolvență.
- ONG-urile, asociațiile de proprietari și bisericile care țin contabilitatea în partidă simplă. În măsura în care aceste asociaţii/persoane/entităţi optează pentru ţinerea contabilității în partidă dublă, aceste entități sunt obligate să depună raportările SAF-T.
- persoanele juridice a căror activitate este suspendată temporar prin înscrierea menţiunilor la registrul comerţului, pentru perioada în care activitatea este suspendată temporar. De asemenea, nici alte entităţi care au solicitat suspendarea activităţii la organismele care le-au autorizat, nu au obligaţia de depunere a fişierului standard de control fiscal (SAF-T) pentru perioada în care activitatea este suspendată temporar.
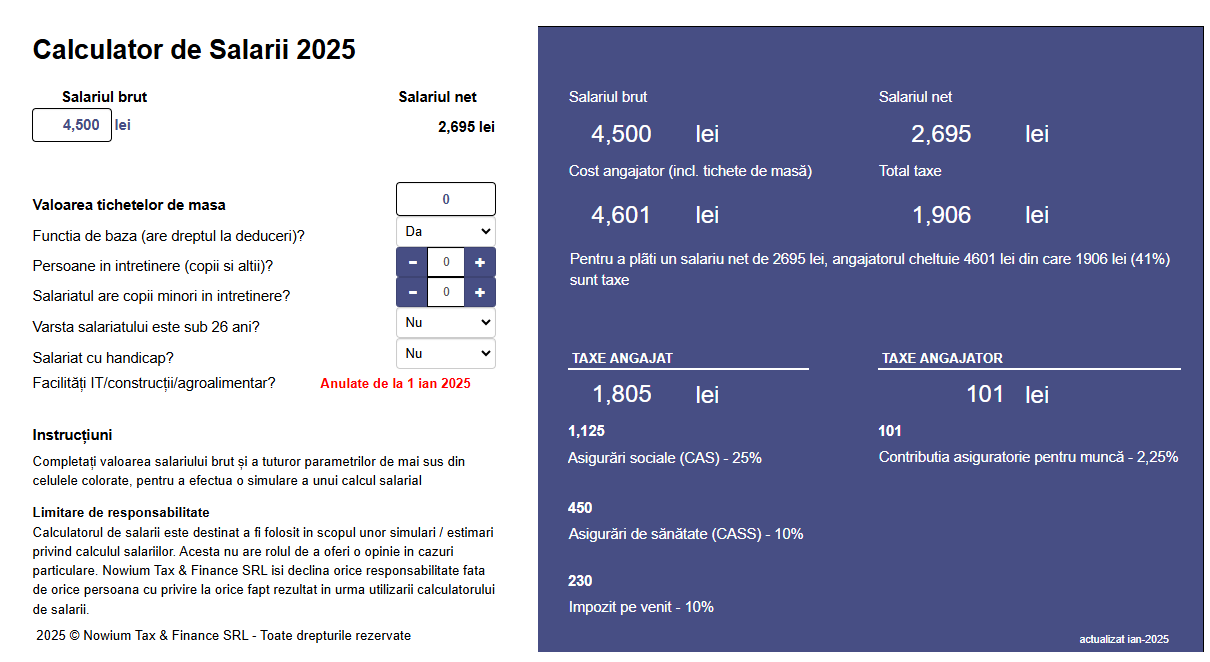
Descoperiți Calculatorul de Salarii pe site-ul Nowium
Un instrument gratuit și util pentru calculul salariilor, care permite diverse scenarii de calcul, actualizat conform ultimelor modificări legislative
https://nowium.com/calculator-de-salarii/
Ordinul 468/2025 privind completarea Ordinului președintelui ANAF 3.775/2015 pentru aprobarea unor competențe speciale ale organului fiscal central, precum şi privind modificarea şi completarea Ordinului președintelui ANAF 1.699/2021 pentru aprobarea formularelor de înregistrare fiscală a contribuabililor şi a tipurilor de obligații fiscale care formează vectorul fiscal (MO 302/2025)
Sumar
Ordinul aduce o serie de modificări la formularele de înregistrare fiscală a contribuabililor, inclusiv la tipurile de obligații fiscale care formează vectorul fiscal, precum și aprobarea unor competențe speciale ale organului fiscal central
Detalii
Prezentăm în continuare principalele modificări introduse prin acest ordin.
1. Noi categorii de contribuabili ce vor fi administrați de catre Administraţia fiscală pentru contribuabili nerezidenţi din cadrul Direcţiei Generale Regionale a Finanţelor Publice Bucureşti
- persoanele juridice nerezidente care nu au obligaţia înregistrării unui sediu permanent pe teritoriul României şi care datorează taxe potrivit legislaţiei din domeniul jocurilor de noroc;
- persoanele juridice străine stabilite în Uniunea Europeană care, potrivit legii, se înregistrează direct şi care datorează impozitul specific pe cifra de afaceri ca urmare a desfășurării de activităţi în sectoarele petrol şi gaze naturale.
Prin excepţie, competenţa pentru înregistrarea fiscală/înregistrarea în scopuri de TVA, precum şi pentru menţiunile ulterioare înregistrării fiscale/înregistrării în scopuri de TVA a persoanei fizice impozabile care are sediul activităţii economice în afara României şi solicită înregistrarea în scopuri de TVA în România, prin reprezentant fiscal contribuabil mare sau mijlociu, revine organului fiscal în a cărui rază teritorială se află sediul reprezentantului fiscal. După înregistrarea fiscală, competenţa de administrare fiscală a persoanei fizice impozabile nerezidente revine organului fiscal stabilit potrivit prevederilor menționate mai sus.
2. Actualizarea formularelor 015 și 700
a) Formularul 015
Sunt adăugate cele două categorii de persoane juridice nerezidente menționate la punctul anterior și noi rânduri pentru impozitele datorate de aceste categorii de contribuabili.
b) Formularul 700
La capitolul „Alte date privind contribuabilul” s-a introdus un nou rând – „Impozit specific pe cifra de afaceri datorat de persoanele juridice care desfăşoară activităţi în sectoarele petrol şi gaze naturale”, rândul fiind destinat contribuabililor care nu au sediu permanent în România şi care datorează acest impozit.
Ordinul desemnează organul fiscal competent pentru analiza „Chestionarului pentru stabilirea rezidenței fiscale” al firmelor străine care își stabilesc locul conducerii efective în România. În astfel de situații, organul fiscal competent pentru primirea și analiza Chestionarului va fi cel în a cărui rază teritorială contribuabilul nerezident urmează să exercite gestiunea administrativă și conducerea efectivă a afacerilor.
Ordinul 472/2025 pentru aprobarea Procedurii şi condiţiilor de înregistrare a reprezentanților persoanelor juridice străine prevăzute la art. 46^2 alin. (1^1) din Legea nr. 227/2015 privind Codul fiscal care sunt obligate să calculeze, să declare şi să plătească impozitul specific pe cifra de afaceri prevăzut la art. 46^2 din Legea nr. 227/2015, precum şi a modelului şi conţinutului formularului 178 „Decizie privind aprobarea/respingerea cererii pentru desemnarea reprezentantului potrivit art. 46^2 alin. (13) din Codul fiscal” (MO 303/2025)
Sumar
Ordinul aprobă procedura și formularul pentru înregistrarea reprezentanților persoanelor juridice străine care datorează impozitul suplimentar pentru persoanele juridice care desfăşoară activităţi în sectoarele petrol şi gaze naturale („ICAS”)
Detalii
Contribuabilul nerezident care datorează ICAS și nu este înregistrat fiscal în România, trebuie să solicite înregistrarea fiscală prin depunerea formularului 015 „Declaraţie de înregistrare fiscală/declaraţie de menţiuni/declaraţie de radiere pentru contribuabilii nerezidenţi care nu au sediu permanent în România”.
Formularul se depune la organul fiscal competent pentru administrarea contribuabilului nerezident în a cărui evidenţă fiscală este înregistrat reprezentantul desemnat.
Reprezentantul desemnat poate fi orice persoană juridică română, cu domiciliul fiscal în România, care are îndeplinite toate obligaţiile declarative, potrivit vectorului fiscal, şi care nu se află în inactivitate fiscală. Nu se admite decât un singur reprezentant pentru ansamblul obligaţiilor care îi revin.
Cererea de desemnare a reprezentantului se depune însoţită de următoarele acte/documente:
- actul de împuternicire, din care să rezulte, în mod expres, calitatea de reprezentant pentru îndeplinirea obligaţiilor care îi revin contribuabilului nerezident;
- acceptul scris al persoanei propuse ca reprezentant, prin care aceasta se angajează să îndeplinească obligaţiile care îi revin şi să răspundă în solidar cu contribuabilul nerezident pentru declararea şi plata impozitului specific pe cifra de afaceri.
ANAF comunică decizia luată în termen de 3 zile de la data primirii cererii de desemnare a reprezentantului. Decizia poate fi contestată.
Evidenţa specială a reprezentanţilor desemnaţi conţine următoarele informaţii:
a) datele de identificare, respectiv denumirea şi codul de identificare fiscală ale persoanei desemnate ca reprezentant şi acceptate de organul fiscal;
b) datele de identificare, respectiv denumirea şi codul de identificare fiscală ale contribuabilului nerezident pentru care a fost acceptat reprezentantul;
c) numărul şi data deciziei prin care organul fiscal a aprobat cererea de desemnare a reprezentantului;
d) data de la care începe mandatul de reprezentant şi data încetării acestuia. Data de la care începe mandatul de reprezentant este data comunicării deciziei de acceptare a reprezentantului sau o dată ulterioară stabilită prin actul de împuternicire depus la organul fiscal.
În situaţia în care mandatul reprezentantului încetează, contribuabilul nerezident trebuie să anunţe în scris organul fiscal competent cu privire la faptul că mandatul reprezentantului a încetat.
În situaţia în care mandatul reprezentantului încetează, dar contribuabilul nerezident continuă activitatea economică în România pentru care datorează impozitul specific pe cifra de afaceri, acesta este obligat fie să prelungească mandatul reprezentantului, fie să mandateze alt reprezentant, fie să se înregistreze direct, dacă este o persoană juridică străină stabilită în Uniunea Europeană.
În situaţia în care competenţa de administrare fiscală a contribuabilului nerezident se schimbă, în condiţiile legii, vechiul organ fiscal competent transmite noului organ fiscal competent şi informaţiile privind reprezentantul acceptat de organul fiscal, înscrise în evidenţa specială a reprezentanţilor.
Ordinul reglementează și formularul 178 pentru aprobarea sau respingerea cererilor de desemnare a reprezentanților fiscali, precum și o procedură pentru înregistrarea reprezentanților persoanelor juridice străine.
Ordinul 396/2025 pentru aprobarea modelului, conținutului, modalității de depunere şi de gestionare a formularului 217 „Declarație privind impozitul pe veniturile din transferul dezmembrămintelor dreptului de proprietate sub condiție suspensivă” (MO 287/2025)
Sumar
Ordinul aprobă modelul şi conţinutul formularului 217 „Declaraţie privind impozitul pe veniturile din transferul dezmembrămintelor dreptului de proprietate sub condiţie suspensivă”.
Detalii
Formularul se completează şi se depune de către persoanele fizice care încasează venituri din transferul dezmembrămintelor dreptului de proprietate sub condiţie suspensivă, de la plătitori de venituri, alţii decât persoane juridice sau alte entităţi care au obligaţia de a conduce evidenţă contabilă:
- pentru veniturile determinate şi încasate ulterior autentificării actului notarial prin care se transferă dezmembrămintele dreptului de proprietate;
- pentru veniturile determinate şi încasate ulterior transferului dezmembrămintelor dreptului de proprietate prin hotărâre judecătorească definitivă sau alt act juridic prevăzut de lege;
- pentru veniturile încasate din transferul dezmembrămintelor dreptului de proprietate sub condiţie suspensivă, ca urmare a dobândirii, prin acte între vii sau pentru cauză de moarte, a dreptului de proprietate asupra unei proprietăţi imobiliare care a făcut obiectul unui transfer al dezmembrămintelor dreptului de proprietate sub condiţie suspensivă.
Declaraţia se depune şi de către persoanele fizice care în perioada 5-31 decembrie 2024, inclusiv, au încasat venituri din transferul dezmembrămintelor dreptului de proprietate sub condiţie suspensivă, plătite de persoane juridice sau alte entităţi care au obligaţia de a conduce evidenţă contabilă, pentru situaţiile menţionate mai sus.
Declaraţia nu se depune de către persoanele fizice care încasează, începând cu 1 ianuarie 2025, venituri din transferul dezmembrămintelor dreptului de proprietate sub condiţie suspensivă, plătite de persoane juridice sau alte entităţi care au obligaţia de a conduce evidenţă contabilă, pentru care impozitul se reţine la sursă de către plătitorii de venituri.
Termenul de depunere
Formularul se depune până la data de 25 inclusiv a lunii următoare trimestrului în care a fost încasat venitul. În cazul veniturilor încasate în cursul trimestrului IV al anului 2024 din transferul dezmembrămintelor dreptului de proprietate asupra proprietăţilor imobiliare din patrimoniul personal, contribuabilii au obligaţia declarării impozitului datorat până la data de 25 aprilie 2025 inclusiv.
Depunerea
Declarația se depune în format letric, direct la registratura organului fiscal competent sau se comunică prin poștă, cu confirmare de primire. Declarația poate fi depusă şi prin mijloace electronice de transmitere la distanță, potrivit legii.
Organul fiscal competent este:
- organul fiscal central în a cărui rază teritorială contribuabilul are adresa unde îşi are domiciliul, potrivit legii, sau adresa unde locuiește efectiv, în cazul în care aceasta este diferită de domiciliu, pentru persoanele fizice care au domiciliul fiscal în România;
- organul fiscal central competent, potrivit legii, pentru administrarea contribuabililor persoane fizice, fără domiciliu fiscal în România.
Ordinul 582/2025 pentru modificarea şi completarea Ordinului ministrului finanţelor nr. 699/2024 privind transmiterea situaţiilor financiare trimestriale şi anuale, precum şi a unor raportări financiare lunare centralizate întocmite de instituţiile publice începând cu anul 2024 şi pentru modificarea şi completarea unor ordine ale ministrului finanţelor publice în domeniul contabilităţii instituţiilor publice (MO 320/2025)
Cursurile valutare de închidere ale lunii aprilie 2025
Cursurile valutare comunicate de BNR care sunt folosite la închiderea lunii aprilie 2025 pentru evaluarea elementelor monetare de activ și de pasiv exprimate în valută (disponibilități bănești, creanțe, datorii), cât și pentru evaluarea creanțelor și datoriilor exprimate în lei, a căror decontare se face în funcție de cursul unei valute sunt:
1 EUR = 4,9775 RON; 1 USD = 4,3787 RON; 1 CHF = 5,3042 RON; 1 GBP = 5,8518 RON
Vă reamintim că în secțiunea „Resurse” a site-ului nostru găsiți un utilitar Excel prin care cursurile valutare sunt preluate automat de pe site-ul BNR si sunt alocate pe fiecare zi de valabilitate, conform regulilor contabile. Astfel, cursul valutar comunicat de BNR in ziua N va fi afișat pe datele de valabilitate N+1…N+2….pana la următoarea ședință valutară.
Cursul de închidere de lună este cursul valutar comunicat în ultima ședință valutară a lunii respective.
Indicatori sociali 2025
Impozite și contribuții 2025 pentru activități dependente | Angajator și beneficiar (pentru activități considerate dependente) (cota %) | Angajat și prestator de activități dependente (cota %) |
Contribuția pentru asigurări sociale (pensie) | - Nu se datorează pentru condiții normale de muncă - 4% pentru condiții deosebite de muncă - 8 % pentru condiții speciale de muncă | 25% |
Contribuția la fondul de asigurări sociale de sănătate (calculată la venitul brut) | Nu se datorează | 10% |
Impozitul pe venit | 10% | |
Contribuția asiguratorie pentru muncă (CAM) | 2,25% | |
Fondul pentru neangajarea de persoane cu handicap (pentru angajatorii care au peste 50 salariați) | 4 x salarii minime pe economie la fiecare 100 de salariați | |
Valoarea unui tichet de masă impozabil în sensul impozitului pe venit | max. 40,04 lei | |
Salariul minim pe economie (brut) | -> 4.050 lei (începând cu 1 ianuarie 2025) -> 4.582 lei pentru angajații din domeniul construcțiilor -> 4.050 lei pentru angajații din sectorul agricol şi industria alimentară (începând cu veniturile lunii ianuarie 2025) | |
Diurnă (în țară) Pentru angajații instituțiilor publice Pentru angajații din sectorul privat | 23 lei 57,5 lei | |
Începând cu veniturile aferente lunii ianuarie 2025, au fost eliminate facilitățile fiscale acordate angajaților ce lucrează în sectorul IT, construcții, agricultură și industria alimentară. | ||
