Newsletter nr. 5 – mai 2025
Accesează varianta tip revistă a acestui Newsletter în format pdf: Română sau în Engleză
Cuprins
- Noua procedură de acces la platforma REGES-ONLINE (Ordinul 1107/2025)
- Actualizarea formularelor fiscale D100 și D710 pentru declararea impozitului pe construcții (Ordinul 649/2025)
- Actualizarea procedurii de acordare a eșalonărilor la plată (Ordinul 597/2025)
- Procedura și condițiile de transmitere a informațiilor referitoare la persoanele juridice străine care desfășoară operațiuni în sectoarele petrol și gaze naturale, între Autoritatea Vamală Română (AVR) și ANAF (Ordinul 689/2025)
- Modificări aduse legislației pentru prevenirea și combaterea spălării banilor și finanțării terorismului (Legea 86/2025)
- Alte noutăți legislative
- Cursurile valutare de închidere ale lunii mai 2025
- Indicatori sociali
Evaluează pregătirea echipei tale pentru provocările fiscale
Răspunde la 10 întrebări în mai puțin de 3 minute și află cât de bine echipa ta contabilă face față modificărilor legislative!
✔️ Este echipa ta la zi cu toate noutățile fiscale?
✔️ Ce riscuri ascunse pot apărea din lipsa actualizării continue?
✔️ Cum poți transforma incertitudinea în eficiență și siguranță fiscală?
Completează quiz-ul și primește o imagine clară asupra nivelului de pregătire al echipei tale – o resursă esențială în orice companie!
👉 Într-un mediu fiscal mereu în schimbare, formarea continuă nu mai este opțională, ci un avantaj competitiv!
https://start.infrared.global/taxgroup
Ordinul 1107/2025 pentru aprobarea Procedurii de acces în vederea completării, transmiterii şi interogării datelor în/din Registrul general de evidență a salariaților – REGES-ONLINE (MO 430/2025)
Sumar
Ministerul Muncii a adoptat Ordinul nr. 1107/2025, prin care se instituie noua procedură de acces la platforma REGES-ONLINE – sistemul informatic ce va înlocui aplicația locală Revisal utilizată până acum de angajatori.
Detalii
Platforma REGES-ONLINE marchează un pas important în digitalizarea relațiilor de muncă, permițând transmiterea și gestionarea datelor din Registrul General de Evidență a Salariaților (REVISAL) într-un mod centralizat, securizat și complet online.
Ordinul detaliază:
- Categoriile de utilizatori care pot accesa REGES-ONLINE (angajatori, furnizori de servicii, instituții publice etc.);
- Modalitatea de înregistrare și autorizare a utilizatorilor, inclusiv desemnarea acestora în sistem și atribuirea nivelurilor de acces;
- Tipurile de semnătură electronică acceptate;
- Regulile privind modificarea, suspendarea sau retragerea accesului;
- Precizări privind modul de operare, responsabilitățile entităților implicate și interacțiunea cu inspectoratele teritoriale de muncă.
Mai multe detalii despre REGES-ONLINE găsiți în articolul publicat pe site-ul nostru: citește articolul complet despre REGES-ONLINE și Ordinul 1107/2025.
Cât timp din viața ta consumă cu adevărat salarizarea companiei tale?
Află în 3 minute dacă sistemul tău actual de salarizare îți oferă controlul și liniștea de care ai nevoie
Ca antreprenor sau executiv, știi că salarizarea poate deveni rapid o povară care îți consumă timp prețios. Dar cât de eficient este cu adevărat sistemul tău actual?
Autoevaluează-ți sistemul și află:
- Care este nivelul tău real de expunere în fața unui control ITM
- Câte ore poți economisi lunar prin optimizarea salarizării
- Cum se compară sistemul tău cu cele mai bune practici din piață
https://start.infrared.global/nowium
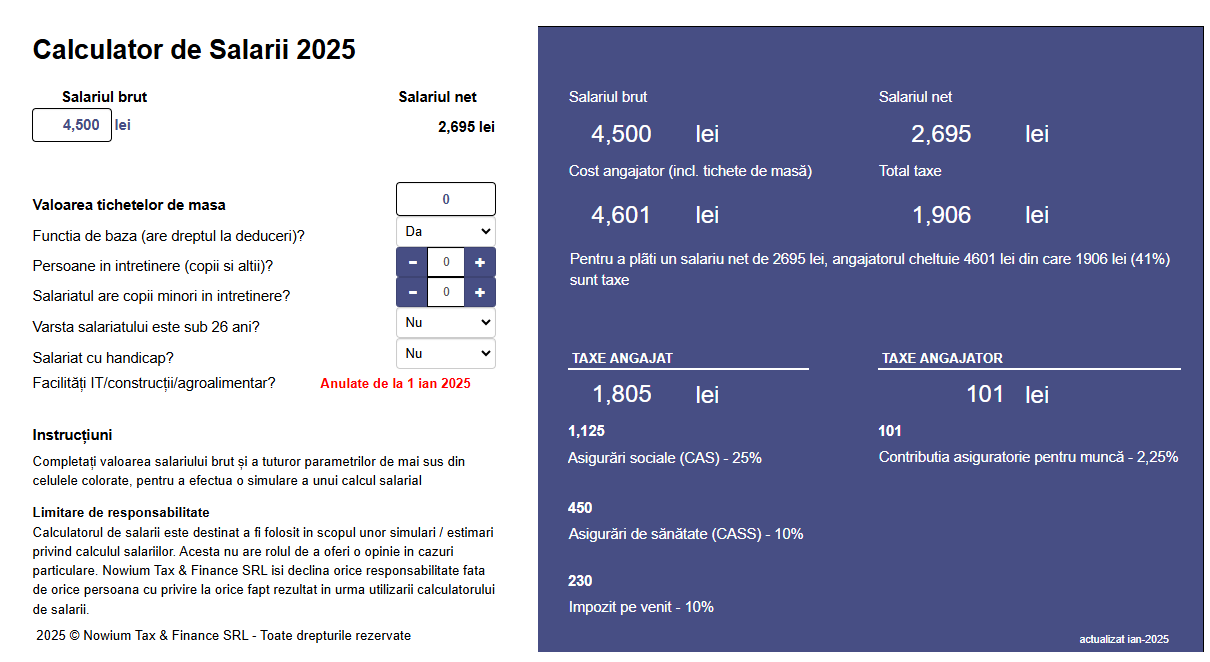
Descoperiți Calculatorul de Salarii pe site-ul Nowium
Un instrument gratuit și util pentru calculul salariilor, care permite diverse scenarii de calcul, actualizat conform ultimelor modificări legislative
https://nowium.com/calculator-de-salarii/
Ordinul 649/2025 privind modificarea şi completarea Ordinului președintelui ANAF 587/2016 pentru aprobarea modelului şi conținutului formularelor utilizate pentru declararea impozitelor şi taxelor cu regim de stabilire prin autoimpunere sau reținere la sursă (MO 453/2025)
Sumar
Ordinul actualizează formularele fiscale D100 și D710 pentru declararea impozitului pe construcții.
Detalii
Ordinul aduce modificări Ordinului ANAF 587/2016 pentru aprobarea modelului şi conținutului formularelor utilizate pentru declararea impozitelor şi taxelor cu regim de stabilire prin autoimpunere sau reținere la sursă, modificări necesare pentru raportarea impozitului pe construcții, re-introdus de la 1 ianuarie 2025, și a bonificației oferite pentru plata anticipată a acestuia.
Astfel, principalele modificări aduse de Ordin sunt:
a) completarea modelului și conținutului formularelor 100 „Declarație privind obligațiile de plată la bugetul de stat” și 710 „Declarație rectificativă”, în vederea evidențierii bonificației acordate în condițiile prevăzute la art.499 alin.(4^1) din Codul fiscal.
b) modificarea corespunzătoare a instrucțiunilor de completare a formularului 100.
Impozitul pe construcții (cod 701) cu/ fără bonificație se declara in D100 cu întreaga suma, până pe data de 25 a lunii a cincea a anului fiscal. Excepție fac contribuabilii nou înființați sau care se lichidează. Declararea impozitului se face diferit în funcție de plata integrală anticipată și beneficierea de bonificație sau plata în tranșe. Bonificația se raportează distinct în declarație.
Cât de solid este modelul tău de business când vine vorba de regulile privind prețurile de transfer?
Află în 3 minute dacă modelul tău de business respectă cerințele legale privind tranzacțiile cu părțile afiliate și cât de expus ești riscurilor fiscale!
✔️ Ai obligația întocmirii dosarului de prețuri de transfer?
✔️ Ce șanse ai să fii selectat pentru un control?
✔️ Cum stai comparativ cu cele mai bune practici din piață?
Completează chestionarul rapid și obține o autoevaluare clară a nivelului tău de conformitate.
👉 Nu lăsa conformitatea la voia întâmplării. Protejează-ți compania, evită amenzi și ajustări costisitoare!
https://start.infrared.global/preturidetransfer
Ordinul 597/2025 privind modificarea şi completarea anexelor nr. 1 şi 2 la Ordinul președintelui ANAF nr. 90/2016 pentru aprobarea conținutului cererii de acordare a eșalonării la plată şi a documentelor justificative anexate acesteia, precum şi a Procedurii de aplicare a acordării eșalonării la plată de către organul fiscal central şi pentru modificarea şi completarea anexei la Ordinul președintelui ANAF nr. 1.767/2021 pentru aprobarea Procedurii de acordare a eșalonării la plată, în formă simplificată, de către organul fiscal central (MO 439/2025)
Sumar
Ordinul actualizează procedura de aplicare a acordării eșalonărilor la plată în formă clasică și simplificată ca urmare a modificărilor legislative.
Detalii
Menționăm cele mai importante noutăți:
Eșalonarea la plată în formă clasică:
Se modifică și se completează Anexa nr. 1 „Conținutul cererii de acordare a eșalonării la plată și documentele justificative anexate acesteia” și Anexa nr. 2 „Procedura de aplicare a acordării eșalonării la plată de către organul fiscal central”, aprobate prin OPANAF nr. 90/2016, care reglementează următoarele aspecte:
- actualizarea și îmbunătățirea modelului cererii de acordare a eșalonării la plată;
- revizuirea documentelor justificative care se anexează acestei cereri, în sensul diminuării documentelor ce se depun de către contribuabili, astfel încât comunicarea solicitării de acordare a eșalonării la plată, prin mijloace electronice de transmitere la distanță (SPV), să se realizeze mai facil;
- actualizarea procedurii de acordare a înlesnirilor la plată prin:
- stabilirea competenței de acordare a înlesnirilor la plată în cazul persoanelor fizice care desfășoară activități economice în mod independent sau exercită profesii libere, respectiv în sarcina organelor fiscale care administrează obligațiile fiscale datorate de acestea;
- eliminarea obligativității debitorului de a depune anumite documente, cum ar fi: situația financiară anuală, situația încasărilor și plăților pe ultimele 6 luni anterioare datei depunerii cererii de acordare a eșalonărilor la plată, precum și situația privind indicatorii orientativi și alte informații. În fapt, pentru constatarea situației de dificultate generată de lipsa temporară de disponibilități bănești și a capacității de plată pe perioada de eșalonare a debitorului, organele fiscale vor analiza, pe baza informațiilor pe care le dețin, cu privire la disponibilitățile bănești pe care debitorii le dețin în conturile bancare, precum și cu privire la veniturile pe care aceștia le realizează, în cazul persoanelor fizice;
- menținerea competenței organelor fiscale din subordinea ANAF de a acorda înlesniri la plată pentru creanțele vamale stabilite de către organele vamale prin decizii de regularizare a situației și transmise spre recuperare prin executare silită organelor fiscale, ca urmare a precizărilor transmise de AVR prin adresa nr.25274/09.10.2023;
- prevederi privind acordarea eșalonării la plată în cazul debitorilor care constituie garanții într-un cuantum mai mic sau mai mare de 50% față de cuantumul obligațiilor fiscale restante ce fac obiectul înlenirilor la plată;
- actualizarea prevederilor referitoare la verificarea condițiilor de acordare/modificare/menținere a eșalonării la plată prevăzute în conținutul referatelor „A” și „B”;
- prevederi privind neincluderea în decizia de modificare a eșalonării la plată a obligațiilor fiscale pentru care nu se acordă eșalonare la plată;
- prevederi privind reducerea numărului de cereri de modificare a eșalonării la plată și de menținere a valabilității eșalonării la plată, de la două cereri la o singură cerere într-un an calendaristic sau fracție de an calendaristic;
- abrogarea prevederilor referitoare la aprobarea unei alte perioade de eșalonare la plată în cazul modificării deciziei de eșalonare la plată;
- procedura de acordare a eșalonării la plată în cazul debitorilor care se află în procedura insolvenței;
- actualizarea modelelor formularelor prevăzute de procedura de acordare a înlesnirilor la plată;
- introducerea unui nou formular privind acordul pentru analizarea ieșirii din procedura insolvenței.
Eșalonarea la plată în formă simplificată:
Se modifică și se completează Anexa „Procedură de acordare a eșalonării la plată, în formă simplificată, de către organul fiscal central, aprobată prin Ordinul președintelui Agenției Naționale de Administrare Fiscală nr.1767/2021”, reglementându-se următoarele aspecte:
- menținerea competenței organelor fiscale din subordinea ANAF de a acorda înlesniri la plată pentru creanțele vamale stabilite de către organele vamale prin decizii de regularizare a situației și transmise spre recuperare prin executare silită organelor fiscale, din considerentele prevăzute la eșalonarea clasică;
- eliminarea prevederilor referitoare la acordarea eșalonării la plată, în formă simplificată pentru debitorii prevăzuți la art.204 din Codul de procedură fiscală, respectiv cei care trebuie să achite obligațiile fiscale administrate de organul fiscal central într-un anumit termen pentru a se menține autorizația, acordul ori alt act administrativ similar;
- prevederi privind reducerea numărului de cereri de modificare a eșalonării la plată și de menținere a valabilității eșalonării la plată, de la două cereri la o singură cerere pe perioada de valabilitate a eșalonării la plată;
- abrogarea prevederilor referitoare la aprobarea unei alte perioade de eșalonare la plată în cazul modificării deciziei de eșalonare la plată;
- abrogarea prevederilor referitoare la renunțarea la intenția de a beneficia de restructurarea obligațiilor bugetare în cazul în care au fost depuse notificări potrivit OG nr.6/2019, cu modificările și completările ulterioare;
- actualizarea modelelor formularelor prevăzute de procedura de acordare a eșalonărilor la plată, în formă simplificată.
- introducerea unui nou formular privind acordul de principiu în cazul modificării/menținerii valabilității eșalonării la plată pentru debitorii care trebuie să achite obligațiile fiscale administrate de organul fiscal central într-un anumit termen pentru a se menține autorizația, acordul ori alt act administrativ similar, potrivit dispozițiilor art. II alin.(2) din O.G. nr.31/2022, în vederea constituirii garanției prevăzute de lege.
Ordinul 689/2025 privind aprobarea Procedurii şi condițiilor de transmitere a informațiilor prevăzute la art. 46^2 alin. (22) din Legea nr. 227/2015 privind Codul fiscal (MO 503/2025)
Sumar
Ordinul aprobă procedura și condițiile de transmitere a informațiilor prevăzute la art. 46² alin. (22) din Codul fiscal, referitoare la persoanele juridice străine care desfășoară operațiuni în sectoarele petrol și gaze naturale.
Detalii
Principalele prevederi:
- Cooperare instituțională: Autoritatea Vamală Română (AVR) și ANAF vor face schimb de informații în termen de maximum 3 zile lucrătoare privind persoanele juridice implicate în operațiuni vamale în aceste sectoare, inclusiv date despre constituirea și executarea garanțiilor fiscale obligatorii.
- Transmiterea operativă a datelor: Se stabilesc puncte unice de contact între cele două instituții pentru transmiterea electronică a informațiilor, în vederea unei aplicări rapide a reglementărilor fiscale și vamale.
- Garanții fiscale: Dacă o persoană juridică nu constituie sau nu reîntregește garanția prevăzută de Codul fiscal, ANAF informează operativ AVR pentru a interzice formalitățile vamale. Reluarea operațiunilor este permisă doar după confirmarea constituirii garanției.
- Monitorizarea livrărilor: AVR va transmite lunar către ANAF date privind cantitățile și valorile aferente livrărilor intracomunitare și operațiunilor vamale efectuate de persoanele juridice vizate, până cel târziu în data de 15 a lunii următoare.
Această procedură vizează consolidarea controlului fiscal și vamal asupra activităților din sectoarele petrol și gaze naturale, printr-un schimb eficient de date între instituțiile responsabile.
Legea 86/2025 privind modificarea și completarea Legii nr. 129/2019 pentru prevenirea și combaterea spălării banilor și finanțării terorismului, precum și pentru modificarea și completarea unor acte normative (MO 483/2025)
Sumar
Sunt aduse numeroase modificări prevederilor Legii 129/2019 pentru prevenirea și combaterea spălării banilor și finanțării terorismului.
Detalii
Prezentăm în cele ce urmează principalele modificări.
1. Extinderea interdicțiilor privind produsele anonime
- Art. 10 alin. (1): Se interzice furnizarea de produse persoanelor cu nume fictive, pe lângă conturile, carnetele sau casetele anonime deja interzise.
2. Clarificări privind persoanele expuse public (PEP)
- Art. 3 alin. (6): Prelungirea duratei în care o persoană este considerată PEP cu 1 an suplimentar dacă riscul asociat persistă datorită funcției deținute anterior.
- Art. 17 alin. (13) lit. c): Se introduce obligația de a raporta tranzacții suspecte dacă o persoană expusă public este beneficiarul unei polițe de asigurare de viață și există suspiciuni.
3. Noi obligații pentru case de schimb și furnizori de criptoactive
- Art. 13: Introducerea pragurilor pentru aplicarea măsurilor de cunoaștere a clientelei:
- 2.000 EUR pentru casele de schimb.
- 1.000 EUR pentru furnizorii de servicii de criptoactive.
4. Clarificări pentru datele beneficiarilor reali și accesul la registre
- Se restrânge accesul liber: acum doar persoanele fizice sau juridice cu interes legitim pot accesa registrele (Art. 19 alin. (8), (81), (82)).
- Se abrogă accesul pentru orice persoană ce doar „înaintează o cerere scrisă” (lit. d) din alin. (81)).
5. Obligații suplimentare pentru entitățile raportoare
- Nu mai pot aplica măsuri simplificate de cunoaștere a clientelei în caz de suspiciuni (Art. 16 alin. (5)).
- Obligația de a solicita informații despre sediul real, nu doar cel social (Art. 15 alin. (11)).
6. Reglementări pentru asociații și fundații
- Oficiul va supraveghea activitatea acestora pe bază de risc, inclusiv identificarea celor vulnerabile la finanțarea terorismului (Art. 261).
- Se impun obligații de transparență financiară și cooperare cu Oficiul.
7. Întărirea colaborării interinstituționale
- Organele de urmărire penală trebuie să transmită feedback către Oficiu despre informările primite și măsurile adoptate (Art. 34 alin. (81)-(82)).
8. Reguli privind păstrarea și schimbul de informații
- Art. 21: Se impune păstrarea documentelor justificative timp de 5 ani.
- Art. 38 alin. (5): Nu constituie încălcare a secretului profesional schimbul de informații între entități în anumite condiții.
9. Sancțiuni noi
- Introducerea unei noi contravenții: nerespectarea obligațiilor de transmitere de date de către asociații și fundații (Art. 43 alin. (1) lit. j)).
- Sancțiune: avertisment sau amendă între 10.000 și 90.000 lei.
Alte noutăți legislative
Ordinul 623/2025 privind modificarea Ordinului președintelui ANAF 587/2016 pentru aprobarea modelului și conținutului formularelor utilizate pentru declararea impozitelor și taxelor cu regim de stabilire prin autoimpunere sau reținere la sursă (MO 436/2025)
Ordinul aduce modificări Ordinului președintelui ANAF 587/2016, după cum urmează:
- modificarea Nomenclatorului obligațiilor de plată la bugetul de stat în vederea declarării obligațiilor fiscale menționate, prin actualizarea temeiului legal aferent poziției 87 „Contribuție la Fondul de Tranziție Energetică”;
- modificarea corespunzătoare a instrucțiunilor de completare a formularului 100.
Prevederile se aplică pentru obligațiile datorate începând cu data de 1 aprilie 2025.
Ordinul 2/2025 privind modificarea și completarea Ordinului BNR nr. 2/2020 pentru aprobarea Normelor metodologice privind întocmirea raportării contabile anuale pentru necesități de informații ale Ministerului Finanțelor Publice, aplicabile instituțiilor de credit (MO 478/2025)
Ordinul 3/2025 privind modificarea și completarea Ordinului BNR nr. 3/2024 pentru aprobarea Normelor metodologice privind întocmirea raportării contabile anuale pentru necesități de informații ale Ministerului Finanțelor, aplicabile instituțiilor financiare nebancare (MO 478/2025)
Cursurile valutare de închidere ale lunii mai 2025
Cursurile valutare comunicate de BNR care sunt folosite la închiderea lunii mai 2025 pentru evaluarea elementelor monetare de activ și de pasiv exprimate în valută (disponibilități bănești, creanțe, datorii), cât și pentru evaluarea creanțelor și datoriilor exprimate în lei, a căror decontare se face în funcție de cursul unei valute sunt:
1 EUR = 5,0639 RON; 1 USD = 4,4699 RON; 1 CHF = 5,4252 RON; 1 GBP = 6,0206 RON
Vă reamintim că în secțiunea „Resurse” a site-ului nostru găsiți un utilitar Excel prin care cursurile valutare sunt preluate automat de pe site-ul BNR si sunt alocate pe fiecare zi de valabilitate, conform regulilor contabile. Astfel, cursul valutar comunicat de BNR in ziua N va fi afișat pe datele de valabilitate N+1…N+2….pana la următoarea ședință valutară.
Cursul de închidere de lună este cursul valutar comunicat în ultima ședință valutară a lunii respective.
Indicatori sociali 2025
Impozite și contribuții 2025 pentru activități dependente | Angajator și beneficiar (pentru activități considerate dependente) (cota %) | Angajat și prestator de activități dependente (cota %) |
Contribuția pentru asigurări sociale (pensie) | - Nu se datorează pentru condiții normale de muncă - 4% pentru condiții deosebite de muncă - 8 % pentru condiții speciale de muncă | 25% |
Contribuția la fondul de asigurări sociale de sănătate (calculată la venitul brut) | Nu se datorează | 10% |
Impozitul pe venit | 10% | |
Contribuția asiguratorie pentru muncă (CAM) | 2,25% | |
Fondul pentru neangajarea de persoane cu handicap (pentru angajatorii care au peste 50 salariați) | 4 x salarii minime pe economie la fiecare 100 de salariați | |
Valoarea unui tichet de masă impozabil în sensul impozitului pe venit | max. 40,18 lei | |
Salariul minim pe economie (brut) | -> 4.050 lei (începând cu 1 ianuarie 2025) -> 4.582 lei pentru angajații din domeniul construcțiilor -> 4.050 lei pentru angajații din sectorul agricol şi industria alimentară (începând cu veniturile lunii ianuarie 2025) | |
Diurnă (în țară) Pentru angajații instituțiilor publice Pentru angajații din sectorul privat | 23 lei 57,5 lei | |
Începând cu veniturile aferente lunii ianuarie 2025, au fost eliminate facilitățile fiscale acordate angajaților ce lucrează în sectorul IT, construcții, agricultură și industria alimentară. | ||
