Newsletter nr. 6 – iunie 2025
Accesează varianta tip revistă a acestui Newsletter în format pdf: Română sau în Engleză
Cuprins
- Reglementarea modalității de raportare contabilă de către entitățile care optează pentru un exercițiu financiar diferit de anul calendaristic (Ordinul 899/2025)
- Modificări aduse Clasificărilor ocupațiilor din România (Ordinul 325/1109/2025)
- Actualizarea formularului DAC6 (Ordinul 755/2025)
- INFO – RO e-TVA
- Cursurile valutare de închidere ale lunii iunie 2025
- Indicatori sociali
Evaluează pregătirea echipei tale pentru provocările fiscale
Răspunde la 10 întrebări în mai puțin de 3 minute și află cât de bine echipa ta contabilă face față modificărilor legislative!
✔️ Este echipa ta la zi cu toate noutățile fiscale?
✔️ Ce riscuri ascunse pot apărea din lipsa actualizării continue?
✔️ Cum poți transforma incertitudinea în eficiență și siguranță fiscală?
Completează quiz-ul și primește o imagine clară asupra nivelului de pregătire al echipei tale – o resursă esențială în orice companie!
👉 Într-un mediu fiscal mereu în schimbare, formarea continuă nu mai este opțională, ci un avantaj competitiv!
https://start.infrared.global/taxgroup
Ordinul 899/2025 cu privire la reglementarea modalității de raportare de către entitățile care optează pentru un exercițiu financiar diferit de anul calendaristic (MO 550/2025)
Sumar
Ordinul stabilește modalitatea de raportare de către entitățile care optează pentru un exercițiu financiar diferit de anul calendaristic și cuprinde prevederi aplicabile atât operatorilor economici, cât și persoanelor juridice fără scop patrimonial care optează pentru un exercițiu financiar diferit de anul calendaristic.
Detalii
Ordinul cuprinde reglementări privind raportările și situațiile financiare efectuate de persoanele care optează pentru un exercițiu financiar diferit de anul calendaristic cu privire la:
- situațiile financiare anuale
- situația în care se modifică data aleasă pentru întocmirea de situații financiare anuale astfel încât exercițiul financiar de raportare redevine anul calendaristic sau se modifică un exercițiu financiar deja diferit de anul calendaristic.
- situații financiare întocmite cu ocazia fuziunii, divizării și transformării, precum și în situația lichidării.
Prezentăm în continuare principalele prevederi.
Raportările contabile anuale
Persoanele care optează pentru un exercițiu financiar diferit de anul calendaristic întocmesc raportări contabile anuale la data de 31 decembrie, distinct de situațiile financiare anuale încheiate la data aleasă pentru acestea.
Raportările se depun la ANAF până la data de 31 mai a exercițiului financiar următor celui de raportare.
Situații financiare anuale
La întocmirea bilanțului/situației poziției financiare, pe lângă sumele corespunzătoare celor două date de raportare, se vor înscrie și soldurile la data de 1 ianuarie a exercițiului financiar precedent celui la care se referă situațiile financiare anuale. Aceste prevederi nu se aplică entităților care au optat pentru un exercițiu financiar diferit de anul calendaristic de la data înființării acestora.
La întocmirea contului de profit și pierdere/situației performanței financiare/contului rezultatului exercițiului, sumele corespunzătoare perioadei precedente celei de raportare vor cuprinde rulajele înregistrate de la data de 1 ianuarie a exercițiului financiar precedent celui la care se referă situațiile financiare anuale, până la începutul acelei perioade de raportare.
Exemplu: în cazul unei entități care aplică OMFP 1802/2014 și alege ca dată de raportare pentru situațiile financiare anuale data de 31 martie 2025:
- bilanțul, care este parte componentă a situațiilor financiare anuale încheiate la data de 31 martie 2025, cuprinde 3 coloane cu solduri la următoarele date: 1 ianuarie 2024, 1 aprilie 2024 și 31 martie 2025;
- contul de profit şi pierdere, care este parte componentă a situațiilor financiare anuale încheiate la data de 31 martie 2025, cuprinde două coloane cu rulaje corespunzătoare perioadelor 1 ianuarie 2024-31 martie 2024 şi 1 aprilie 2024-31 martie 2025.
Entitățile care optează pentru un exercițiu financiar diferit de anul calendaristic și din ale căror situații financiare anuale face parte, de asemenea, situația modificărilor capitalului propriu, prezintă modificările capitalurilor proprii prin raportare la începutul și finalul perioadei de raportare.
Exemplu: în cazul unei entități care aplică OMFP 1.802/2014 şi alege ca dată de raportare pentru situațiile financiare anuale data de 31 martie 2025, modificările capitalurilor proprii se prezintă prin raportare la data de 1 aprilie 2024, respectiv 31 martie 2025.
Entitățile care optează pentru un exercițiu financiar diferit de anul calendaristic și din ale căror situații financiare anuale face parte, de asemenea, situația fluxurilor de trezorerie, prezintă pentru exercițiul financiar precedent celui de raportare fluxurile de trezorerie înregistrate de la data de 1 ianuarie a exercițiului financiar precedent celui la care se referă situațiile financiare anuale, până la începutul acelei perioade de raportare.
Exemplu: în cazul unei entități care aplică OMFP 1802/2014 şi alege ca dată de raportare pentru situațiile financiare anuale data de 31 martie 2025, fluxurile de trezorerie raportate corespund perioadelor 1 ianuarie 2024-31 martie 2024 şi 1 aprilie 2024-31 martie 2025.
Modalitatea de raportare prevăzută mai sus se aplică ori de câte ori entitatea își alege un exercițiu financiar diferit de anul calendaristic și se prezintă în notele explicative care însoțesc respectivele situații financiare anuale.
Revenirea la anul calendaristic
În cazul în care entitatea își modifică data aleasă pentru întocmirea de situații financiare anuale, astfel încât exercițiul financiar de raportare redevine anul calendaristic, soldurile bilanțiere raportate începând cu următorul exercițiu financiar încheiat se referă la data de 1 ianuarie, respectiv 31 decembrie, iar rulajele conturilor de venituri și cheltuieli corespund exercițiului financiar curent, respectiv exercițiului financiar precedent celui de raportare.
Astfel, modalitatea de raportare se aplică ori de câte ori entitatea revine la anul calendaristic și se prezintă în notele explicative care însoțesc respectivele situații financiare anuale.
Exemplu: în cazul unei entități care aplică OMFP 1802/2014, care a ales ca dată de raportare pentru situațiile financiare anuale data de 31 august și revine la anul calendaristic începând cu data de 1 ianuarie 2025, pentru comparabilitate, informațiile se raportează astfel:
- bilanțul, care este parte componentă a situațiilor financiare anuale încheiate la data de 31 decembrie 2025, cuprinde solduri la următoarele date: 1 ianuarie 2025 şi 31 decembrie 2025.
- contul de profit și pierdere, care este parte componentă a situațiilor financiare anuale încheiate la data de 31 decembrie 2025, cuprinde două coloane cu rulaje corespunzătoare perioadelor 1 ianuarie 2024-31 decembrie 2024 şi 1 ianuarie 2025-31 decembrie 2025.
Situațiile financiare anuale pentru fuziune, divizare, transformare și lichidare
Aceste tipuri de situații financiare, ale entităților care au ales o durată diferită a exercițiului financiar, sunt situații financiare cu scop special, pentru care nu se impune raportarea de informații comparative.
Astfel, bilanțul/situația poziţiei financiare cuprinde solduri corespunzătoare datei situațiilor financiare întocmite cu ocazia fuziunii, divizării şi transformării, precum şi în situația lichidării entității, în condițiile legii.
Contul de profit şi pierdere/situația performanţei financiare/contul rezultatului exercițiului cuprinde rulaje corespunzătoare perioadei începutului exercițiului financiar următor celui la care se referă ultimele situații financiare anuale cu scop general – data situațiilor financiare întocmite cu ocazia fuziunii, divizării și transformării, precum şi în situația lichidării entității, în condițiile legii.
Exemplu: o entitate care aplică OMFP 1.802/2014, care a întocmit situații financiare anuale la data de 31 martie 2024 şi a stabilit pentru reorganizare data de 31 august 2024 are în vedere următoarele reguli:
- bilanțul care este componentă a situațiilor financiare anuale încheiate la data de 31 august 2024 cuprinde solduri la data de 31 august 2024;
- contul de profit şi pierdere care este componentă a situațiilor financiare anuale încheiate la data de 31 august 2024 cuprinde rulaje corespunzătoare perioadei 1 aprilie 2024-31 august 2024.
Entitățile cuprinse în aria OMFP 1.802/2014, aplică, de asemenea, prevederile OMFP 897/2015 pentru aprobarea Normelor metodologice privind reflectarea în contabilitate a principalelor operațiuni de fuziune, divizare, dizolvare şi lichidare a societăților, precum și de retragere sau excludere a unor asociați din cadrul societăților.
Cât timp din viața ta consumă cu adevărat salarizarea companiei tale?
Află în 3 minute dacă sistemul tău actual de salarizare îți oferă controlul și liniștea de care ai nevoie
Ca antreprenor sau executiv, știi că salarizarea poate deveni rapid o povară care îți consumă timp prețios. Dar cât de eficient este cu adevărat sistemul tău actual?
Autoevaluează-ți sistemul și află:
- Care este nivelul tău real de expunere în fața unui control ITM
- Câte ore poți economisi lunar prin optimizarea salarizării
- Cum se compară sistemul tău cu cele mai bune practici din piață
https://start.infrared.global/nowium
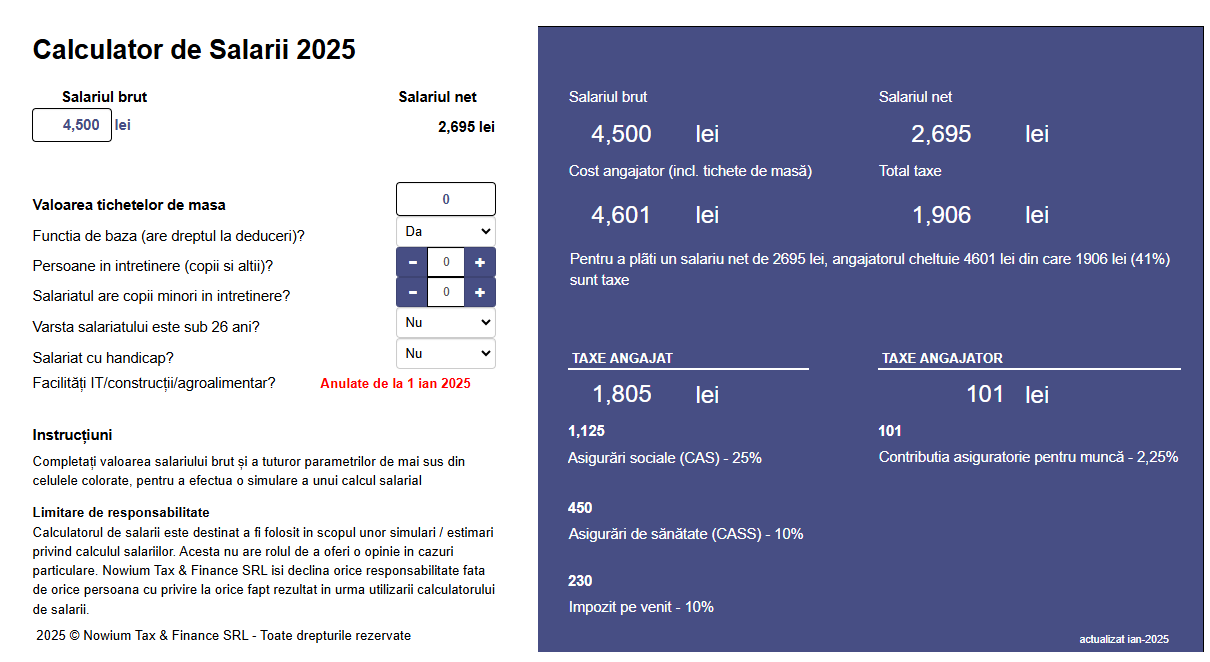
Descoperiți Calculatorul de Salarii pe site-ul Nowium
Un instrument gratuit și util pentru calculul salariilor, care permite diverse scenarii de calcul, actualizat conform ultimelor modificări legislative
https://nowium.com/calculator-de-salarii/
Ordinul 325/1109/2025 privind modificarea şi completarea Clasificării ocupațiilor din România – nivel de ocupație (șase caractere), aprobată prin Ordinul ministrului muncii, familiei şi protecției sociale şi al președintelui Institutului Național de Statistică nr. 1.832/856/2011 (MO 520/2025)
Ordinul actualizează / completează Clasificarea ocupațiilor din România – nivel de ocupație (şase caractere), aprobată prin Ordinul ministrului muncii, familiei şi protecției sociale şi al președintelui Institutului Național de Statistică nr. 1.832/856/2011.
Astfel, sunt definite următoarele noi poziții:
- animator digital 2D/3D jocuri video – 251309
- artist digital 2D jocuri video – 251310
- artist digital 3D jocuri video – 251311
- cercetător în bioinformatică – 213153
- coordonator comunitate jocuri video – 351210
- coordonator echipă testare jocuri video – 351110
- designer de nivel jocuri digitale – 251308
- enolog – 214539
- instructor de pilates – 342311
- instructor-formator de limbă, cultură şi civilizație românească – 235927
- îngrijitor câini – 516405
- operator biotehnolog protecția mediului – 818909
- operator creație jocuri digitale – 351204
- operator testare jocuri digitale – 351109
- tehnician animator digital 2D/3D jocuri video – 351207
- tehnician artă digitală 2D jocuri video – 351208
- tehnician artă digitală 3D jocuri video – 351209
- tehnician design de nivel jocuri digitale – 351206
- tehnician designer jocuri digitale – 351205
Se mută ocupația „manager securitatea informaţiei (Chief Information Security Officer – CISO)” din grupa de bază 1211 „Conducători în domeniul financiar” în grupa de bază 1330 „Conducători în servicii de tehnologia informaţiilor şi comunicaţiilor” la codul 133048.
Cât de solid este modelul tău de business când vine vorba de regulile privind prețurile de transfer?
Află în 3 minute dacă modelul tău de business respectă cerințele legale privind tranzacțiile cu părțile afiliate și cât de expus ești riscurilor fiscale!
✔️ Ai obligația întocmirii dosarului de prețuri de transfer?
✔️ Ce șanse ai să fii selectat pentru un control?
✔️ Cum stai comparativ cu cele mai bune practici din piață?
Completează chestionarul rapid și obține o autoevaluare clară a nivelului tău de conformitate.
👉 Nu lăsa conformitatea la voia întâmplării. Protejează-ți compania, evită amenzi și ajustări costisitoare!
https://start.infrared.global/preturidetransfer
Ordinul 755/2025 pentru modificarea anexei nr. 1 la Ordinul președintelui ANAF 1.029/2020 privind aprobarea formularului utilizat de intermediarii sau contribuabilii relevanți, după caz, în vederea raportării informațiilor cu privire la aranjamentele transfrontaliere care fac obiectul raportării (MO 566/2025)
Ordinul aduce modificări cu privire la formularul utilizat de intermediarii sau contribuabilii relevanți, după caz, în vederea raportării informațiilor cu privire la aranjamentele transfrontaliere care fac obiectul raportării. Mai exact, este vorba despre formularul DAC6.
Astfel, potrivit noului ordin, descrierea aranjamentelor trebuie să se facă atât în limba română, cât și în limba engleză, întrucât autoritățile române fac schimb de informații cu autoritățile celorlalte state membre ale UE. Inițial, raportările se făceau numai în limba română. Totodată, se menționează faptul că prevederile naționale se completează cu prevederile legale naționale care constituie baza aranjamentului transfrontalier care face obiectul raportării în mod obligatoriu în ambele limbi.
INFO – RO e-TVA
Nu uitați că la 1 iulie 2025 expiră perioada de suspendare a sancțiunilor aferente nerespectării obligației de transmitere de către contribuabili a rezultatului verificărilor realizate asupra diferențelor comunicate de autoritatea fiscală prin „Notificarea de conformare RO e-TVA”.
Reamintim că în situația în care ANAF identifică diferențe semnificative între valorile precompletate prin intermediul decontului pre-completat RO e-TVA (P300ETVA) și valorile completate de către persoana impozabilă înregistrată în scopuri de TVA prin decontul de taxă pe valoarea adăugată (D300), este notificată persoana impozabilă prin mijloace electronice.
Prin diferențe semnificative se înțeleg valorile care depășesc pragul de semnificație ce îndeplinește condițiile cumulative de minimum 20% în cotă procentuală și o valoare absolută de minimum 5.000 lei, rezultate din compararea valorilor înscrise în rândurile din decontul de taxă pe valoarea adăugată depus de persoana impozabilă cu cele corespunzătoare rândurilor din decontul precompletat RO e-TVA.
După identificarea diferențelor semnificative, se transmite „Notificarea de conformare RO e-TVA”, până la data de 5 inclusiv a lunii următoare termenului legal de depunere a decontului de TVA.
Sancțiuni
De la 1 iulie 2025 pentru majoritatea contribuabililor, respectiv 1 august 2025 pentru cei care aplică sistemul de TVA la încasare, se aplică următoarele amenzi pentru neîndeplinirea obligației persoanei impozabile de a transmite rezultatul verificărilor realizate asupra diferențelor comunicate prin „Notificarea de conformare RO e-TVA”:
- 5.000 lei la 10.000 lei, pentru contribuabilii mari
- 2.500 lei la 5.000 lei, pentru contribuabilii mijlocii
- 1.000 lei la 2.500 lei, pentru celelalte persoane juridice, precum și pentru persoanele fizice.
Contravențiilor de mai sus le sunt aplicabile dispozițiile Legii prevenirii nr. 270/2017.
Mai multe detalii despre RO e-TVA vor fi dezbătute la evenimentul Tax Group din 17 iulie 2025.
Cursurile valutare de închidere ale lunii iunie 2025
Cursurile valutare comunicate de BNR care sunt folosite la închiderea lunii iunie 2025 pentru evaluarea elementelor monetare de activ și de pasiv exprimate în valută (disponibilități bănești, creanțe, datorii), cât și pentru evaluarea creanțelor și datoriilor exprimate în lei, a căror decontare se face în funcție de cursul unei valute sunt:
1 EUR = 5,0777 RON; 1 USD = 4,3329 RON; 1 CHF = 5,4345 RON; 1 GBP = 5,9329 RON
Vă reamintim că în secțiunea „Resurse” a site-ului nostru găsiți un utilitar Excel prin care cursurile valutare sunt preluate automat de pe site-ul BNR si sunt alocate pe fiecare zi de valabilitate, conform regulilor contabile. Astfel, cursul valutar comunicat de BNR in ziua N va fi afișat pe datele de valabilitate N+1…N+2….pana la următoarea ședință valutară.
Cursul de închidere de lună este cursul valutar comunicat în ultima ședință valutară a lunii respective.
Indicatori sociali 2025
Impozite și contribuții 2025 pentru activități dependente | Angajator și beneficiar (pentru activități considerate dependente) (cota %) | Angajat și prestator de activități dependente (cota %) |
Contribuția pentru asigurări sociale (pensie) | - Nu se datorează pentru condiții normale de muncă - 4% pentru condiții deosebite de muncă - 8 % pentru condiții speciale de muncă | 25% |
Contribuția la fondul de asigurări sociale de sănătate (calculată la venitul brut) | Nu se datorează | 10% |
Impozitul pe venit | 10% | |
Contribuția asiguratorie pentru muncă (CAM) | 2,25% | |
Fondul pentru neangajarea de persoane cu handicap (pentru angajatorii care au peste 50 salariați) | 4 x salarii minime pe economie la fiecare 100 de salariați | |
Valoarea unui tichet de masă impozabil în sensul impozitului pe venit | max. 40,18 lei | |
Salariul minim pe economie (brut) | -> 4.050 lei (începând cu 1 ianuarie 2025) -> 4.582 lei pentru angajații din domeniul construcțiilor -> 4.050 lei pentru angajații din sectorul agricol şi industria alimentară (începând cu veniturile lunii ianuarie 2025) | |
Diurnă (în țară) Pentru angajații instituțiilor publice Pentru angajații din sectorul privat | 23 lei 57,5 lei | |
Începând cu veniturile aferente lunii ianuarie 2025, au fost eliminate facilitățile fiscale acordate angajaților ce lucrează în sectorul IT, construcții, agricultură și industria alimentară. | ||
