Newsletter nr. 9 – septembrie 2025
Accesează varianta tip revistă a acestui Newsletter în format pdf: Română sau Engleză
Cuprins
- Prelungirea termenelor de tranziție la noul REGES-ONLINE (OUG 46/2025)
- Modificări privind plafonul de TVA, extinderea regimului de scutire de TVA la nivel UE, amânarea sancțiunilor e-TVA și alte modificări în sfera de TVA (OG 22/2025)
- Modificări privind nivelul minim global de impozitare a grupurilor de întreprinderi multinaționale și a grupurilor naționale de mari dimensiuni („Pillar 2”) (OG 21/2025)
- Actualizarea decontului de TVA D300 (Ordinul 2131/2025)
- Actualizarea declarației D394 (Ordinul 2194/2025)
- Procedura de restituire a TVA aferentă achizițiilor de bunuri sau servicii efectuate de entitățile nonprofit și de societățile deținute integral de entitățile nonprofit (Ordinul 1480/2025)
- Actualizarea procedurii privind organizarea Registrului achizițiilor de locuințe cu cota redusă de TVA (Ordinul 2149/2025)
- Actualizarea procedurii privind transmiterea declarațiilor fiscale prin mijloace electronice de transmitere la distanță (Ordinul 2213/2025)
- Actualizarea prevederilor privind aplicarea cotei reduse de TVA pentru livrarea de îngrășăminte/pesticide/semințe, precum și pentru prestările de servicii de tipul celor utilizate în mod normal în producția agricolă (Ordinul 313/1515/2025)
- Normele privind autorizarea și utilizarea mecanismului special pentru declararea și plata TVA la import (Ordinul 2618/2025)
- Alte noutăți fiscale
- Cursurile valutare de închidere ale lunii septembrie 2025
- Indicatori sociali
Ordonanță de urgență 46/2025 privind modificarea și completarea OUG 17/2005 pentru stabilirea unor măsuri organizatorice la nivelul administrației publice centrale, precum și pentru modificarea unor acte normative (MO 863/2025)
Ordonanța prelungește termenul pentru tranziția la noul sistem REGES-ONLINE de la 30 septembrie 2025 la 31 decembrie 2025.
Mai multe detalii despre REGES-ONLINE în Newsletterul 3 2025:
Ordonanța 22/2025 pentru modificarea și completarea Legii nr. 227/2015 privind Codul fiscal (MO 806/2025)
Sumar
Ordonanța aduce modificări și completări Codului Fiscal în ceea ce privește regimul de aplicare al TVA începând cu 1 septembrie 2025.
Detalii
Majorarea plafonului de scutire de TVA la 395.000 lei
Plafonul pentru aplicarea regimului special de scutire de TVA a fost majorat de la 300.000 lei la 395.000 lei. În acest context, contribuabilii care depășesc această nouă limită a cifrei de afaceri sunt obligați să solicite înregistrarea în scopuri de TVA cel târziu la data depășirii plafonului, aplicând regimul normal de taxare începând cu tranzacția prin care se depășește plafonul. Astfel, dispare perioada de 10 de zile pentru formalitățile de înregistrare – obligația intervine imediat.
Facturile emise fără TVA care au condus la depășirea plafonului trebuie corectate, astfel încât beneficiarii să poată exercita dreptul de deducere conform prevederilor legale.
Ce include cifra de afaceri?
Cifra de afaceri relevantă pentru plafonul de scutire se referă doar la operațiunile cu locul în România, desfășurate în cursul unui an calendaristic și este formată din:
- valoarea totală (fără TVA) a livrărilor de bunuri și prestărilor de servicii taxabile sau scutite cu drept de deducere;
- operațiunile scutite fără drept de deducere (dacă nu sunt accesorii activității principale), conform art. 292 alin. (2) lit. a), b), e) și f) din Codul Fiscal.
Nu se includ în cifra de afaceri:
- livrările de active fixe corporale;
- cesiunea sau transferul de active necorporale.
Ce se întâmplă dacă înregistrarea este omisă sau întârziată?
În cazul în care contribuabilul nu solicită înregistrarea la timp:
1. Solicită înregistrarea retroactivă în scopuri de TVA de la data depășirii plafonului sau, dacă este deja înregistrat, solicită modificarea datei de înregistrare.
2. Calculează TVA de plată, reprezentând diferența dintre TVA colectată și TVA deductibilă, dacă TVA colectată este mai mare.
3. Determină suma negativă a TVA, dacă TVA deductibilă este mai mare decât cea colectată.
Depunerea decontului
Sumele rezultate din aceste calcule se înscriu în:
- primul decont de TVA depus după înregistrare sau modificarea datei de înregistrare;
- sau într-un decont ulterior, dacă este cazul.
Reguli tranzitorii privind noul plafon de scutire de TVA (395.000 lei)
1. Depășirea plafonului de 300.000 lei în august 2025
Contribuabilii care au depășit doar plafonul vechi (300.000 lei) în luna august 2025 nu trebuie să se înregistreze imediat în scopuri de TVA. Ei vor solicita înregistrarea doar dacă depășesc noul plafon de 395.000 lei.
2. Depășirea plafonului de 395.000 lei în august 2025
Cei care au depășit și plafonul nou în august 2025 trebuie să solicite înregistrarea în scopuri de TVA până cel târziu la 10 septembrie 2025 (conform vechii reguli).
Regimul normal de taxare se aplică începând cu 10 septembrie, data de la care se consideră valabilă înregistrarea.
3. Contribuabili înființați înainte de 2025
Dacă s-au înregistrat în scopuri de TVA până la 1 septembrie 2025 din cauza depășirii plafonului de 300.000 lei, pot solicita scoaterea din evidență începând cu 1 septembrie, dacă:
- nu au depășit plafonul de 300.000 lei în 2024;
- nu au depășit plafonul de 395.000 lei până la data solicitării.
4. Contribuabili înființați în 2025
Dacă s-au înregistrat în scopuri de TVA până la 1 septembrie 2025 din cauza depășirii plafonului de 300.000 lei, pot solicita scoaterea din evidență începând cu 1 septembrie, dacă:
- nu au depășit plafonul de 395.000 lei până la data solicitării.
Introducerea unor noi reguli ce permit extinderea regimului de scutire de TVA
Persoanele impozabile cu sediul activității economice în România pot opta să aplice regimul de scutire de TVA în alte state membre. În acest sens, indiferent de câte state membre este vorba, trebuie depusă la ANAF o notificare pentru obținerea unui cod special și trebuie îndeplinite următoarele condiții:
- cifra de afaceri anuală la nivelul Uniunii Europene a persoanei impozabile să nu depășească 100.000 euro în anul în care se solicită acordarea scutirii și în anul calendaristic precedent;
- valoarea livrărilor de bunuri și a prestărilor de servicii efectuate în statul membru în care persoana impozabilă intenționează să aplice scutirea să nu depășească plafonul de scutire aplicabil persoanelor impozabile stabilite în acel stat membru.
Totodată, se face referire și la persoanele impozabile care au sediul activității economice în alte state membre și care optează să aplice regimul de scutire de TVA în România. În acest caz, notificarea se depune la autoritățile din statul membru de stabilire și trebuie îndeplinite următoarele condiții:
- cifra de afaceri anuală la nivelul Uniunii Europene să nu depășească 100.000 euro în anul în care persoana impozabilă solicită acordarea scutirii și în anul calendaristic precedent;
- valoarea livrărilor de bunuri și a prestărilor de servicii efectuate în România să nu depășească plafonul de scutire de TVA de 395.000 lei în anul în care se solicită acordarea scutirii și în anul calendaristic precedent.
Amânarea sancțiunilor aferente sistemului e-TVA
Sancțiunile aferente sistemului e-TVA au fost suspendate până la data de 31 decembrie 2025. Astfel, sancțiunile se vor aplica din nou de la data de 1 ianuarie 2026.
Modificări privind stabilirea locului prestării anumitor servicii
Pentru tranzacțiile (B2C) realizate între persoane impozabile (prestatori) și persoane neimpozabile (consumatori finali), locul prestării serviciilor va fi în funcție de modul prestării acestor servicii, astfel:
- pentru serviciile legate de activități culturale, artistice, sportive, științifice, educaționale, de divertisment, târguri, expoziții și alte activități similare desfășurate într-un spațiu fizic– locul de impozitare a TVA va fi în statul unde are loc evenimentul;
- dacă aceleași servicii sunt prestate virtual/digital – locul de impozitare a TVA va fi în statul unde beneficiarul este stabilit sau are domiciliul.
Pentru tranzacțiile de tip B2B care au loc exclusiv între persoane impozabile, se menține principiul conform căruia locul de impozitare a TVA este în statul unde se desfășoară efectiv evenimentul.
Facturarea simplificată
Ordonanța extinde dreptul de a emite facturi simplificate pentru contribuabilii care aplică regimul de scutire de TVA (art. 310 și 310¹ CF), indiferent de valoarea facturii.
Se aplică atât pentru:
- Persoane impozabile stabilite în România.
- Persoane impozabile stabilite în alte state membre UE.
Ordonanța 21/2025 pentru modificarea și completarea Legii nr. 431/2023 privind asigurarea unui nivel minim global de impozitare a grupurilor de întreprinderi multinaționale și a grupurilor naționale de mari dimensiuni (MO 805/2025)
Sumar
Ordonanța aduce modificări reglementărilor privind asigurarea unui nivel minim global de impozitare a grupurilor de întreprinderi multinaționale și a grupurilor naționale de mari dimensiuni (cunoscute și ca „Pillar 2”).
Detalii
Menționăm în continuare principalele modificări:
- Definirea noțiunii de „credit fiscal transferabil tranzacționabil”. Acesta înseamnă un credit fiscal care poate fi utilizat de titularul creditului pentru a-și reduce obligația de plată a unui impozit acoperit în conformitate cu legislația jurisdicției care a reglementat acest credit fiscal, respectiv ce reprezintă atributele de transferabilitate și tranzacționare ale acestui credit. Aceste standarde sunt definite atât pentru deținătorul inițial al creditului, cât și pentru cumpărătorul acestuia. Pentru analiza îndeplinirii standardului de tranzacționare este relevant și prețul de tranzacționare, ale cărui elemente se regăsesc în comentariile la regulile model ale OCDE;
- În cadrul regulilor privind stabilirea impozitului suplimentar național, în situația în care nu toate entitățile constitutive situate în România îndeplinesc condiția de a aplica aceleași reglementări contabile sau în situația în care anul fiscal al entităților constitutive din România diferă față de anul fiscal luat ca referință în situațiile financiare consolidate ale grupului multinațional, se prevede înlocuirea sintagmei „impozitul suplimentar național” cu sintagma „profitul excedentar național”;
- Este completată formula de calcul a impozitului suplimentar național cu adăugarea impozitului suplimentar național adițional, care este impozitul determinat în conformitate cu regulile fiscale stabilite pentru impozitul suplimentar adițional, pentru exercițiul financiar respectiv;
- Completarea regulilor fiscale pentru operațiunile de reducere a capitalurilor proprii ale unei entități constitutive care sunt rezultatul distribuirilor efectuate sau datorate în legătură cu un instrument emis de entitatea constitutivă respectivă în conformitate cu cerințele de reglementare prudențială, calificat ca reprezentând „elemente de fonduri proprii clasificate de rangul 1” pentru entitățile de investiții în asigurări.
Ordinul 2131/2025 pentru aprobarea modelului și conținutului formularului (300) „Decont de taxă pe valoarea adăugată” (MO 826/2025)
Sumar
Ordinul actualizează modelul și conținutul formularului (300) „Decont de taxă pe valoarea adăugată”, urmare a modificărilor de cote de TVA aplicate de la 1 august 2025.
Detalii
Dintre modificările operate menționăm:
- au fost introduse două secțiuni distincte în care se menționează fie CAEN-ul aferent anului 2024, fie cel aferent anului 2025;
- au fost introduse noi rânduri pentru evidențierea operațiunilor supuse noilor cote de TVA.
Noul formular 300 se utilizează începând cu declararea obligațiilor fiscale aferente lunii august 2025, respectiv trimestrului III 2025.
Ordinul 2194/2025 pentru modificarea Ordinului președintelui ANAF 3.769/2015 privind declararea livrărilor/prestărilor și achizițiilor efectuate pe teritoriul național de persoanele înregistrate în scopuri de TVA şi pentru aprobarea modelului și conținutului declarației informative privind livrările/prestările și achizițiile efectuate pe teritoriul național de persoanele înregistrate în scopuri de TVA (MO 852/2025)
Ordinul actualizează modelul, conținutul și instrucțiunile de completare a declarației 394 „Declarație informativă privind livrările/prestările și achizițiile efectuate pe teritoriul național”. Actualizarea declarației a fost necesară în contextul modificării cotelor de TVA aplicabile de la 1 august 2025.
Ordinul 1480/2025 privind aprobarea Procedurii de restituire a TVA pentru operațiunile prevăzute la art. 294 alin. (5) lit. a)-b^1) din Legea nr. 227/2015 privind Codul fiscal, în vigoare până la data de 1 august 2025, al căror fapt generator de taxă a intervenit anterior datei de 1 august 2025 (MO 832/2025)
Sumar
Ordinul aprobă procedura de restituire a TVA aferentă achizițiilor de bunuri sau servicii efectuate de entitățile nonprofit și de societățile deținute integral de entitățile nonprofit, pentru care se aplică scutirea de TVA conform art. 294 alin. (5) lit. a) -b^1) din Codul fiscal, în vigoare până la data de 1 august 2025, al căror fapt generator de taxă a intervenit anterior datei de 1 august 2025.
Detalii
Categorii de achiziții eligibile pentru restituirea TVA
1. Servicii de construire, reabilitare, modernizare de unități spitalicești, prestate către:
- entități nonprofit înscrise în Registrul public ANAF;
- societăți deținute integral de entități nonprofit.
Condiția: serviciile trebuie puse gratuit la dispoziția unităților spitalicești publice sau să fie destinate unităților spitalicești deținute și exploatate de respectivele entități/societăți.
Pentru societăți, se impun condiții suplimentare:
- unitățile spitalicești și părțile sociale nu pot fi înstrăinate către entități private timp de 20 de ani;
- profitul trebuie reinvestit în dezvoltarea unităților sau pentru servicii medicale gratuite oferite persoanelor defavorizate.
2. Livrări de echipamente și materiale medicale, inclusiv:
- aparate, dispozitive, articole de protecție, consumabile sanitare;
- bunuri pentru persoane cu handicap (inclusiv adaptare, reparații, închiriere, leasing).
Destinatarii trebuie să fie:
- entități nonprofit sau societăți deținute integral de acestea;
- bunurile trebuie donate sau puse gratuit la dispoziția unităților spitalicești publice sau proprii.
Se aplică aceleași condiții de neînstrăinare și reinvestire ca în cazul serviciilor.
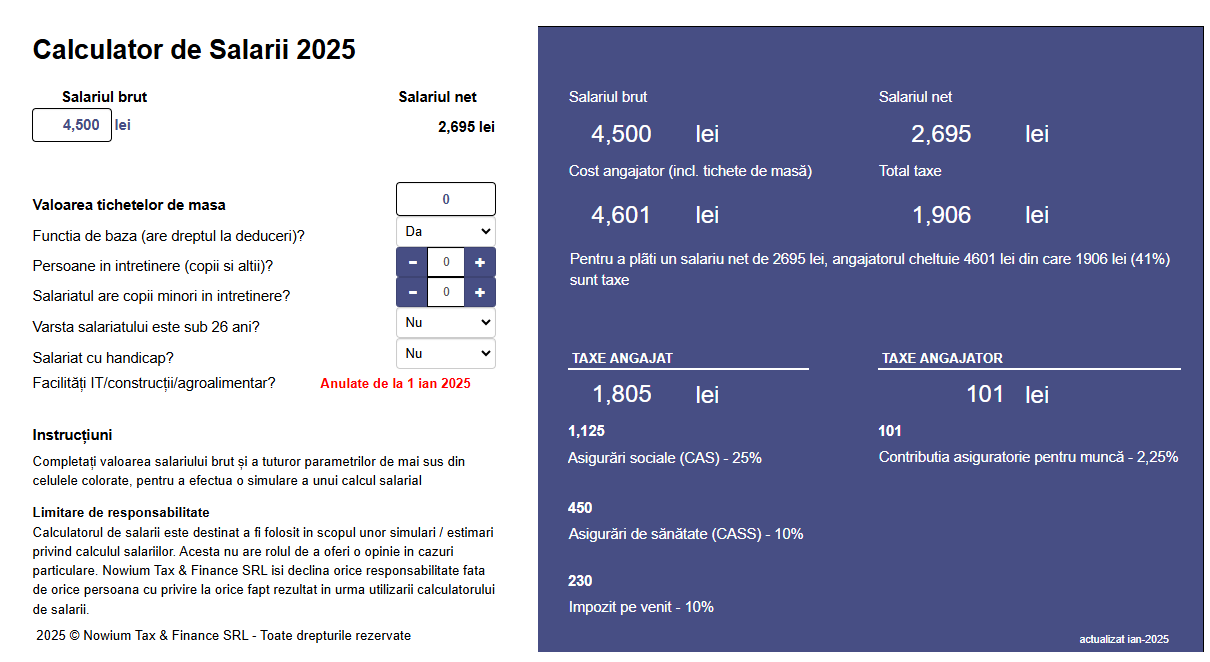
Descoperiți Calculatorul de Salarii pe site-ul Nowium
Un instrument gratuit și util pentru calculul salariilor, care permite diverse scenarii de calcul, actualizat conform ultimelor modificări legislative
https://nowium.com/calculator-de-salarii/
Ordinul 2149/2025 privind modificarea și completarea anexei la Ordinul președintelui ANAF nr. 2.080/2023 pentru aprobarea Procedurii privind organizarea Registrului achizițiilor de locuințe cu cota redusă de TVA (MO 839/2025)
Sumar
Ordinul actualizează procedura privind organizarea Registrului achizițiilor de locuințe cu cota redusă de TVA în contextul noilor modificări fiscale aduse asupra Codului Fiscal prin intermediul Legii 141/2025 aplicabile de la 1 august 2025.
Detalii
În acest nou cadru legislativ, a fost introdus un regim tranzitoriu care permite, până la 31 iulie 2026, aplicarea cotei reduse de TVA de 9% pentru achiziția unei singure locuințe, cu condiția ca antecontractul să fi fost încheiat și avansul achitat anterior datei de 1 august 2025. Locuințele eligibile trebuie să aibă o suprafață utilă de cel mult 120 mp și o valoare de maximum 600.000 lei, exclusiv TVA.
Pentru a reflecta aceste modificări, au fost actualizate obligațiile notarilor publici în ceea ce privește completarea Registrului, astfel:
- până la 31 iulie 2026, notarii publici vor înscrie în registru informațiile din actele juridice între vii care vizează transferul dreptului de proprietate asupra locuințelor achiziționate cu cota redusă de TVA de 9%, de către persoane fizice, individual sau în comun.
- completarea registrului se face la data autentificării actelor juridice între vii.
- pentru a verifica dacă o persoană fizică nu a mai beneficiat de cota redusă de TVA pentru o altă locuință începând cu 1 ianuarie 2023, notarul va consulta Registrul achizițiilor, care include și datele din registrul aferent cotei de 5%.
- dacă în urma verificării se constată că persoana figurează deja în registru ca beneficiar al unei locuințe cu TVA redus, autentificarea unui nou act juridic sau a plății în avans se va face doar dacă livrarea se realizează cu cota standard de TVA.
- informațiile privind locuințele achiziționate conform regimului tranzitoriu vor fi înregistrate în secțiunea dedicată din registru.
Ordinul 2213/2025 pentru aprobarea procedurii privind transmiterea declarațiilor fiscale prin mijloace electronice de transmitere la distanță (MO 860/2025)
Sumar
Ordinul aprobă procedura privind transmiterea anumitor declarații fiscale prin mijloace electronice de transmitere la distanță, mai exact:
- formularul 150 „Cerere pentru utilizarea unui certificat calificat”;
- formularul 151 „Cerere pentru revocarea dreptului de utilizare a serviciului Depunere declarații online”.
Detalii
Cererea pentru utilizarea unui certificat calificat (formularul 150) se completează și se transmite în format electronic, semnată cu semnătură electronică calificată de către contribuabil sau de către persoana împuternicită. Dacă este cazul, cererea trebuie însoțită de documentul de împuternicire semnat electronic sau de un document care atestă calitatea reprezentantului, toate incluse într-un fișier ce conține documentele justificative aferente datelor din cerere.
În situația în care împuternicirea nu este prezentată în format electronic, organul fiscal va notifica solicitantul prin e-mail, în termen de 5 zile de la înregistrarea cererii, informându-l că aprobarea se va realiza direct la sediul organului fiscal.
În cazul în care contribuabilul este reprezentat de un avocat, consultant fiscal sau expert contabil, împuternicirea trebuie să respecte forma și conținutul prevăzute de reglementările specifice profesiei respective.
Dacă cererea nu este semnată electronic, aceasta poate fi depusă fizic la sediul organului fiscal, împreună cu documentele justificative. Organul fiscal va verifica validitatea informațiilor și va comunica decizia de aprobare sau respingere prin e-mail.
Revocarea dreptului de utilizare a serviciului de depunere online a declarațiilor se face prin completarea formularului 151, care poate fi transmis electronic sau, în lipsa semnăturii electronice, depus fizic la organul fiscal. Decizia de revocare va fi comunicată contribuabilului prin e-mail.
Ordinul 313/1515/2025 pentru modificarea Ordinului ministrului finanțelor şi al ministrului agriculturii şi dezvoltării rurale nr. 4.634/397/2022 privind aplicarea cotei reduse de TVA de 9% pentru livrarea de îngrășăminte și pesticide de tipul celor utilizate în mod normal în producția agricolă, semințe şi alte produse agricole destinate însămânțării sau plantării, precum și pentru prestările de servicii de tipul celor utilizate în mod normal în producția agricolă (MO 869/2025)
Ordinul actualizează prevederile existente cu privire la aplicarea cotei reduse de TVA pentru livrarea de îngrășăminte și pesticide de tipul celor utilizate în mod normal în producția agricolă, semințe şi alte produse agricole destinate însămânțării sau plantării, precum și pentru prestările de servicii de tipul celor utilizate în mod normal în producția agricolă. Astfel, toate referirile la cota redusă de 9% sunt înlocuite cu noua cotă redusă de 11%.
Ordinul 2618/2025 pentru aprobarea Normelor privind autorizarea și utilizarea mecanismului special pentru declararea și plata TVA la import, modelul și conținutul declarației speciale de TVA (MO 814/2025)
Sumar
Ordinul aprobă normele privind autorizarea și utilizarea mecanismului special pentru declararea și plata TVA la import, precum și modelul și conținutul declarației speciale de TVA.
Detalii
Scopul mecanismului
Se introduce o procedură specială pentru declararea și plata TVA la import, aplicabilă bunurilor cu valoare de maximum 150 euro, a căror expediere sau transport se finalizează în România.
Condiții pentru autorizare
Solicitantul trebuie să îndeplinească cumulativ următoarele:
- să își exprime intenția de a utiliza mecanismul special;
- să fie operator poștal sau comisionar vamal;
- să fie înregistrat în scopuri de TVA;
- să nu aibă datorii fiscale sau vamale;
- să nu fie în insolvență;
- să constituie o garanție care acoperă TVA-ul amânat la import.
Procedura de autorizare
- Se transmite o cerere electronică către biroul vamal.
- Dacă cererea este completă, se acceptă; altfel, solicitantul are 30 de zile pentru completare.
- Biroul vamal comunică cuantumul garanției și termenul de constituire (max. 30 zile).
- Autorizația se emite doar după constituirea garanției.
Obligații ulterioare ale titularului autorizației
- depunerea lunară a declarației speciale de TVA;
- păstrarea registrelor electronice;
- notificarea modificărilor relevante către biroul vamal;
- colectarea corectă a TVA de la destinatari;
- biroul vamal va efectua verificări periodice.
Rectificarea declarației speciale de TVA
- Se poate face în termen de 3 ani de la data depunerii inițiale;
- Se completează toate rubricile cu datele corecte;
- Se depune câte o declarație rectificativă pentru fiecare perioadă afectată.
Alte noutăți legislative
Ordinul 143/2025 privind aprobarea mecanismului de supraveghere a activității asociațiilor și fundațiilor înființate în baza OG 26/2000 cu privire la asociații și fundații (MO 865/2025)
Ordinul aprobă mecanismul de supraveghere a activității asociațiilor şi fundațiilor înființate în baza OG 26/2000 cu privire la asociații și fundații, aprobată cu modificări şi completări prin Legea nr. 246/2005.
Ordinul 2221/2025 privind abrogarea Ordinului președintelui ANAF 1.892/2016 pentru aprobarea Normelor tehnice privind utilizarea şi completarea formularelor declarației vamale și a Notelor explicative privind codurile utilizate pe formularele declarației vamale (MO 877/2025)
Ordinul 1485/2025 pentru aprobarea Procedurii de solicitare şi transmitere a certificatului de atestare fiscală, în vederea soluționării cererilor de acordare a statutului de declarant autorizat în cadrul CBAM, de către Direcția generală de legislație fiscală şi reglementări vamale şi contabile – Direcția CBAM și taxe verzi din cadrul Ministerului Finanțelor (MO 838/2025)
Ordinul 2175/2025 privind modificarea Ordinului președintelui ANAF 1.193/2021 pentru aprobarea Procedurii de înregistrare a contractelor de fiducie sau ale construcțiilor juridice similare fiduciei, de organizare şi funcționare a Registrului central al fiduciilor şi al construcțiilor juridice similare fiduciilor, pentru aprobarea Procedurii privind accesul la Registrul central al fiduciilor şi al construcțiilor juridice similare fiduciilor, precum şi pentru aprobarea modelului și conținutului unor formulare (MO 857/2025)
Regulamentul 3/2025 pentru modificarea și completarea Regulamentului Băncii Naționale a României nr. 4/2021 privind raportarea de date și informații statistice la BNR (MO 853/2025)
Cursurile valutare de închidere ale lunii septembrie 2025
Cursurile valutare comunicate de BNR care sunt folosite la închiderea lunii septembrie 2025 pentru evaluarea elementelor monetare de activ și de pasiv exprimate în valută (disponibilități bănești, creanțe, datorii), cât și pentru evaluarea creanțelor și datoriilor exprimate în lei, a căror decontare se face în funcție de cursul unei valute sunt:
1 EUR = 5,0811 RON; 1 USD = 4,3247 RON; 1 CHF = 5,4253 RON; 1 GBP = 5,8159 RON
Vă reamintim că în secțiunea „Resurse” a site-ului nostru găsiți un utilitar Excel prin care cursurile valutare sunt preluate automat de pe site-ul BNR si sunt alocate pe fiecare zi de valabilitate, conform regulilor contabile. Astfel, cursul valutar comunicat de BNR in ziua N va fi afișat pe datele de valabilitate N+1…N+2….pana la următoarea ședință valutară.
Cursul de închidere de lună este cursul valutar comunicat în ultima ședință valutară a lunii respective.
Indicatori sociali 2025
Impozite și contribuții 2025 pentru activități dependente | Angajator și beneficiar (pentru activități considerate dependente) (cota %) | Angajat și prestator de activități dependente (cota %) |
Contribuția pentru asigurări sociale (pensie) | - Nu se datorează pentru condiții normale de muncă - 4% pentru condiții deosebite de muncă - 8 % pentru condiții speciale de muncă | 25% |
Contribuția la fondul de asigurări sociale de sănătate (calculată la venitul brut) | Nu se datorează | 10% |
Impozitul pe venit | 10% | |
Contribuția asiguratorie pentru muncă (CAM) | 2,25% | |
Fondul pentru neangajarea de persoane cu handicap (pentru angajatorii care au peste 50 salariați) | 4 x salarii minime pe economie la fiecare 100 de salariați | |
Valoarea unui tichet de masă impozabil în sensul impozitului pe venit | max. 40,18 lei | |
Salariul minim pe economie (brut) | -> 4.050 lei (începând cu 1 ianuarie 2025) -> 4.582 lei pentru angajații din domeniul construcțiilor -> 4.050 lei pentru angajații din sectorul agricol şi industria alimentară (începând cu veniturile lunii ianuarie 2025) | |
Diurnă (în țară) Pentru angajații instituțiilor publice Pentru angajații din sectorul privat | 23 lei 57,5 lei | |
Începând cu veniturile aferente lunii ianuarie 2025, au fost eliminate facilitățile fiscale acordate angajaților ce lucrează în sectorul IT, construcții, agricultură și industria alimentară. | ||
