Newsletter nr. 8 – august 2025
Accesează varianta tip revistă a acestui Newsletter în format pdf: Română sau Engleză
Cuprins
- Modificarea plafonului de scutire de TVA și alte schimbări în materie de TVA (Proiect)
- Modificarea normelor de aplicare a Codului fiscal cu privire la TVA (HG 602/2025)
- Actualizarea declarației unice pentru declararea CASS pentru coasigurați (Ordinul 1929/2025)
- Noutăți privind cerințele de raportare privind durabilitatea (Ordinul 1421/2025)
- Sistemul de raportare contabilă la 30 iunie 2025 (Ordinul 1194/2025)
- Actualizarea declarației 112 (Ordinul 248/1377/2066/3103/2025)
- Cursurile valutare de închidere ale lunii august 2025
- Indicatori sociali
Proiect: Ordonanță pentru modificarea și completarea Legii nr. 227/2015 privind Codul fiscal
Sumar
O măsură anunțată în primăvara acestui an a fost adoptată în ședința Guvernului de joi 28 august 2025. Astfel, plafonul național de scutire de TVA pentru întreprinderile mici va crește de la 300.000 de lei la 395.000 de lei, începând cu data de 1 septembrie 2025.
Până la închiderea acestei ediții a Newsletterului Nowium, ordonanța nu a fost publicată în Monitorul Oficial. Prezentăm mai jos un sumar bazat pe proiectul de act normativ și pe comunicatul Guvernului. Varianta oficială va fi însă cea publicată în Monitorul Oficial.
Detalii
Noul plafon național de scutire de TVA
Plafonul național de scutire de TVA pentru întreprinderile mici va crește de la 300.000 de lei la 395.000 de lei, începând cu data de 1 septembrie 2025.
Astfel, întreprinderile mici, respectiv persoanele impozabile stabilite în România care înregistrează o cifră de afaceri sub plafonul de 395.000 de lei vor avea posibilitatea să beneficieze de regimul special de TVA pentru întreprinderi în alte state membre, dacă cifra de afaceri a acestora nu depășește la nivelul UE plafonul de 100.000 de euro și operațiunile efectuate în statul membru în care solicită aplicarea scutirii nu depășește plafonul de scutire aplicabil în statul membru respectiv.
Acest fapt înseamnă că aceste întreprinderi nu colectează TVA pentru livrările de bunuri/prestări de servicii efectuate, dar nici nu pot deduce TVA aferentă achizițiilor.
România transpune astfel în legislația națională prevederile Directivei UE 2020/285 care reglementează posibilitatea întreprinderilor mici de a aplica regimul special de scutire și în alte state membre decât cel în care sunt stabilite.
Tranziția de la vechiul la noul plafon
Persoanele impozabile care au depășit în luna august 2025 plafonul de scutire pentru întreprinderile mici de 300.000 de lei (plafonul anterior intrării în vigoare a Ordonanței Guvernului) nu trebuie să solicite înregistrarea în scopuri de TVA decât la depășirea plafonului anual de scutire de 395.000 lei.
Dacă în luna august 2025 a fost depășit și plafonul de 395.000 lei, persoana impozabilă trebuie să solicite înregistrarea în scopuri de TVA cel târziu în data de 10 septembrie 2025 și să aplice regimul normal de taxare începând cu această dată.
Înregistrarea în scopuri de TVA a respectivei persoane se va considera valabilă începând cu data de 10 septembrie 2025.
Scoaterea din evidență TVA
Persoanele impozabile înființate anterior anului 2025, care s-au înregistrat în scopuri de TVA până la data de 1 septembrie 2025, inclusiv, ca urmare a depăşirii plafonului de scutire de 300.000 lei, pot solicita, începând cu data de 1 septembrie 2025, scoaterea din evidenţa persoanelor înregistrate în scopuri de TVA conform, în vederea aplicării regimului special de scutire, dacă nu au depăşit plafonul de scutire de 300.000 lei din anul precedent, respectiv anul 2024, şi dacă până la data solicitării scoaterii din evidenţă nu au depăşit plafonul de 395.000 lei.
Persoanele impozabile înființate în anul 2025, care s-au înregistrat în scopuri de TVA până la data de 1 septembrie 2025, inclusiv, ca urmare a depăşirii plafonului de scutire de 300.000 lei, pot solicita, începând cu data de 1 septembrie 2025, scoaterea din evidenţa persoanelor înregistrate în scopuri de TVA, în vederea aplicării regimului special de scutire, dacă până la data solicitării scoaterii din evidenţă nu au depăşit plafonul de 395.000 lei.
Solicitarea de scoatere din evidenţa persoanelor impozabile înregistrate în scopuri de TVA, aceste situații, se poate depune la organele fiscale competente între data de 1 şi 10 a fiecărei luni următoare perioadei fiscale aplicate de persoana impozabilă. Anularea va fi valabilă de la data comunicării deciziei privind anularea înregistrării în scopuri de TVA.
Noutăți privind evenimentele online
De asemenea, se transpun în legislația națională prevederile Directivei europene în ceea ce privește cotele taxei pe valoarea adăugată care vizează, în principal, modificarea normelor care reglementează locul prestării pentru activitățile/evenimentele care presupun prezență virtuală/sunt transmise pe internet sau sunt puse la dispoziție printr-o altă modalitate virtuală, pentru a se asigura impozitarea în statul membru de consum.
Astfel, serviciile prestate unui client prin mijloace electronice sunt impozabile în locul în care clientul este stabilit, își are domiciliul stabil sau reședința obișnuită.
Hotărârea 602/2025 pentru modificarea şi completarea titlului VII ”Taxa pe valoarea adăugată” din Normele metodologice de aplicare a Legii nr. 227/2015 privind Codul fiscal, aprobate prin HG 1/2016 (MO 715/2025)
Sumar
Hotărârea actualizează Normele metodologice de aplicare a Titlului VII „Taxa pe valoarea adăugată” din Codul fiscal ca urmare a modificărilor recente aduse cotelor de TVA prin Legea 141/2025.
Pe scurt, printre modificări se numără:
- lista actualizată a codurilor tarifare NC pentru care se aplică cota redusă de 11%, în cazul alimentelor, inclusiv băuturilor, destinate consumului uman sau animal, animalelor și păsărilor vii din specii domestice;
- actualizări de referințe la cotele de TVA, ca urmare a modificării acestora;
- alte modificări.
Detalii
Printre cele mai importante modificări menționăm:
Actualizare referințe cote
Sunt actualizate la noile cote de TVA toate referințele către vechile cote (5%, 9% și 19%). Totodată, sunt actualizate referințele la articolele și alineatele Codului Fiscal, ca urmare a renumerotării articolelor de legislație care sunt supuse cotei reduse de 11%. Nu în ultimul rând, sunt eliminate alineatele care detaliau aplicarea cotei reduse la anumite operațiuni, ca urmare a trecerii acestora de la cota redusă de TVA la cota standard.
Alimente
Prin Legea 141/2025 a fost restrânsă sfera alimentelor pentru care se aplică cota redusă de TVA de 11%. Normele metodologice sunt completate cu noi prevederi care definesc noțiunile de „alimente destinate consumului uman” și „alimente destinate consumului animal”, respectiv hrana pentru animale, prin referință la Regulamentul (CE) nr. 178/2002:
- alimentele destinate consumului uman reprezintă orice produs sau substanță, indiferent dacă este prelucrată, parțial prelucrată sau neprelucrată, destinată sau prevăzută în mod rezonabil a fi ingerată de oameni;
- alimentele destinate consumului animal reprezintă orice substanță sau produs, inclusiv aditivii, indiferent dacă sunt prelucrate, parțial prelucrate sau neprelucrate, destinate utilizării ca hrană orală pentru animale;
Sunt actualizate codurile tarifare NC pentru aplicarea cotei reduse de TVA de 11% pentru alimente, respectiv eliminarea posibilității aplicării cotei reduse pentru:
- semințe
- plante şi ingrediente utilizate în prepararea alimentelor
- produse utilizate pentru a completa sau înlocui alimentele
- cozonac, biscuiți
- hrană pentru albine.
Se restrânge lista bunurilor pentru care (cu excepția alimentelor cu zahăr adăugat, al căror conținut total de zahăr este de minimum 10 g/100 g produs, datorită naturii lor) livrarea de către orice furnizor este supusă cotei reduse de TVA de 11% numai dacă acesta poate face dovada că sunt utilizate ca alimente destinate consumului uman sau animal (anterior, în această categorie erau incluse și bunurile utilizate pentru prepararea alimentelor destinate consumului uman sau animal ori pentru a completa sau înlocui alimentele destinate consumului uman sau animal).
Cota redusă de TVA de 11% se aplică pe tot lanțul economic de către toți furnizorii, indiferent de calitatea acestora (producători sau comercianți), pentru livrarea bunurilor care se încadrează la codurile tarifare NC menționate de norme, indiferent de destinația acestora, cu excepția alimentelor cu zahăr adăugat al căror conținut total de zahăr este de minimum 10 g/100 g produs, altele decât laptele praf pentru nou-născuți, sugari și copii de vârstă mică.
Suplimente alimentare
Se abrogă prevederile referitoare la cota redusă de TVA ce se aplica pentru livrarea, importul sau achiziția intracomunitară de suplimente alimentare (acum taxabile cu cota standard de 21%).
Livrarea de locuințe
Sunt eliminate prevederile corelative pentru aplicarea cotei reduse TVA pentru livrarea de locuințe către persoane fizice, întrucât aceasta nu va mai fi subiect de aplicare a cotei reduse TVA (cu excepția perioadei tranzitorii care se va încheia la 1 august 2026).
Cărți și educație
Cota redusă se aplică pentru cărți și manuale școlare cu cod ISBN sau ISMN, indiferent de suportul pe care sunt livrate.
Nu mai există restricții privind aplicarea cotei reduse pentru livrarea de cărți, ziare și reviste pe cale electronică, care anterior erau considerate prestări de servicii.
Ordinul 1929/2025 privind modificarea Ordinului preşedintelui ANAF 7.015/2024 pentru aprobarea modelului, conţinutului, modalităţii de depunere şi de gestionare a formularului (212) „Declaraţie unică privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice” (MO 713/2025)
Sumar
Ordinul actualizează formularul (212) „Declaraţie unică privind impozitul pe venit şi contribuţiile sociale datorate de persoanele fizice”. Modificarea a fost necesară ca urmare a modificărilor legislative recente legate de plata CASS pentru coasigurați.
Detalii
Reamintim că de la 1 august 2025, coasigurarea unei persoane fizice implică plata separată a contribuției la sănătate (CASS). Astfel, pentru a obține calitatea de coasigurat este obligatoriu de achitat CASS separat pentru persoana coasigurată, conform modificărilor aduse de Legea 141/2025. În acest sens, se depune la ANAF declarația unică (formularul 212), iar plata CASS se face în două tranșe (25% la depunerea declarației, respectiv 75% până la data de 25 mai a anului următor). Menționăm că în anul 2025, contribuția de CASS este de 2.430 lei (adică 10% aplicat la baza de calcul determinată de 6 salarii minime brute a 4.050 lei).
Revenind la noua declarație unică, a fost modificat Capitolul II „Date privind contribuţia de asigurări sociale de sănătate datorată de către persoanele fizice care optează pentru plata contribuţiei pentru anul 2025” din declarația unică (212), care cuprinde următoarele secțiuni:
- Secțiunea 1 „Date privind CASS datorată de către persoanele fizice care optează pentru plata CASS potrivit art. 180 din Codul fiscal”, care se completează de către contribuabilii care optează în anul curent pentru plata contribuției de asigurări sociale de sănătate, potrivit dispozițiilor art. 180 din Codul fiscal;
- Secțiunea 2 „Date privind CASS datorată de către persoanele fizice pentru persoanele aflate în întreținere potrivit art. 182^1 din Codul fiscal”, care se completează de persoanele fizice care realizează venituri din cele prevăzute la art. 155 alin. (1) din Codul fiscal și care optează pentru plata contribuției de asigurări sociale de sănătate, pentru persoanele aflate în întreținere prevăzute la art. 224 alin. (1^2) din Legea nr. 95/2006 privind reforma în domeniul sănătății;
- Secțiunea 3 „Sumarul obligațiilor privind CASS datorată de persoanele fizice care optează pentru plata contribuţiei pentru anul 2025”, care se completează pentru a evidenţia cuantumul total al obligaţiilor fiscale datorate pentru anul 2025.
Ordinul a actualizat și instrucțiunile de completare a declarației unice.
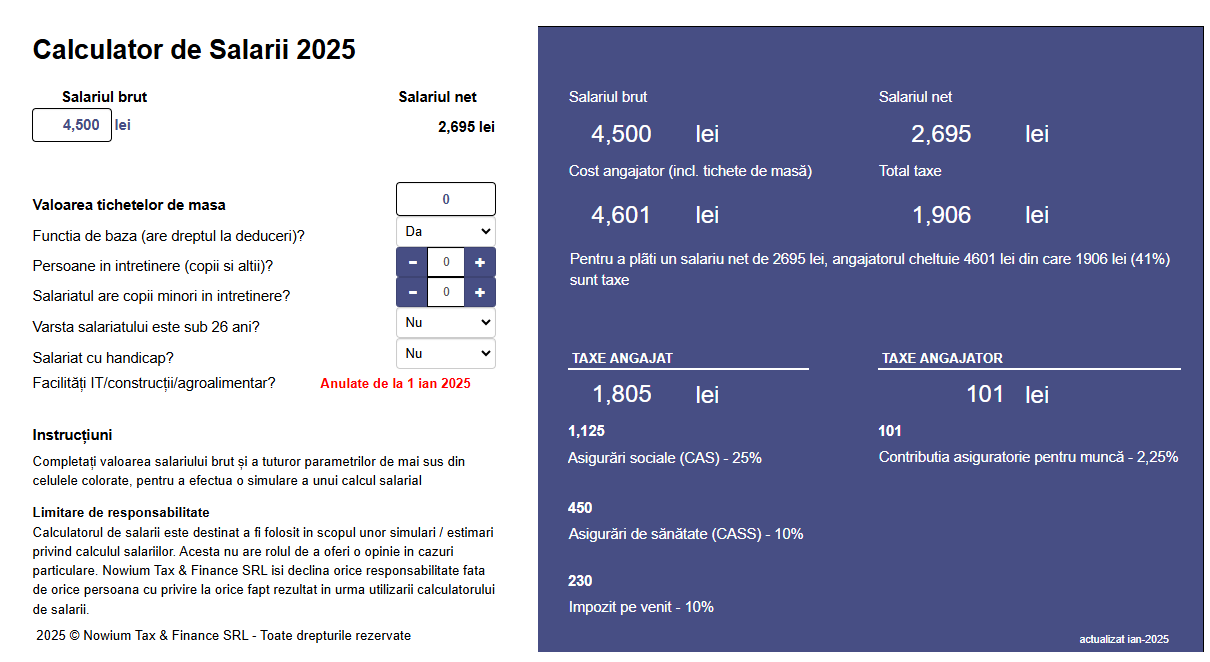
Descoperiți Calculatorul de Salarii pe site-ul Nowium
Un instrument gratuit și util pentru calculul salariilor, care permite diverse scenarii de calcul, actualizat conform ultimelor modificări legislative
https://nowium.com/calculator-de-salarii/
Ordinul 1421/2025 referitor la datele de la care se aplică anumite cerinţe de raportare privind durabilitatea (MO 786/2025)
Sumar
Ordinul amână cu doi ani aplicarea cerințelor de raportare privind durabilitatea, pentru anumite tipuri de entități.
Detalii
Este amânat cu 2 ani termenul de implementare a cerințelor de raportare privind durabilitatea, pentru anumite tipuri de entități:
- Entitățile mijlocii și mari, care nu sunt entități de interes public, precum și entitățile care sunt societăți-mamă ale unui grup mare, fără a fi entități de interes public: prima raportare privind durabilitatea urmează să fie pregătită pentru exercițiul financiar care începe la 1 ianuarie 2027.
- Entitățile ale căror valori mobiliare sunt admise la tranzacționare pe o piață reglementată, ce nu depășesc criteriile de mărime de încadrare în categoria entităților mijlocii și mari: prima raportare privind durabilitatea urmează să fie pregătită pentru exercițiul financiar care începe la 1 ianuarie 2028.
Reamintim că România a transpus în legislația națională reglementările europene referitoare la raportarea privind durabilitatea prin Ordinul 85/2024 (MO 75/2024). Ne referim aici la Directiva (UE) 2025/794 a Parlamentului European și a Consiliului din 14 aprilie 2025 de modificare a Directivelor (UE) 2022/2464 și (UE) 2024/1760 în ceea ce privește datele de la care statele membre trebuie să aplice anumite cerințe de raportare și de diligență necesară în materie de durabilitate a întreprinderilor.
Subliniem că Ordinul 1421/2025 nu vizează entitățile ale căror obligații de raportare privind durabilitatea au demarat în exercițiul financiar început la 1 ianuarie 2024, și anume:
- Entitățile mijlocii și mari de interes public ce depășesc, la data bilanțului, numărul mediu de 500 de salariați în cursul exercițiului financiar.
- Entitățile de interes public, care sunt societăți-mamă ale unui grup mare, ce depășesc, la data bilanțului, pe bază consolidată, numărul mediu de 500 de salariați în cursul exercițiului financiar.
Aceste entități vor continua să pregătească raportări privind durabilitatea.
Ordinul 1194/2025 pentru aprobarea Sistemului de raportare contabilă la 30 iunie 2025 a operatorilor economici (MO 730/2025).
Sumar
Ordinul aprobă sistemul de raportare contabilă la 30 iunie 2025 a operatorilor economici.
Detalii
Sistemul de raportare contabilă la 30 iunie 2025 a operatorilor economici se aplică:
1. Entităţilor care aplică reglementările contabile naționale (OMFP 1802/2014) şi care în exerciţiul financiar precedent au înregistrat o cifră de afaceri netă mai mare decât echivalentul în lei al 1.000.000 euro.
Entităţile întocmesc şi depun la unităţile teritoriale ale Ministerului Finanţelor raportări contabile la 30 iunie 2025 care cuprind următoarele formulare:
- Situaţia activelor, datoriilor şi capitalurilor proprii (cod 10);
- Contul de profit şi pierdere (cod 20), respectiv Contul prescurtat de profit şi pierdere (cod 20);
- Date informative (cod 30).
2. Persoanelor cărora le sunt incidente Reglementările contabile conforme cu IFRS (OMFP 2.844/2016) şi care în exerciţiul financiar precedent au înregistrat o cifră de afaceri netă mai mare decât echivalentul în lei al 1.000.000 euro.
Entităţile întocmesc şi depun la unităţile teritoriale ale Ministerului Finanţelor raportări contabile la 30 iunie 2025 care cuprind următoarele formulare:
- Situaţia activelor, datoriilor şi capitalurilor proprii (cod 10);
- Situaţia veniturilor şi cheltuielilor (cod 20);
- Date informative (cod 30).
Prevederile se aplică inclusiv operatorilor economici al căror exerciţiu financiar este diferit de anul calendaristic.
Încadrarea în limita cifrei de afaceri se efectuează pe baza indicatorilor determinaţi din situaţiile financiare anuale ale exerciţiului financiar precedent, respectiv a balanţei de verificare încheiate la finele exerciţiului financiar precedent, utilizând cursul de schimb valutar comunicat de BNR, valabil la data încheierii exerciţiului financiar precedent.
Prevederile se aplică, de asemenea, subunităţilor din România care aparţin unor persoane juridice cu sediul în străinătate, precum şi sediilor permanente din România care aparţin unor persoane juridice cu sediul în străinătate, indiferent de exerciţiul financiar ales, în condiţiile legii. Nu fac obiectul raportării contabile la 30 iunie 2025 persoanele juridice străine care au locul de exercitare a conducerii efective în România.
Nu întocmesc raportări contabile la 30 iunie 2025:
- Entităţile care nu au desfăşurat activitate de la data înfiinţării până la 30 iunie 2025
- Entitățile cele care în tot semestrul I al anului 2025 s-au aflat în inactivitate temporară
- Entitățile înfiinţate în cursul anului 2025
- Persoanele juridice care se află în curs de lichidare.
Termenul de depunere: 18 august 2025.
Contravenții:
- nerespectarea prevederilor referitoare la întocmirea şi semnarea raportărilor contabile se sancționează cu amendă de la 2.000 lei la 3.000 lei;
- nerespectarea prevederilor referitoare la depunerea în termenul legal a raportărilor contabile, dacă perioada de întârziere este cuprinsă între:
- 1 şi 15 zile lucrătoare, se sancționează cu amendă de la 300 lei la 1.000 lei;
- 16 şi 30 de zile lucrătoare, se sancționează cu amendă de la 1.000 lei la 3.000 lei;
- depăşeşte 30 de zile lucrătoare, se sancționează cu amendă de la 1.500 lei la 4.500 lei.
Ordinul 248/1377/2066/3103/2025 pentru aprobarea modelului, conținutului, modalităţii de depunere şi de gestionare a formularului 112 „Declaraţie privind obligaţiile de plată a contribuțiilor sociale, impozitului pe venit şi evidenţa nominală a persoanelor asigurate” (MO 800/2025)
Ordinul actualizează modelul și instrucțiunile de completare a formularului 112 „Declaraţie privind obligaţiile de plată a contribuţiilor sociale, impozitului pe venit şi evidenţa nominală a persoanelor asigurate”.
Cursurile valutare de închidere ale lunii august 2025
Cursurile valutare comunicate de BNR care sunt folosite la închiderea lunii august 2025 pentru evaluarea elementelor monetare de activ și de pasiv exprimate în valută (disponibilități bănești, creanțe, datorii), cât și pentru evaluarea creanțelor și datoriilor exprimate în lei, a căror decontare se face în funcție de cursul unei valute sunt:
1 EUR = 5,0722 RON; 1 USD = 4,3443 RON; 1 CHF = 5,4228 RON; 1 GBP = 5,8500 RON
Vă reamintim că în secțiunea „Resurse” a site-ului nostru găsiți un utilitar Excel prin care cursurile valutare sunt preluate automat de pe site-ul BNR si sunt alocate pe fiecare zi de valabilitate, conform regulilor contabile. Astfel, cursul valutar comunicat de BNR in ziua N va fi afișat pe datele de valabilitate N+1…N+2….pana la următoarea ședință valutară.
Cursul de închidere de lună este cursul valutar comunicat în ultima ședință valutară a lunii respective.
Indicatori sociali 2025
Impozite și contribuții 2025 pentru activități dependente | Angajator și beneficiar (pentru activități considerate dependente) (cota %) | Angajat și prestator de activități dependente (cota %) |
Contribuția pentru asigurări sociale (pensie) | - Nu se datorează pentru condiții normale de muncă - 4% pentru condiții deosebite de muncă - 8 % pentru condiții speciale de muncă | 25% |
Contribuția la fondul de asigurări sociale de sănătate (calculată la venitul brut) | Nu se datorează | 10% |
Impozitul pe venit | 10% | |
Contribuția asiguratorie pentru muncă (CAM) | 2,25% | |
Fondul pentru neangajarea de persoane cu handicap (pentru angajatorii care au peste 50 salariați) | 4 x salarii minime pe economie la fiecare 100 de salariați | |
Valoarea unui tichet de masă impozabil în sensul impozitului pe venit | max. 40,18 lei | |
Salariul minim pe economie (brut) | -> 4.050 lei (începând cu 1 ianuarie 2025) -> 4.582 lei pentru angajații din domeniul construcțiilor -> 4.050 lei pentru angajații din sectorul agricol şi industria alimentară (începând cu veniturile lunii ianuarie 2025) | |
Diurnă (în țară) Pentru angajații instituțiilor publice Pentru angajații din sectorul privat | 23 lei 57,5 lei | |
Începând cu veniturile aferente lunii ianuarie 2025, au fost eliminate facilitățile fiscale acordate angajaților ce lucrează în sectorul IT, construcții, agricultură și industria alimentară. | ||
